

 입력 2016-10-13 08:32:24


증권사들이 3분기 어닝시즌(실적 발표기간)을 앞둔 제약사들의 예비 성적표를 공개하기 시작했다.
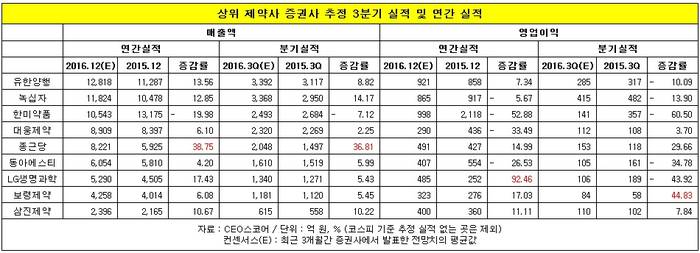
13일 기업 경영성과 평가사이트인 CEO스코어(대표 박주근)가 시가총액 기준 상위 제약사의 증권사 3분기 및 연간 실적 추정치를 조사한 결과, 종근당이 38.75%에 가까운 매출 성장률을 달성할 수 있을 것으로 관측됐다.
반면 한미약품은 매출액과 영업이익 모두 마이너스 실적을 기록할 것으로 예상됐다.
종근당의 경우 최근 3개월간 증권사에서 발표한 올해 연간 매출 실적 전망치의 평균값은 8221억 원이었다. 지난해 지난해 연간 매출 실적 5925억 원이었으며, 대비 38.75%의 증가한 수치다. 이는 상위 제약사 중 가장 큰 매출 성장률이다.
3분기 매출 역시 호조가 기대된다. 올해 3분기 추정 실적은 2048억 원으로, 지난해 1497억 원보다 36.81% 높은 두 자릿수 성장률을 기록하며 호실적을 보일 것으로 예상됐다.
영업이익 역시 성장세다. 지난해 427억 원에서 14.99% 증가한 491억 원의 영업이익을 달성할 것으로 추정되며, 분기실적 역시 지난해 118억 원보다 29.66% 증가한 153억 원 달성을 기대되고 있다.
이같은 종근당의 호실적은 상품 판매의 실적 향상에서 비롯된 것으로 알려졌다. 종근당이 올해 1월부터 판매를 시작한 다국적제약사 MSD의 당뇨병 치료제 '자누비아', 고지혈증 치료제 '바이토린', '아토젯' 등의 품목이 꾸준히 선전하고 있고, 지난해 대웅제약에서 판권이 넘어온 다국적제약사 이탈파마코의 뇌기능개선제 '글리아티린'도 효자 품목으로 판매 실적을 견인 중이다. 종근당 측에 따르면 4개 품목 합산 연간 매출액만 2000억 원에 달한다.
현재 종근당은 5개의 신약과 1개의 바이오시밀러 파이프라인(연구화 단계 프로젝트)를 주력으로 개발 중이며, 연말이나 내년 상반기 중 임상 진척이 기대되고 있다.
이와 반대로 한미약품은 상위 제약사 중 유일하게 마이너스 실적을 기록할 것으로 추정됐다. 연간 매출 실적은 지난해(1조3175억 원) 대비 19.98% 감소한 1조543억 원으로, 분기 매출 실적 역시 지난해(2684억 원) 대비 7.12% 감소한 2493억 원으로 추산됐다.
영업이익은 더 큰 폭락세를 보였다. 지난해 2118억 원으로 집계됐던 한미약품의 올해 연간 영업이익 실적은 998억 원으로, 52.88% 가까이 급감할 것이 예상됐다. 3분기 영업이익 실적은 60.5% 가량 감소될 것으로 분석됐다.
최근 한미약품은 호재와 악재를 번갈아 맞으며 부침을 겪고있다. 지난해 8조원 규모 기술 수출에 성공하며 기세를 올렸던 한미약품은 지난 달 30일 베링거인겔하임에 기술수출한 항암신약 개발 무산소식을 공시를 통해 알렸다. 바로 하루 전 미국 제넨텍과의 1조원 규모 항암신약 기술 수출 계약을 체결하며 호재를 보였던 것과 상반되는 상황에 놓인 것이다.
그러나 제약업계는 여전히 한미약품의 미래를 긍정적으로 평가하는 분위기다. 악재를 제외한 대형 프로젝트의 추진은 정상적으로 진행될 가능성이 높기 때문. 사노피와 얀센, 제넨텍 등 한미약품의 R&D 성과가 다시 한 번 입증될 수 있을지에 대해 관심이 높아지고 있다.
◆ 매출은 올랐는데 영업이익 감소, 왜?
한편 유한양행과 녹십자, 대웅제약, 동아에스티, LG생명과학 등 상당수 제약사들이 매출은 증가했으나 이익은 줄어드는 '내실없는 장사'를 지속하고 있는 것으로 나타났다.
유한양행은 매출액 연간 실적에서 13.56%의 증가율을 보였지만, 3분기 영업이익에서 지난해 동기 대비 10.09%의 마이너스 실적을 기록할 것으로 예상됐다. 녹십자는 매출액 연간 실적에서 12.85%, 분기 실적에서 14.17%의 성장률을 보였지만, 영업이익에서는 연간 기준 5.67%, 분기 기준 13.90% 가량 실적이 감소할 것으로 추산됐다.
가장 큰 실적 감소를 보일 것으로 예상되는 회사는 대웅제약이다. 예상 실적 연간 증가율(6.10%)보다 훨씬 크게 줄어든 -33.49%의 영업이익이 예상되고 있다.
업계에 따르면 이같은 상황은 수입약 유통에 대한 의존도가 높기 때문이다. 올 상반기 10대 제약사 매출의 42.4%는 상품 매출이었다. 상품 매출은 다국적 제약사의 약을 수입해 판매한 실적으로, 올해 상반기 매출이 가장 높았던 유한양행의 경우 상품 매출이 전체 매출의 57%를 상회하는 것으로 나타났다.
또한 지난해 한미약품의 기술 수출로 제약업계에 R&D 개발비가 급증하면서 영업이익이 줄어든 부분도 없지 않아 있다는 게 업계의 분석이다.
제약업계 관계자는 "R&D 투자율 증가에도 불구하고 신약개발의 경우 기간이나 비용이 부담이 되기 때문에 기존에 보유한 의약품 매출이 저조하다면 수입약에 의존할 수 밖에 없는 게 현실"이라고 답했다.
[CEO스코어데일리 / 임은희 기자]









댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.