

 입력 2026-11-11 16:48:32


매출 1460억원으로 전분기 대비 35% 증가… 당기순이익 52억원
‘미르의 전설2·3’ 중국 라이선스 매출 반영… 비용 효율화로 수익성 개선
‘나이트 크로우W’ 등 신작 20여 종 준비… 기존 흥행작 중국 진출 본격화
위메이드가 올해 3분기 중국 라이선스 매출 반영과 비용 효율화에 힘입어 전분기 대비 흑자 전환에 성공했다.
위메이드(대표 박관호)는 11일 2026년 3분기 연결 기준 매출 약 1460억원, 영업이익 약 264억원, 당기순이익 약 52억원을 기록했다고 밝혔다.
매출은 전분기 대비 약 35% 증가했으며, 영업이익은 흑자 전환했다. 당기순이익도 전분기보다 약 51% 늘었다.
이번 실적 개선에는 ‘미르의 전설2·3’ 지식재산권(IP)의 중국 라이선스 매출이 주효했다. 기존 게임 매출 외에 IP 라이선스 수익이 반영되면서 외형 성장과 수익성 개선을 이끌었다.
전년 동기와 비교하면 매출은 기존 서비스 게임의 매출 감소 영향으로 약 11% 줄었다. 다만 영업이익은 인건비와 광고선전비 등 전반적인 비용 감소 효과에 힘입어 0.3% 증가했다.
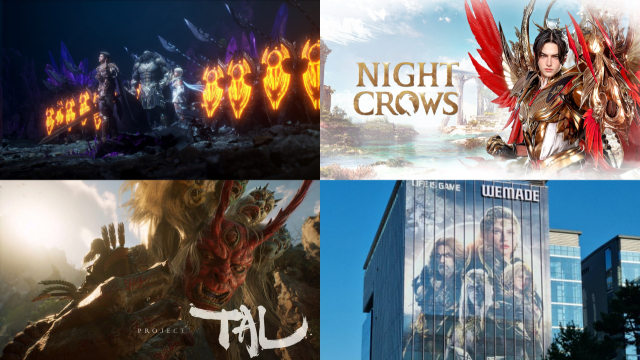
위메이드는 향후 신작 출시와 기존 흥행 IP의 해외 시장 확대를 통해 성장 동력 확보에 나선다. <출처=위메이드>
위메이드는 향후 신작 출시와 기존 흥행 IP의 해외 시장 확대를 통해 성장 동력 확보에 나선다는 방침이다.
현재 국내외 시장을 겨냥해 ‘나이트 크로우W’, ‘미르5’, ‘프로젝트 탈(TAL)’, ‘헌드레드노트(HUNDRED NOTE)’ IP 기반 신작, ‘프로젝트 IL’, ‘프로젝트 MO’ 등 20여 종의 게임 라인업을 준비하고 있다.
특히 2027년 2분기 출시를 목표로 개발 중인 ‘나이트 크로우W’의 글로벌 경쟁력 확보에 주력하고 있다. 위메이드와 매드엔진을 비롯한 관계사들이 협력해 게임 완성도와 서비스 품질을 높인다는 계획이다.
기존 흥행작의 중국 시장 진출도 추진한다. 글로벌 시장에서 성과를 거둔 ‘나이트 크로우’와 ‘미르4’를 앞세워 중국 시장 공략에 나설 예정이다.
이 가운데 ‘나이트 크로우’는 지난 6월 중국 외자판호를 획득한 이후 현지 출시 준비에 속도를 내고 있다.
위메이드는 신작 라인업 확대와 핵심 IP의 중국 시장 진출을 통해 중장기 성장 기반을 강화할 계획이다.
[CEO스코어데일리 / 이예림 기자 / leeyerim@ceoscore.co.kr]









댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.