

 입력 2025-09-19 07:00:00


대형사 ROA 1.6%일 때, 중소형사는 1%대로 양극화 ‘뚜렷’
수수료익 창출력·자금 조달능력 저조…위탁매매 점유율도↓
신용등급 전망도 흐려…경영 개선 위해 인력 감축 등 단행
주식시장 회복세와 금리 인하 등에 증권업계에 훈풍이 부는 가운데 대형사와 중소형사의 양극화 현상은 더욱 뚜렷해졌다. 중소형사 또한 실적 개선세가 나타나고 있지만 지난해 기저 효과를 고려할 때 개선 폭이 크지 않다는 것이 업계 중론이다. PF 부실 여파가 여전한 가운데 이 영향을 빠르게 끊어내지 않으면 중소형사의 신용등급 또한 하방압력 가능성도 배제할 수 없다.
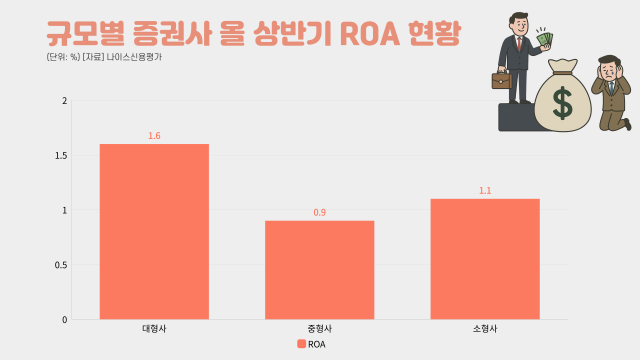
19일 나이스신용평가에 따르면 대형사의 ROA는 1.6%로 높은 수준의 수익성을 시현한 반면 중형사(신영·교보·한화·유안타·현대차·IBK·BNK·아이엠·유진)와 소형사(DB·LS·부국·다올·SK·한양·케이프·리딩)는 각각 0.9%, 1.1%에 그쳤다.
ROA란 기업의 당기순이익을 자산총액으로 나눈 값으로, 자산을 얼마나 효율적으로 운용했는지 나타내는 지표다. 대형사는 자기자본 3조원 이상 종투사, 중형사는 자기자본 1~3조원, 소형사는 자기자본 1조원 미만으로 분류됐다.
이 실적 양극화는 크게 영업기반에 따른 수수료수익 창출력과 자금 조달능력에 따른 운용 확대 여력의 차이에 영향을 받았다. 올 상반기 자산규모별로 증권사의 수수료수익 개선 폭에 차이가 존재했다. 대형사의 수수료 수익은 전년 동기 대비 12% 증가한 반면 중형사는 7%, 소형사는 4% 상승에 그쳤다. IB와 자산관리부문에서는 증권사 전반적으로 개선에 성공했으나, 중소형사의 수익 규모와 기저 효과를 고려할 때 실질적인 개선 폭이 크지 않았다.
중소형사 IB부문의 실적 개선이 좀처럼 이뤄지지 않고 있는 것은 여전히 부실 사업장을 정리하고 있어 대손 비용 등이 부담이기 때문이다. 이 회사들은 과거 높은 조달금리와 제한적인 영업력으로 인해 고위험 사업장 비중이 높았고 이로 인해 현재 부동산금융 신규 취급이 어렵다.
또 중소형사의 위탁매매 시장점유율은 올 상반기 12%로 2020년 대비 4%포인트 하락했다. 최근 5년내 해당 시장 지위가 크게 약화된 이유는 해외주식 거래대금 증가 및 핀테크 증권사의 약진 때문이다. 대형사 또한 해외주식을 중심으로 핀테크 증권사에 일부 위탁매매 시장점유율을 빼앗기고 있으나 고객 충성도, 타 부문 연계 등을 바탕으로 비교적 선방을 하고 있다는 평이다.
중소형 증권사의 신용등급 전망 또한 흐리다. 17개 중소형사 가운데 13개사는 2021년 수준의 수익성을 회복하지 못하고 있다. 특히 부동산PF 의존도가 높고 타 사업부문에서 수익원 다변화에 어려움을 겪는 회사일수록 회복이 더디기 때문에 수익성 저하가 지속되고 자본적정성 관리부담이 증가한다.
나이스신용평가는 “유상증자 등 자본확충이 제때 이뤄지지 않을 경우 신용등급 하방압력이 상승할 수 있다”고 밝혔다. 실제로 다올투자증권은 올 상반기 부동산금융 위축으로 저하된 수익성과 낮은 자본적정성으로 A/부정적에서 A-/안정적으로 하향조정된 바 있다.
이에 중소형사는 경영 악화 심화를 막기 위해 적극 대응하고 있는 모습이다. 유진투자증권은 현재 권고사직을 진행하고 있다. 또 올 상반기에는 SK증권이 지점을 감축하며 비용 효율화를 꾀했다.
[CEO스코어데일리 / 이수영 기자 / swim@ceoscore.co.kr]















댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.