

 입력 2025-02-10 18:03:59


미래에셋 ETF 2종 0.0068% 인하 이어 다음날 삼성운용 0.0062%로 낮춰
당국도 우려 목소리…“대형사 ‘고래 싸움’에 중소형사 ‘새우등’ 터져”
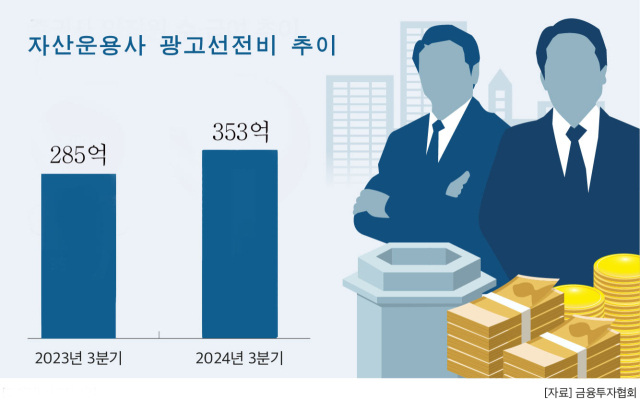
▲운용사간 점유율 과당경쟁으로 인해 마케팅 비용도 증가세를 보이고 있다. <표=CEO스코어데일리 DB>
상장지수펀드(ETF) 업계 1‧2위를 다투는 삼성자산운용과 미래에셋자산운용 간 운용보수 경쟁에 다시 불이 붙었다.
양사 간 ‘업계 최저’ 보수 타이틀을 달기 위해 하루 차이로 0%에 가까운 초저가 보수를 걸고 나선 것이다. ETF의 운용보수란 판매수수료와 별도로, 운용사가 해당 상품을 보유·운용하기 위해 드는 비용으로 투자자가 일체 부담한다.
여기에 운용사의 보수경쟁을 두고 금융당국이 우려의 목소리를 내면서 운용업계와 당국 간 신경전이 일어날 가능성도 있다.
11일 미래에셋자산운용과 삼성자산운용에 따르면, 지난 6일 미래에셋운용이 자사의 대표 상품인 △TIGER 미국S&P500 ETF △TIGER 미국나스닥100 ETF 2종의 보수를 0.0068%로 인하했다. 다음날 삼성자산운용이 △KODEX 미국S&P500ETF △KODEX 미국나스닥100 ETF의 총보수를 0.0062%로 인하하며 응수했다.
박명제 삼성운용 ETF사업부문장은 “(금융당국의 지침으로) TR(토털 리턴)형 구조의 소멸을 아쉬워하는 기존 투자자들에게 비용을 더 낮추고 배당금을 더 드리기 위해, 그리고 아직 투자에 익숙하지 않은 신규 연금 투자자들에게 좋은 투자 기회를 제공하기 위한 것”이라고 설명했다.
여기에는 양사 간의 치열한 ‘눈치싸움’이 도사리고 있다는 분석이다. 전일 경쟁사인 미래에셋운용이 보수 인하를 단행한 직후 발표이기에 점유율 확보 신경전은 계속될 전망이다.
금융투자협회 공시에 따르면 이달 6일 기준 삼성자산운용의 ETF 순자산총액 기준 점유율은 38.1%, 미래에셋자산운용은 35.6%으로 각각 집계됐다. 양사 간 점유율 격차는 2~3%포인트 사이에서 매일 축소와 확대를 소폭 오가고 있는 상황이다.
양사 간 보수율 경쟁은 지난해부터 본격화됐다. 특히 삼성자산운용의 ETF 점유율이 40%대 아래로 내려온 이후 미래에셋운용과의 접전은 더욱 치열해졌다. 지난해 4월 삼성운용은 ETF 4종의 보수를 0.05%에서 0.0099%로 인하한 데 이어 미래에셋운용은 ‘TIGER 1년은행양도성예금증서액티브(합성) ETF’의 보수를 0.0098%로 낮춘 바 있다.
이를 두고 업계 내에서는 ‘출혈경쟁’이라는 지적이 나오기 시작했다. 금융감독원도 불편한 심기를 드러냈다. 이복현 금감원장은 보수 인하 경쟁에 대해 “소비자 비용 부담이 줄어드는 것은 바람직하나 질적 성장을 간과하는 것으로 이어질 수 있다는 점을 인지하고 있다”며 “최근 과당경쟁과 관련해 담당자들과 면담한 바 있다”고 밝혔다.
이와 함께 금감원은 10개 자산운용사의 252개 ETF 광고를 점검하고, 부적절한 광고물에 시정조치를 내렸다. 특히 ‘최저’, ‘최초’ 등의 문구가 다수 지적받은 것으로 알려졌다.
최근 운용사들의 보수인하 경쟁도 ‘업계 최저 수준의 보수’라는 타이틀을 차지하기 위한 측면이 큰 만큼 당국의 경고를 받을 가능성도 있다.
원래 보수율이 낮은 시장대표지수형에서 인하 경쟁이 일어나고 있을 뿐, 보수율이 상대적으로 높은 테마형 등의 상품은 오히려 보수율이 올라가면서 투자자가 실제로 부담해야 하는 보수의 감소 효과는 생각보다 크지 않다는 지적도 있다.
실제로 지난해 3분기말 운용사들의 펀드취급수수료수익(ETF 포함)은 31억원으로 전년 동기 25억원 대비 24% 늘어난 것으로 집계됐다. 같은 기간 광고선전비 지출은 285억원에서 353억원으로 23.9% 증가하며, 운용사의 B2C(일반 소비자 대상) 마케팅 경쟁이 치열해짐에 따라 관련 비용이 소비자에게 간접적으로 전가될 가능성도 있다.
또 대형사 간의 과당경쟁으로 인해 그렇지 않아도 열악한 중소형 운용사들의 장벽이 더욱 높아졌다는 지적도 나온다. 비용 부담으로 대형사만큼 공격적인 보수 인하 마케팅을 벌이기 어려워 가격 경쟁력 면에서도 우위를 점하기 어렵기 때문이다.
김재칠‧권민경 자본시장연구원 연구위원은 지난달 한 보고서에서 “보수율 인하 경쟁은 보수율이 상대적으로 낮은 시장대표지수형을 중심으로 진행되고 있으며, 테마형‧섹터형 등 운용보수율이 높은 영역에서는 보수율이 상승하고 있다”며 “ETF 시장의 상품구조 변화와 이원화된 운용보수율 경쟁 양상은 당분간 지속될 전망”이라고 내다봤다.
이에 “회사 내 영업비용비율이 낮은 일부 대형 운용사 이외에는 운용보수율이 상대적으로 높은 영역 위주로 ETF를 출시, 운용할 수밖에 없다”며 운영사 간 양극화 심화 가능성을 언급했다. 아울러 “첨예한 경쟁으로 인해 무리한 운용보수 인하 경쟁이 벌어지고 있고, 그 결과 자산운용사들의 경영건전성이 훼손될 수 있다”고 우려했다.
[CEO스코어데일리 / 박예슬 기자 / ruthy@ceoscore.co.kr]















댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.