

 입력 2025-01-31 07:00:00


4분기 카드사 중금리대출 1.6조 규모…1년 전보다 15%↑
하나카드, 중금리대출 취급액 788억…1년새 231% 증가
중금리대출, 수익성 낮고 리스크 크지만…“불가피한 결정”
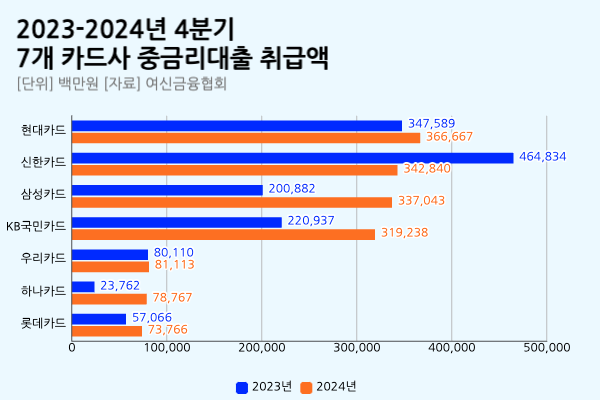
지난해 하반기 당국의 가계대출 규제 영향으로 카드사의 중금리대출 규모가 증가한 것으로 나타났다. 중금리대출의 경우 신용 하위 50%인 중신용도 차주에 대출을 진행하는 것인 만큼, 연체율 상단이 높아진 카드사의 경우 건전성 부담도 커질 수 있는 실정이다.
다만 전문가 사이에서는 카드사의 신용판매 수익률이 낮아진 만큼 카드사들이 어쩔 수 없이 대출 규모를 늘려야 하는 상황에 몰린 것이란 시선도 나온다. 건전성 부담이 커진다는 점은 인지하고 있으나, 수익을 보전하기 위해 불가피한 결정을 내렸다는 것이 골자다.
31일 여신금융협회에 따르면 7개 전업 카드사(신한·현대·삼성·KB국민·롯데·우리·하나카드)의 지난해 4분기 말 중금리대출 취급 규모는 1조5994억원으로 집계됐다. 이는 전년 동기(1조3952억원)보다 14.64% 증가한 수준이다.
◇ 하나카드 중금리대출 크게 늘어…“연체율에 큰 영향 없어”
특히 하나카드의 중금리대출 취급 규모가 1년새 크게 늘어난 것으로 확인됐다. 하나카드의 지난 4분기 중금리대출 취급 규모는 788억원으로, 전년(238억원)보다 231.48% 가량 급증한 것으로 나타났다. 취급 건수 자체도 3452건에서 6681건으로 1년새 3배 가량 늘어났다.
이에 대해 하나카드 관계자는 “당사의 리스크 평가기준에 부합하는 고객들을 대상으로 경쟁력 있는 중금리 수준의 대출 공급에 집중한 영향으로 취급 규모가 늘어난 것으로 판단된다”면서 “연체율에 큰 영향을 주지 않기 위해 중금리대출에 대한 지속적인 모니터링을 진행 중”이라고 설명했다.
같은 기간 삼성카드 역시 중금리대출 취급 규모를 늘렸다. 삼성카드의 지난해 4분기 중금리대출 취급 규모는 3370억원으로, 전년 동기(2009억원)보다 67.78% 늘었다. 취급 건수 역시 4만1242건으로, 전년 동기(2만5047건)보다 1만6195건(64.66%) 늘었다.
이밖에 △KB국민카드 3192억원(전년 대비 44.49% 증가) △롯데카드 738억원(29.26% 증가) △현대카드 3667억원(5.49% 증가) △우리카드 811억원(1.25% 증가) 등 대부분 카드사의 경우 1년새 중금리대출 취급을 늘린 것으로 확인됐다.
이처럼 카드사 대부분이 중금리대출 취급을 늘린 가운데, 신한카드의 중금리대출 취급 규모는 1년새 유일하게 줄었다. 신한카드의 중금리대출 취급 규모는 전년(4648억원)보다 26.24% 줄어든 3428억원으로 집계됐다.
다만 신한카드의 경우 2023년 4분기 중금리대출 규모가 일시적으로 늘었던 것에 대한 기저효과의 영향을 받은 것으로 보인다. 당시 금융권의 상생 중요성이 커지며 신한카드 역시 상생 패키지를 시행했는데, 해당 패키지에 중금리대출 확대안이 있어 일시적으로 규모가 늘었다는 것이 골자다.
신한카드 관계자는 “2023년 하반기는 취약계층 상생금융 활동을 추진하면서 중저신용자 대상으로 금리를 할인한 중금리대출을 집중적으로 제공하며 중금리대출 규모가 크게 증가했던 시기”라고 설명했다.
그러면서 “2024년에도 2023년 하반기를 제외한 그 이전 수준에 비해 소폭 상회하는 수준으로 중금리대출을 운영했으며, 중저신용자들 대상으로 적절한 금리의 금융상품을 제공하기 위한 노력을 계속하고 있다”고 덧붙였다.
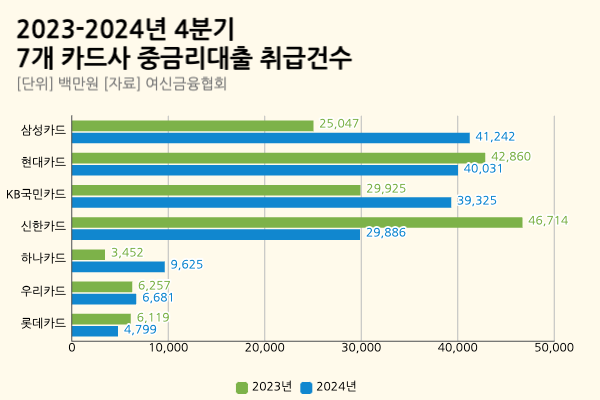
이처럼 카드업계의 중금리대출 취급이 늘어난 것은 지난해 하반기 내내 이어진 당국의 가계대출 규제 영향이 큰 것으로 보인다. 특히 중금리대출의 경우 카드론보다는 낮은 금리로 제공되는 상품이다 보니 고객 수요가 증가했다는 것이 업계 설명이다.
◇ “중금리대출, 연체율 부담을 주지 않는 선 적정 관리 필요”
문제는 건전성이다. 중금리대출은 금융회사가 신용 하위 50%인 차주에게 일정 수준 이하의 금리로 공급하는 신용대출이다. 고신용자와 저신용자 사이 중간 정도의 신용을 가진 이들을 대상으로 하기 때문에 수익성은 낮은 반면, 건전성 리스크가 커 연체율이 높아진 카드사에게 있어 부담으로 작용할 수 있다.
금융감독원에 따르면 2024년 3분기 말 대환대출을 포함한 1개월 이상 연체채권비율(실질연체율) 평균은 1.65%로 집계됐다. 이는 지난해 이 기간과 동일한 수준이다.
하지만 ‘회수 불가’ 채권 규모로 해석되는 고정이하채권(NPL)비율은 여전히 높은 수준을 유지했다. 카드업계의 3분기 말 NPL비율 평균은 1.18%로, 전년 동기(1.09%) 대비 0.09%포인트 악화됐다. 업계에서는 연체율이 잡힌 만큼 향후 NPL비율이 개선될 여력 자체는 있다고 봤으나, 단기간에 건전성 지표가 개선되기에는 어려울 것으로 내다봤다.
카드업계의 한 관계자는 “지난해 하반기 가계대출 규제 영향으로 카드업계의 중금리대출 규모가 확대된 것으로 추정된다”며 “올해도 카드업계의 건전성 관리가 중요한 만큼 연체율 부담을 주지 않는 선에서 적정한 관리가 필요할 것으로 보인다”고 밝혔다.
또 다른 관계자 역시 “금융취약계층을 위한 상품인 만큼 중저신용자의 금융접근성을 위해 적정한 규모와 금리를 유지하고 위해 노력 중”이라면서 “카드사의 건전성이나 대출 규모는 충분히 대응 가능한 수준으로 면밀히 모니터링 중”이라고 했다.
다만 전문가 사이에서는 카드업계가 건전성 부담을 떠안은 상황에서도 신용판매 수익이 줄어든 카드업계가 불가피하게 대출 규모를 늘리고 있다는 시선도 나온다.
한국신용카드학회 학회장 서지용 상명대학교 경영학부 교수는 “카드사들이 대출 공급을 늘리며 건전성이 악화되고 있는 것은 사실”이라면서도 “다만 카드사의 경우 본업에서의 신용판매 수익률이 감소하며 그 수익성을 보전하기 위해 어쩔 수 없이 대출을 늘려야 하는 상황까지 몰린 것”이라고 강조했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]









댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.