

 입력 2020-05-20 07:00:19


'본업'으로 현금 벌어 '현대L&C·한섬' M&A 주도
현대홈쇼핑이 고속성장 부문에서 높은 평가를 받았다. 홈쇼핑사업으로 벌어들이는 이익으로 그룹 내M&A를 주도하며 외형 성장에서 두드러진 성과를 거뒀다.
19일 기업평가사이트 CEO스코어가 지난해 기준 국내 매출액 상위 500대 기업(산업 부문)을 대상으로 각종 경영 데이터를 정밀 평가한 결과, 현대홈쇼핑은 고속성장 부문에서 높은 순위를 차지했다.
△고속성장 △투자 △일자리창출 △글로벌경쟁력 △건실경영 △지배구조 투명 △양성평등 △사회공헌 등 8개 부문에 걸쳐 평가했다.
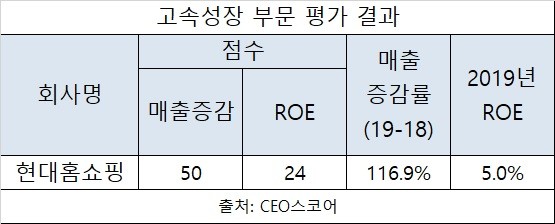
매출증감률과 ROE(자기자본이익률) 등 두 가지 기준에서 살펴본 결과, 현대홈쇼핑은 74점으로 동종 업계에서 가장 좋은 점수를 받았다.
특히 매출증감률의 경우 50점 만점을 받았다. 현대홈쇼핑의 외형 성장은 2018년 인수한 현대L&C(옛 한화L&C)와의 사업결합이 크게 견인했다.
현대홈쇼핑은 3700억 원에 연매출 1조 원 규모의 종합건자재 사업자 현대L&C를 품었다. 현대L&C의 계열 편입으로 현대홈쇼핑은 연매출 2조 원대 회사가 됐다.
작년 현대L&C의 매출은 전년 대비 약 1000억 원 감소했지만, 영업이익은17% 개선됐다. 중국, 북미 시장 등에 침투하며 종합건자재 회사로서 인지도를 높이고 있다. 그룹 내 현대리바트와의 협업은 물론, 백화점, 홈쇼핑 등 계열 유통망 활용 등 계열사와의 시너지가 기대된다.
홈쇼핑 사업만으로 15%의 영업이익률을 내는 알짜 회사로, 그룹 내 인수합병(M&A)이 필요할 때 어김없이 지원사격에 나선다.
현대백화점그룹의 핵심사업은 △유통 △패션 △리빙·인테리어 등 3분야로 나뉘어져 있다. 패션 부문의 핵심 계열사인 한섬 인수 당시에도 인수 주체가 현대홈쇼핑이었다.
홈쇼핑 사업으로 벌어들인 현금이 상당하기 때문에 M&A 효자 계열사로 꼽힌다. 작년 홈쇼핑 사업 매출은 1조331억 원으로 전년 보다 6% 증가했다. TV홈쇼핑과 인터넷(모바일) 매출이 견인했다.
[CEO스코어데일리 / 김수정 기자 / ksj0215@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.