

 입력 2020-04-11 07:00:03


현금성자산 대비 회사채 비중 416.1% 달해...신규수주 확대 나설 듯
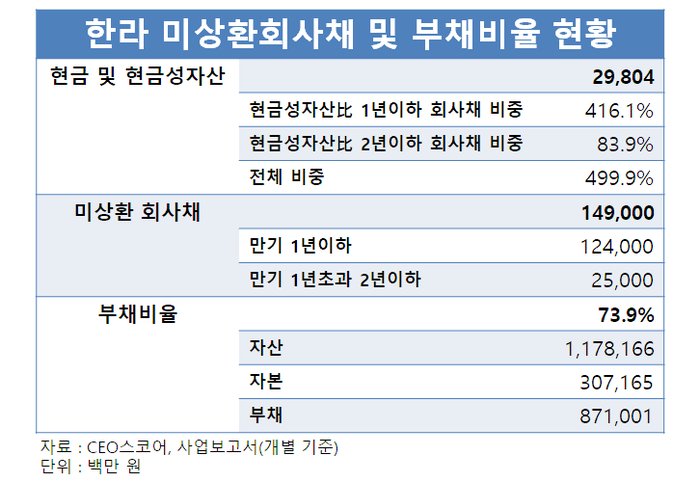
시공능력평가 27위 중견건설사 한라(대표 이석민)가 올해 만기가 도래하는 1년 이하 회사채 비중이 현금성 자산의 400%를 넘는 것으로 나타났다.
11일 기업평가사이트 CEO스코어가 국내 500대 기업 중 사업보고서를 제출하는 334개 기업 중 234곳(회사채 미발행 80곳, 세부내역 불일치 20곳 제외)의 작년 말 기준 회사채 현황을 조사한 결과, 건설 및 건자재 기업(27개사)의 평균 미상환 회사채는 10조7627억 원, 보유 현금 및 현금성자산 규모는 11조5037억 원으로 집계됐다. 현금성자산 대비 회사채 비중은 93.6% 정도다.
이 중 한라의 회사채는 총 1490억 원 규모다. 연내 만기일이 도래하는 회사채는 1240억 원으로 오는 6월까지 660억 원, 연말까지 580억 원을 각각 상환해야 한다. 2년 내 갚아야 하는 회사채는 250억 원 정도다.
저금리 기조가 지속되면서 건설사들은 회사채를 발행해 자금조달을 해왔다. 통상 건설사들은 회사채 만기가 도래하면 새로 회사채를 발행해 되갚는 차환 방식을 택한다. 하지만 올해는 코로나19 확산으로 투자심리가 얼어붙으며 신규 회사채 발행 여건이 악화돼 차환을 위한 회사채 발행이 어려워지는 실정이다.
이 때문에 건설업계에서는 보유 자금으로 회사채를 상환하는 방안을 검토 중이다. 대내외 주택경기 불안이 가중되면서 추가적으로 현금 보유액을 늘리려는 움직임도 보인다.
하지만 한라의 보유 현금 및 현금성자산은 298억 원으로 미상환 회사채 비중에 비해 턱없이 부족하다. 한라의 현금성자산 대비 연내 만기도래 회사채 비중은 전체의 416.1%에 달한다. 전체 현금성자산 대비 미상환 회사채 비중은 499.9%다. 회사채 시장 경색으로 차환 발행에 차질을 빚거나 외부 차입에 실패할 경우 유동성 위기에 직면할 가능성이 상대적으로 큰 셈이다.
부채비율이 72.9%로 안정적인 수준을 유지하고 있다는 점은 다소 긍정적이지만 신용등급이 BBB로 낮다는 점은 투자유치에 걸림돌로 작용한다. 사업보고서에 따르면 한라는 지난해 12월30일 회사채 차환을 위해 공모시장에서 회사채 발행을 하는 대신 높은 발행금리를 감수하고 사모채 시장에서 50억 원의 자금조달에 나섰다.
한라는 적극적인 신규 수주를 통해 회사채 상환 문제를 해결할 것으로 예상된다. 올 1분기 기준 한라는 약 7000억 원의 신규 수주고를 채웠다. 이 회사의 수주잔고 규모는 2018년 2조5000억 원에서 지난해 2조9000억 원으로 늘었으며, 올해도 지속적인 증가세를 보일 것으로 예상된다.
[CEO스코어데일리 / 배수람 기자 / bae@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.