

 입력 2019-08-09 07:00:12


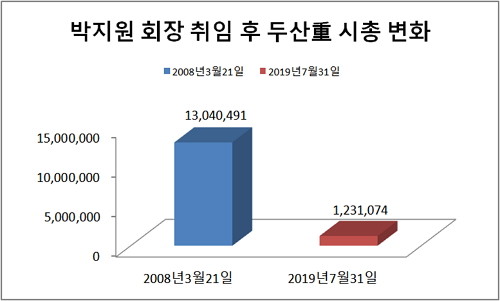
두산중공업의 시가총액이 약 11년 만에 90% 이상 줄어든 것으로 나타났다.
9일 기업평가사이트 CEO스코어가 국내 500대 기업 상장사 187곳 중 1년 이상 재직한 CEO의 재임기간 중 회사 시가총액(7월31일 기준) 증감을 조사한 결과, 박지원 두산중공업 회장은 11.4년 재임하는 동안 시총은 90.6% 급감한 것으로 집계됐다.
2008년 3월 당시 두산중공업 시총은 13조405억 원이었지만 지난달 31일 현재 1조2311억 원으로 90.6% 감소했다.
두산중공업의 시총 감소는 전 세계적인 친환경 기조에 더해 정부 정책의 영향이 크다고 할 수 있다.
두산중공업은 화력 및 원전 분야에서 입지를 다지며 성장했지만 전 세계적으로 확산된 친환경 에너지 기조에 정부의 원자력 발전 비중 축소 정책까지 겹치며 실적 부진에 빠졌다. 또 자회사 두산인프라코어와 두산건설의 경영난 등이 복합적으로 작용한 결과로 풀이된다. 또 문재인 정부 이후 시행된 탈원전 정책이 더욱 악재로 작용했다.
두산중공업은 탈원전 여파로 인해 총 매출의 20%를 차지하는 원전사업을 접으며 경영악화에 직면했다. 2012년 개별 기준 7조9000억 원에 달했던 매출은 지난해 4조 원대로 떨어졌으며 영업이익도 같은 기간 4500억 원에서 1800억 원대로 급감했다.
두산중공업은 원자력 기획 및 설계 생산, 품질관리 부문 임원직을 없애고 원자력 서비스 부문으로 일원화했고 관련 임직원의 감축 및 유급순환 휴직을 실시하는 등 재무구조 개선에 힘을 쏟고 있다.
두산중공업의 개별기준 영업이익은 473억 원으로 2017년 1분기 대비 42.6%나 감소했다. 당기순이익은 -356억 원으로 2년 만에 적자전환했다.
신평사의 두산중공업에 대한 전망도 어둡다. 한국 신용평가는 탈원전 및 탈석탄 이후 수주 부진 및 수익구조 악화로 신용등급을 'BBB+(하향검토)'에서 'BBB(부정적)'으로 하향 조정했고 나이스신용평가도 'BBB+(하향검토)'에서 'BBB(부정적)'으로 낮췄다.
두산중공업은 현재 신재셍 에너지 중심의 사업 포트폴리오를 전환을 꾀하면서 실적 회복에 나섰다. 가스터빈 사업과 함께 풍력사업을 벌이고 있으며 기존 원전 사업 기술 개발과 수주도 지속 진행하고 있다. 최근에는 미국 원자력 발전 전문회사 뉴스케일파워와 소형모듈 원전 기기를 공급 계약을 체결하기로 했다.
[CEO스코어데일리 / 이성희 기자 / lsh84@ceoscore.co.kr]
무단 전재-재배포 금지> 2019-08-09 07:00:12 송고






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.