


 입력 2019-02-20 15:04:25


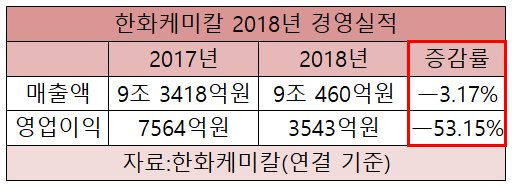
한화케미칼(대표 김창범)은 20일 실적 발표를 통해 지난해 9조 460억 원의 매출과 3543억 원의 영업이익을 기록했다고 밝혔다. 전년 대비 매출은 3.17%, 영업이익은 53.15% 감소한 수치다.
기초 소재 부문에서는 유가 상승과 더불어 전 제품에 걸친 공급량 증가, 수요 약세 등이 겹치며 스프레드(원료와 최종 제품의 가격차이)가 축소됐다. 특히 전통적인 비수기인 4분기에 가격 하락폭이 컸다.
태양광 부문은 중국 보조금 축소와 미국의 세이프가드로 전체 밸류체인의 가격 약세가 이어졌다. 4분기부터 한화큐셀앤드첨단소재의 태양광 사업부문이 연결 실적으로 반영되며 매출은 증가했지만 시장다변화 전략에 따른 판매가 하락과 일회성 비용(대손상각비 등) 처리로 107억 원의 적자를 기록했다.
회사는 1분기부터 유가 하락에 따른 저가원료 투입 효과가 가시화될 것으로 내다봤다. 주요 제품들의 가격 하락이 멈추거나 반등하며 스프레드도 확대될 것으로 예상했다.
폴리염화비닐(PVC)와 가성소다, 폴리에틸렌(PE)은 춘절 이후 중국을 비롯한 역내 수요가 점진적 회복세 보이며 TDI(톨루엔디이소시아네이트)도 추가 가격하락은 제한적일 것으로 관측했다.
회사의 태양광 부문은 전 분기의 일회성 비용 반영 기저효과로 영업이익이 흑자 전환할 것으로 예상된다.
한화케미칼은 이날 주주 친화정책의 일환으로 발행주식 수(보통주 기준)의 1%에 해당하는 자사주 163만 1104주를 매입 후 소각하기로 했다. 전날 종가 기준 2만 1800원으로 약 356억 원에 해당하는 규모로 향후 지속적인 자사주 매입과 소각을 통해 주주 가치를 제고한는 방침이다. 배당은 보통주 기준 200원, 우선주 기준 250원 지급하기로 결의했다.
[CEO스코어데일리 / 이혜미 기자 / h7184@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.