

 입력 2019-01-31 07:04:31


국내 4대 금융지주 은행수익 비중 90%육박...고위직 은행 출신 80% 꿰차

안녕하세요, 이창호입니다. ‘부자가 되려면 부자에게 점심을 사라’ 이런 이야기 들어보셨습니까? 점심을 사면서 부자들이 어떤 생각을 하고 어디에 관심 있고 어떻게 사는지 배우라는 뜻입니다. 점심을 사지 않으면서도 부자를 배울 수 있는 방송, CEO파일 재계뒷담화입니다. 재벌가에서 벌어지는 이야기와 재계 이슈를 집중적으로 나누는 시간입니다. 오늘도 기업경영성과평가사이트 CEO스코어 박주근 대표 나오셨습니다.
▷이창호 기자
금융지주회사와 일반지주회사는 어떻게 생겼고 다른가요?
▶박주근 대표
‘국가부도의 날’이라는 영화 보셧죠? 국제통화기금(IMF) 금융위기 사태를 배경으로 하죠. 우리나라 산업에서 IMF 사태는 굉장한 변화를 이끈 가운데 하나가 금융이고 굉장히 많이 바뀌었습니다.
IMF 사태 이전에는 우리나라에 단자회사, 종금회사과 같은 굉장히 많은 금융회사가 있었죠. ‘국가부도의 날’에 나오는 회사가 종금회사거든요. 유아인 씨가 일하고 금융 장난치는 곳이 종금회사에요. 그런 아주 다양한 형태의 금융을 IMF가 들어오면서 천하통일을 시킵니다. 구조조정이 일어나면서 강제 통폐합을 시키죠. 지금 분들은 들어보지 못한 회사가 합병되거나 해서 없어진 회사가 서울은행(하나은행의 전신), 조흥은행, 상업은행 등이 있습니다.
그때 IMF와 정부에서 금융구조조정을 한 이유는 딱 2가지였습니다. 첫 번째 IMF가 되면서 외국계자본이 국내에 들어오게끔 문호를 개방합니다. 외국계 자본이 들어오는 순간 그 당시 우리나라 금융기업들은 굉장히 취약했어요.
무엇보다도 자산규모가 100조 미만일 정도로 너무 작아서 외국계 은행에 대부분 먹힐 수밖에 없는 구조였기 때문에 첫 번째 미션은 국가에서 금융기업들의 자산규모를 키워야 외국계 은행과 경쟁할 수 있다는 명분을 내세웁니다.
KB국민, 우리, 신한, 하나 NH농협까지 5대 금융지주의 각 평균 자산 규모가 400조가 넘습니다. 그러면 글로벌하게 경쟁할 수 있단 명목이지만 사실은 강제적으로 통합을 시키죠. 객관적인 평가보다는 여러 가지 이유 때문에 통폐합이 되고 그러면서 또 하나 생긴 게 관치금융입니다.
사실은 그 이전의 은행들은 대부분 민간 기업이었잖아요. 신한금융지주를 빼고 나면 다 정부 주도로 움직이는 관치금융이거든요. 더 문제는 글로벌 금융 자체가 각각의 영역에서 전문성을 발휘해서 금융이 포트폴리오를 강화시키고 은행 중심에서 은행이나, 증권, 보험 등의 각각의 역량들을 다 발전시켜야 그 나라의 금융구조가 탄탄해지는데 이렇게 통폐합이 되고 지주화를 시키면서 결국에는 은행 중심이 됐다는 거죠. 20년간 그렇게 흐른 것 같습니다.
▷이창호 기자
은행 중심의 금융지주회사는 어떤 문제점이 있습니까?
▶박주근 대표
첫 번째 문제점은 수익구조 자체가 은행에 의존하는 형태인 것입니다. 은행의 수익구조 자체도 선진화되어 있지 않고 이자마진(예대마진) 중심이기에 굉장히 후진적인 수익구조에다가 글로벌화된 포트폴리오도 완성되지 않았습니다.
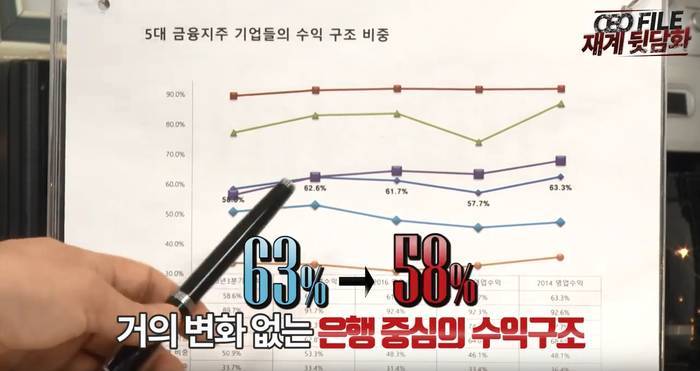
최근 5년 치만 봐도 은행 중심의 수익구조가 전혀 바뀌지 않습니다. 전체 금융지주에서 은행의 수익구조가 63%, 57%, 61%, 62%, 58%인데 이 수치는 농협 때문에 왜곡된 겁니다. 농협은 NH투자증권 같은 거대 금융기관이 있기 때문에 농협을 빼고 나면 나머지 4대 금융지주의 은행 수익 비중이 90%에 육박해요. 하나은행도 78%, 국민은행도 58%, 신한은행도 50%라는 거죠. 너무 은행 중심으로 집중되고 있다는 겁니다.
각각의 은행으로 나눠놓고 보면 KB금융지주나 신한금융지주가 그나마 은행 수익비중이 낮은 이유 중에 하나가 생명, 손보 등이 있기 때문입니다. 하나금융지주와 우리금융지주의 경우 은행이 절대적인 수익비중을 갖고 있습니다.
금융지주를 허가해주고 4대 금융지주로 통폐합했던 본질적인 목적이 약화된 거죠. 그러다보니 우리나라 금융그룹들이 글로벌 진출을 거의 하질 못하고 있어요. 이 정도 규모면 글로벌IB라든지 충분히 갈 수 있는 규모를 갖췄음에도 불구하고 그 시장에 대한 경쟁력이 전혀 없습니다.
학자들이 짚는 제도적인 문제는 ‘겸업을 허가해줘야 한다’ 입니다. 금융지주로 묶었으면 개인 신용평가를 할 때, 보험과 은행은 같이 해줄 수 있도록 해줘야 하는데 지금 다 금지되어 있습니다. 심지어는 요즘 빅데이터라는 말 많이 듣잖아요. 얼마 전 신한금융의 빅데이터 센터장과 이야기를 했는데 생명보험이랑 카드에서 빅데이터를 같이 못쓴다는거에요. 칸막이가 되어 있다는거죠. 지주회사의 시너지 효과가 전혀 없는 거죠. 시너지도 없고 상호포트폴리오도 약하다 보니 지속적으로 은행비중이 높아지는 현상이 일어나고 있는 거죠.
▷이창호 기자
은행비중이 커지는 게 특별히 문제가 될 만한 게 있나요?
▶박주근 대표
첫 번째 문제는 전문성 약화된다는 겁니다. 그래서 저희가 전문성이라는 건 사람의 문제이기에 인사조직을 봤습니다.
2019년에 4대 금융지주 계열사 전무급 이상 임원 100여명을 전수조사 해봤거든요. 해봤더니 은행출신이 무려 80%입니다. 은행 출신 임원들이 증권사에도 임원으로 가는 거고 카드사에도 가는 겁니다. 은행 출신이 아니면 고위직으로 갈 수가 없는거에요. 원래 본연의 뜻은 각각의 전문성을 강화해서 시너지를 만들고 비용도 줄여서 경영성과를 높이라고 했는데 이것은 은행이 수익을 독식하니까. 기업에서 ‘숫자가 깡패다’ 이런 말을 하거든요. 숫자를 잘 내는 기업이 힘이 셀 수밖에 없거든요.
수익구조가 은행이 독식을 하다 보니까 임원 인사도 은행 중심으로 하는거에요. 그러다보니까 증권사, 생보, 카드 등 다 은행출신들이 고위임원을 하고 있으니 밑에 사람들이 희망적인 것도 없고 전문성을 높이질 않는 거죠. 그래서 핀테크와 같은 혁신적인 것들이 일어날 수 없는 구조가 되는 거죠. 굉장히 보수적이고 안정적인 수익구조를 지향하는 사람들이 고위임원이 되다 보니까 단점이 나타나고 있다고 봐야되는거죠.
▷이창호 기자
이러한 현상이 생기는 이유나 해결책은 어떤 게 있을까요?
▶박주근 대표
계열사 칸막이를 없애는 제도적 장치가 필요합니다. 사실 저는 케이뱅크와 카카오뱅크가 나타났을 때 굉장히 많은 혁신이 일어날 줄 알았어요.
당시에 센세이션 했지만 1년 반 지나고 나니까 찻잔 속에 태풍 정도밖에 안 되는 거 같아요. 이게 보수적인 금융권들의 매개 역할을 할 줄 알았는데 실제적으로는 그런 역할이 나타나질 않았단 거죠. 기존의 카르텔이 굉장히 강하고 금융권에 보수적인 게 나타나는 것 같습니다.
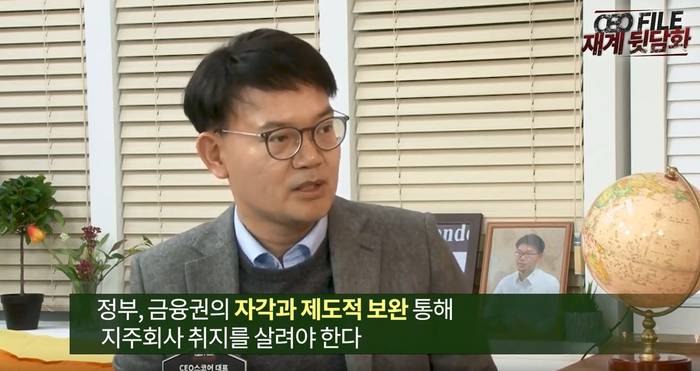
두 번째는 정부나 금융권에서 자각도 해야 하고 제도적으로 보완을 해야 한다고 봅니다. 그래야 원래 취지에 맞는 지주회사 취지를 살랄 수 있다고 봅니다.
▷이창호 기자
금융지주회사의 미래는 글로벌시장과 자본시장에 있습니다. 하지만 금융지주회사의 근간인 은행들의 주수익은 여전히 예대마진이죠. 이러한 상황에서 인력구조마저 은행업이 독식한다면 우리 금융권에 과연 미래가 있을까 생각해보게 됩니다.
[CEO스코어TV]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.