

 입력 2018-10-25 07:03:34


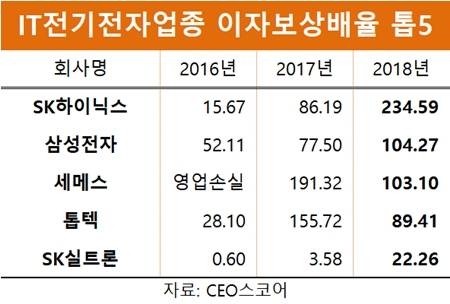
SK하이닉스(부회장 박성욱)의 업계 최고수준의 채무상환능력을 갖춘 것으로 평가됐다.
25일 기업 경영성과 평가사이트 CEO스코어가 500대기업의 이자보상배율을 산출한 결과, SK하이닉스의 올 6월 말 이자보상배율은 234.59로 IT전기전자업종 내 19개 기업 중 가장 높다.
SK하이닉스의 이자보상배율은 반기 말을 기준으로 2016년 15.67에서 2017년 86.19로 상승한 데 이어 올해는 전년보다 148.4나 높아졌다.
지난 2016년 하반기부터 시작된 반도체 슈퍼사이클 영향으로 올 상반기 영업이익이 전년 동기대비 80.2% 늘어난 9조9413억 원 등 역대 최대실적을 기록한 덕이다. 최근 반도체 고점 논란이 지속되는 상황에도 업계나 증권가는 올해까지 SK하이닉스가 실적 신기록 행진을 이어갈 것으로 전망했다.
실적 상승, 재무구조 안정 등에 힘입어 신용도가 지속 상향된 점도 이자보상배율 상승에 영향을 끼쳤다.
최근 해외 신용평가사 무디스는 SK하이닉스는 신용등급을 종전 ‘Baa3’에서 ‘Baa2’로 한 단계 상향조정했다.앞서 지난해는 국내 신평사가 ‘AA-(안정적)’에서 ‘AA-(긍적적)’, 올 5월에는 ‘AA(안정적)’까지 올렸다.
신용도 상향은 차입금에 대한 이자비용 감소효과를 가져온다. 실제 SK하이닉스의 올 6월 말 기준 차입금은 5조4151억 원으로 작년 같은 시점보다 7930억 원(17.2%) 증가했지만 올 상반기까지 지출한 이자비용은 424억 원으로 전년보다 33.8% 감소했다. 영업이익이 대폭 늘면서 이자비용이 줄어 이자보상배율이 크게 상승한 것이다.
늘어난 투자 대부분을 벌어들인 수익으로 소화해낸 점도 재무 부담을 줄인 요인으로 작용했다. 올 상반기 유무형자산투자액은 8조8734억 원으로 전년 동기대비 3조7603억 원(73.5%) 급증했다. 차입금 증가액을 크게 웃도는 규모다.
SK하이닉스 관계자는 “미세공정이나 장비투자에 필요한 금액이 커지는 상황이기 때문에 실적이 좋고 많이 벌어들인 만큼 재투자로 이어지는 상황”이라고 말했다.
이자보상배율은 기업이 벌어들인 영업이익이 이자비용으로 지출한 금액보다 얼마나 많은지를 나타낸 것이다. 기업의 채무상환능력을 보여주는 지표 중 하나로 쓰인다. 1미만인 경우 상환능력이 매우 취약한 것으로 평가되는 만큼 200이 넘어가는 것은 채무부담이 거의 느껴지지 않는 상황으로 보면 된다.
[CEO스코어데일리 / 최보람 기자 / p45@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.