

 입력 2026-09-08 07:00:00


조선 자회사 한화오션이 이익 절반 이상 차지
지상방산 영업이익률 25.3%로 수익성 지켜
방산 프리미엄이냐 조선 할인이냐 밸류 재평가

한화에어로스페이스가 2026년 2분기 사상 처음으로 분기 영업이익 1조원을 넘어섰다. 그러나 이익의 절반 이상은 지난해 연결로 편입한 한화오션에서 나왔고, 주력인 지상방산의 이익 증가율은 한 자릿수에 그쳤다. 방산 대장주로 불리는 한화에어로스페이스는 현재 방산·조선·우주를 아우르는 복합 중공업 기업의 외형을 갖췄다. 본지는 세 차례에 걸쳐 한화에어로스페이스의 손익 구조의 재편, 유럽 방산 수출과 미국 조선 진출이라는 두 성장 축, 대규모 투자와 지배구조·주주환원을 둘러싼 과제를 순서대로 진단한다.<편집자 주>
한화에어로스페이스(이하 한화에어로)가 2분기 분기 기준 처음으로 영업이익 1조원을 넘어섰다. 그러나 사상 최대 실적을 이끈 것은 주력인 지상방산이 아니라, 지난해 연결로 편입한 조선 자회사 한화오션이었다. 방산 대장주의 실적을 조선이 좌우하는 구조가 처음으로 수치에서 확인됐다.
8일 한화에어로 경영실적 분석 결과, 이 회사의 올해 2분기 연결 기준 매출은 9조2929억원, 영업이익은 1조3655억원으로 전년 동기보다 각각 47.2%, 58.5% 늘었다. 세전이익과 당기순이익은 각각 167.3%, 277.6% 급증했다. 이 가운데 한화오션이 매출 5조4432억원, 영업이익 7361억원으로 회사 전체 매출의 58.6%, 영업이익의 54%를 차지했다. 전년 대비 매출은 65.2%, 영업이익은 98% 늘었다. LNG(액화천연가스) 운반선 등 고부가 상선과 특수선 공정이 실적을 끌어올렸다.
반면 회사의 뿌리인 지상방산은 매출이 2조1075억원으로 전년보다 18.9% 늘었지만, 영업이익은 5330억원으로 2% 증가하는 데 그쳤다. 매출은 두 자릿수로 늘었으나, 대규모 체계 수출 인식이 하반기로 이연되면서 이익 증가폭이 제한됐다. 방산·ICT 자회사인 한화시스템은 매출이 1조1176억원으로 45.5%, 영업이익이 1037억원으로 219.1% 늘며 개선됐고, 항공우주는 매출 7600억원에 영업이익 370억원으로 전년 적자에서 흑자로 돌아섰다.
주목할 대목은 수익성의 무게중심이다. 외형은 조선이 키웠지만, 이익률은 방산이 지켰다. 지상방산의 영업이익률은 25.3%로 전 사업부 가운데 가장 높았다. 한화오션(13.5%), 한화시스템(9.3%), 항공우주(4.9%)를 크게 웃도는 수준이다. 매출 성장의 상당 부분을 한화오션이 담당하는 사이에 고마진 사업인 지상방산이 회사 전체 수익성을 떠받치는 구조인 셈이다.
성장세는 분기를 거듭하며 가팔라지고 있다. 올 2분기 매출과 영업이익은 직전 1분기보다 각각 61.6%, 113.7% 늘었고, 상반기 누계로는 매출 15조439억원, 영업이익 2조44억원을 기록했다. 수익성 지표도 개선됐다. 세전이익률은 13.4%로 1년 전보다 6%포인트, 당기순이익률은 11.6%로 7.1%포인트 높아졌다. 외형 성장이 이익률 상승으로 이어지는 구조가 자리를 잡았다는 의미다.
당기순이익이 280% 가까이 급증한 데에는 한화오션의 실적이 연결로 반영된 효과가 크게 작용했다. 실제로 순이익 1조805억원 가운데 지배기업 소유주에게 귀속되는 몫은 6364억원으로 약 60%에 그쳤고, 나머지 40%가량은 한화오션 등 자회사의 소수주주에게 돌아가는 비지배지분이다. 따라서 이번 실적은 방산 본업의 개선분과 조선 편입에 따른 외형 확대분을 분리해 볼 필요가 있다는 지적이 나온다. 방산 단일 기업으로 평가받던 한화에어로가 조선·우주를 포괄하는 복합 중공업 기업으로 재편되고 있음을 이번 분기 실적이 보여준다.
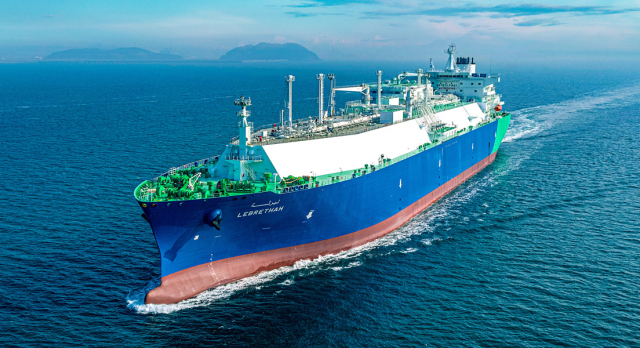
지난해 2월 한화오션이 세계 최초로 건조한 200번째 LNG운반선.<사진제공=한화오션>
이 같은 구조 변화는 밸류에이션 재평가로 이어진다. 순수 방산 경쟁사와 비교하면 사업 포트폴리오의 성격 차이가 뚜렷하다. 현대로템은 올 2분기 매출 1조6060억원, 영업이익 2324억원을 기록했다. 제품 구성 변화 등에 따른 기저효과로 영업이익은 전년보다 9.7% 감소했으나, 수주잔고가 사상 처음 30조원을 넘어섰다. LIG 디펜스&에어로스페이스(LIG D&A·옛 LIG넥스원)는 2분기 영업이익 1057억원으로 전년 대비 29.5% 늘며, 중동향 천궁-Ⅱ 양산 확대에 힘입어 수익성이 개선됐다.
방산 대형주가 실적 대비 높은 밸류에이션에 거래되는 가운데 한화에어로는 조선 편입으로 이익 규모는 확실히 커졌으나, 실적 변동성과 저마진 조선 사업의 결합이 밸류에이션에 어떻게 반영될지가 변수로 남는다. 방산업계 관계자는 “방산 프리미엄을 유지할지, 조선 편입에 따른 할인 요인이 작용할지가 향후 주가의 관건”이라고 설명했다.
한화에어로는 하반기부터 지상방산의 수출 인식이 본격화될 것으로 보고 있다. 한화에어로 관계자는 “3·4분기 실적도 견조할 것으로 예상된다”고 말했다. 폴란드 K9 자주포 2차 실행계약 물량 양산과 이집트·호주향 K9 납품이 예정돼 있기 때문이다. 특히 하반기에는 조선에 쏠렸던 이익 기여도가 방산 쪽으로 일부 되돌아올 것으로 전망된다. 결국 이번 분기는 ‘방산기업’에서 ‘복합 중공업 기업’으로 넘어가는 전환점으로 분석된다.
[CEO스코어데일리 / 김병훈 기자 / andrew45@ceoscore.co.kr]

































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.