


 입력 2025-12-17 07:00:00


3분기 누적 영업이익 7382억원…전년比 150.3%↑
K2 전차 2차 계약·철도 수출로 수주잔고 30조 육박
수익성 개선으로 무차입 경영 중…부채비율도 128%
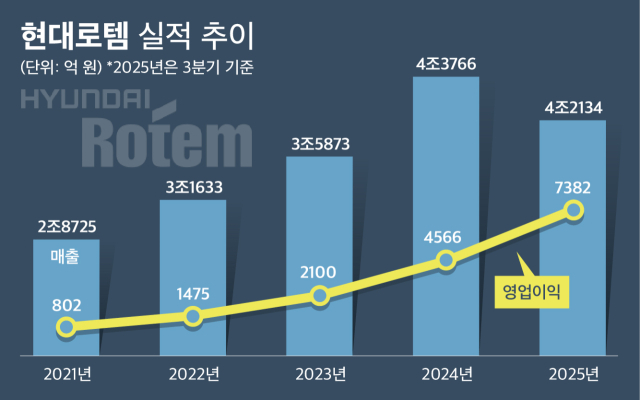
현대로템이 올해 사상 처음으로 연간 영업이익 1조원 돌파를 눈앞에 뒀다. 방산과 철도 부문의 해외 수출이 확대되면서 매출과 이익이 모두 증가한 영향으로 풀이된다. 과거에는 대규모 적자로 현대자동차그룹의 ‘미운 오리’ 취급을 받기도 했지만 최근 탄탄한 수익을 내는 핵심 계열사로 급부상했다는 평가가 나온다.
17일 금융감독원 전자공시시스템에 따르면 현대로템은 올해 3분기 누적 기준 매출 4조2134억원과 영업이익 7382억원을 기록했다. 이는 전년 동기 대비 매출은 43.5%, 영업이익은 무려 150.3% 증가한 수치다.
업계에서는 올해 첫 영업이익 1조원 돌파가 가능할 것으로 보고 있다. 호실적은 전체 매출의 약 56%를 차지하는 디펜스솔루션(방산) 부문이 폴란드행 K2 전차 인도를 통해 이익률을 견인했고, 레일솔루션(철도) 부문도 흑자 기조를 안착시키며 ‘쌍끌이 성장’을 주도했다.
실제로 3분기 방산 매출은 2조3554억원으로 전년 동기 대비 61% 증가했고, 레일솔루션 부문은 1조4705억원으로 37.0% 늘었다. 수주 실적도 대폭 강화됐다. 3분기 수주잔고는 29조6088억원으로 역대 최대 규모다. 방산 부문 수주 잔고는 10조원을 돌파했고 철도 부문은 18조원 수준을 유지했다.
수주 확대에 따른 현금 유입으로 재무 건전성도 크게 개선됐다. 방산과 철도 중심의 대형 프로젝트 계약이 늘면서 선수금이 유입됐고, 이를 바탕으로 차입금 의존도를 크게 낮춘 덕분이다.
현대로템의 차입금은 3분기 619억원으로 지난해 말(5814억원) 대비 89.4% 줄었다. 현금성 자산은 6735억원으로 1년 전보다 42.6% 늘었다. 차입금보다 현금이 10배 이상 많아 순차입금이 마이너스(–)로 전환됐다. 사실상 ‘무차입 구조’를 완성한 것이다. 부채비율도 2023년 말 218%에서 2024년 말 163%에 이어 128%까지 낮아졌다.
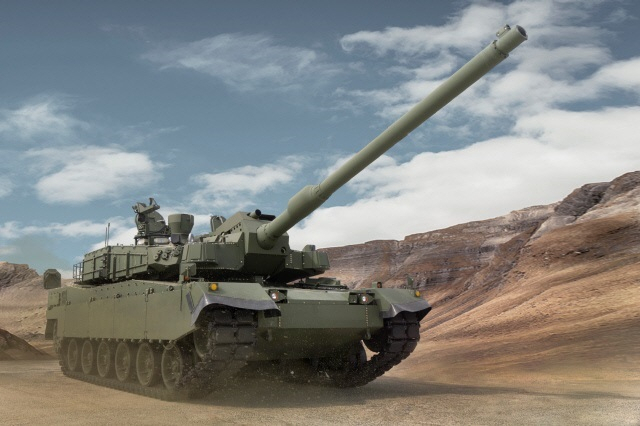
실적 전망 역시 밝다. 현대로템은 내년에만 80대 이상의 폴란드 K2 전차가 생산될 것으로 예상되는데다 이라크, 루마니아 등에 전차 수출 가능성이 높다.
실제로 회사는 최근 페루 정부와 K2 전차 54대, 차륜형 장갑차 141대 등 총 195대의 지상전력을 도입하는 기본 협정을 체결했다. 양측은 내년 6월까지 이행계약을 마무리하는 것을 목표로 조율을 이어간다는 방침이다.
여기에 국산 고속철도차량의 첫 해외 수출로 기록된 우즈베키스탄 고속차량 총 42량(편성당 7량)도 조기에 출고됐다. 해당 물량은 내년 1~2월쯤 우즈베키스탄 현지에 도착한다. 당초 내년 3월까지 공급하기로 한 일정보다 1~2개월 앞서 조기에 공급하는 것이다. 현대로템은 나머지 35량(5편성)도 오는 2027년까지 차질 없이 생산해 현지 인도를 마친다는 계획이다.
현대로템 관계자는 “해외 수출 물량 생산 증대에 따른 매출 및 이익 개선 효과로 실적이 개선됐다”면서 “무차입 경영 기조를 지속할 것”이라고 말했다.
[CEO스코어데일리 / 박주선 기자 / js753@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.