


 입력 2025-09-21 10:00:00


삼성생명, 당기순이익 2.16조→2.13조…1.3% 하락 추산
화재는 1.8조→1.7조, 3.8% 감소…앞으로도 지속될 기조
생명보험은 저출산, 손해보험은 자동차 보험료 인하 ‘골치’
생명보험업계는 대표적으로 저출산·고령화에, 손해보험업계는 지속적인 자동차 보험료 인하와 기후재난 등에 수익을 벌어들이기 어려운 구조에 처해있다. 이에 더해 저금리 기조와 자본규제 개편 등도 업황 악화에 기여한다. 이에 삼성생명과 삼성화재의 올 3분기 누적 실적이 전년 동기 대비 하락할 것이라는 전망이 나왔다.
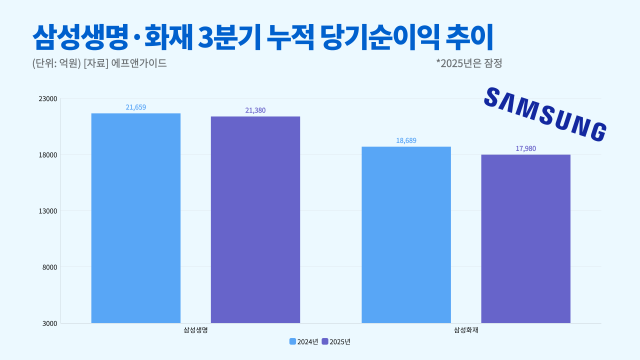
21일 에프앤가이드에 따르면 삼성생명과 삼성화재의 올 3분기 누적 당기순이익이 전년 동기 대비 하락할 것으로 전망됐다. 삼성생명은 올해 2조1380억원으로 전년 동기(2조1659억원) 대비 1.3% 감소할 것으로 보인다. 같은 기간 삼성화재는 1조7980억원으로 전년 동기(1조8689억원) 대비 3.8% 줄을 것으로 추산됐다.
생명보험업계는 보험업 성장이 정체된 상황이다. 저출산·고령화와 인구감소 등으로 생보사의 주력 상품이었던 사망보험의 수요가 급감했다. 또 저금리 기조가 유지되면서 채권 등의 운용 수익률이 낮아지는 등의 영향에도 실적 개선에 어려움을 겪는다.
손해보험업계는 4년 연속 인하되는 자동차 보험료와 높아지는 손해율에 고심이 깊다. 또 다가오는 추석 연휴에 발생할 차량 사고와 가을 태풍, 겨울철 폭설 및 빙판길 사고 등 계절적 요인이 도사리고 있다. 여기에 7월과 8월에는 폭우가 쏟아지며 침수 피해가 발생한 것도 업황 악화에 한몫한다.
게다가 보험업계는 자본적정성 리스크가 본격적으로 부각되고 있기도 하다. 올해부터 시장금리 하락과 보험부채 할인율 현실화가 맞물리면서 자본관리 부담이 급격히 확대됐다. 이에 보험사들은 자본성증권 발행을 늘렸지만 비용 증가 및 자본 질적 저하라는 부작용을 초래했다.
금융당국은 과도한 자본성증권 의존을 지적하며 단기적 완화조치와 함께 중장기적으로 기본자본비율 적기시정조치 기준화, ALM 관리 강화 등 질적 규제를 추진 중에 있으나, 중장기적으로는 자본관리 부담이 오히려 심화되는 구조라고 업계는 주장한다.
나이스신용평가는 이 개편에 따라 보험사듣 금리 환경 변화에 자본구조 취약성은 더욱 확대될 것으로 밝혔다. 통상적으로 금리 하락 시 순자산은 감소하고, 금리위험액 등이 확대돼 요구자본도 증가한다. 이에 따라 지급여력비율과 기본자본비율 역시 동반 하락하는 구조적 부담이 발생한다는 것이다.
자본적정성을 방어하기 위한 가장 근본적인 수단은 수익성 제고이지만, 보험업황 전망이 좋지 않아 업계는 우려가 깊은 상황이다. 나이스신용평가는 “단순히 이익 규모를 확대하는 것이 아니라, 요구자본 증가를 감안한 실질적인 리스크 대비 수익성을 확보해야 한다”며 “보험계약마진을 축으로 한 안정적인 이익 구조 확립이 자본관리의 지속가능성을 좌우할 것”이라고 밝혔다.
[CEO스코어데일리 / 이수영 기자 / swim@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.