


 입력 2025-09-17 17:55:41


카드업계 신기술금융 자산, 최근 5년간 1000억원대에 머물러
전체 카드사 라이선스 취득…신한카드 필두로 4개 카드사만 참전
수익 내기까지 상당 시간 소요…수익 보전 급급한 카드사 부담
국내 전업 카드사 8곳이 모두 신기술금융업 라이선스를 보유하고 있지만, 실제 투자를 집행하고 사업을 영위하는 곳은 4곳(신한·KB국민·롯데·우리카드)에 그친 상황에서 당국이 모험자본 공급 확대를 강하게 주문하고 나섰다.
절반 이상의 카드사가 신기술금융업을 사실상 방치했다는 게 금융당국 시각이다. 카드사들은 한때 신규 성장동력 확보 차원에서 신기술금융 투자를 늘려왔으나, 최근 몇 년간 업황 악화로 생존 전략에 집중하면서 투자를 축소했다.
신기술금융업은 투자기업의 성과가 나타날 때까지 상당한 시간이 걸리는 만큼, 단기 수익성에 몰두할 수밖에 없는 카드사 입장에서는 부담스러운 사업으로 꼽힌다. 그러나 이재명 정부가 ‘생산적 금융’을 핵심 국정과제로 내세운 만큼, 카드사들도 당국 요구에 발맞출 수밖에 없는 처지다.
17일 금융권에 따르면 이찬진 신임 금융감독원장은 전날 서울 중구 여신금융협회에서 14개 여신전문금융회사 CEO와 정완규 여신금융협회장을 만나 간담회를 열고, 답보 상태에 머물고 있는 신기술금융 사업의 확대를 요청했다. 이 원장은 “기술 기반 성장단계 기업에 대한 모험자본 공급이 확대돼야 한다”며 “여전사들이 혁신을 지속하고 미래 성장동력을 발굴해 달라”고 강조했다.
실제로 금감원 조사에서 신기술사업자에 대한 여전사의 투자 금액은 2021년 8조3000억원까지 늘어났으나 △2022년 5조7000억원 △2023년 5조5000억원 △2024년 5조3000억원 수준으로 최근 3년간 5조원대에 머물렀다. 올 상반기 투자 금액은 3조원으로 비슷한 수준을 유지했다.
이 원장은 여전사에 대한 모험자본 공급 확대를 주문하면서 동시에 “감독당국 또한 신기술금융업에 대한 제도개선을 검토하고, 혁신금융서비스와 겸영·부수업무의 폭넓은 허용 등을 통해 여전사의 투자역량과 경쟁력 강화를 지원하겠다”며 당근책을 제시했다.
지난 2023년 11월 삼성카드가 신기술금융 라이선스를 취득하며 현재 8개 전업 카드사 모두 신기술금융업에 진출한 상황이다. 하지만 관련 자산을 집행하고, 사업을 영위 중인 곳은 몇 년째 4곳(신한·KB국민·롯데·우리카드)에 불과하다.
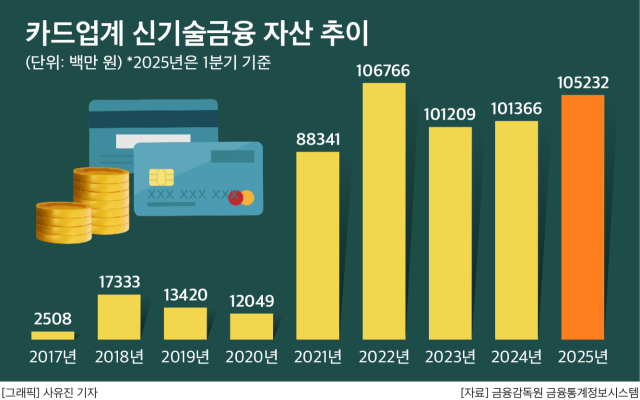
관련 시장 역시 답보 상황에 머물고 있다. 4개 카드사의 신기술금융 관련 사업 규모 역시 2022년 2분기 이후 지속 1000억원대 수준에 머물러 있는 수준이다.
2017년 말 25억8000만원 수준에 불과했던 카드업계의 신기술금융 자산은 이듬해인 2018년 말 173억3300만원으로 100억원 넘게 늘었다. 이후 지속 증가세를 보이던 신기술금융 자산은 2022년 2분기 1086억1400만원으로, 사상 첫 1000억원대 규모를 기록했다.
하지만 △2022년 3분기 1026억7900만원 △4분기 1067억6600만원 △2023년 1분기 1096억8800만원 △2분기 1074억1900만원 △3분기 1021억7700만원 △4분기 1012억900만원 △2024년 1분기 1014억6500만원 △2분기 1006억1900만원 △3분기 1008억7700만원 △4분기 1013억6600만원 등 1000억원대 수준을 벗어나지 못하고 있다.
이처럼 8개 카드사가 라이선스를 확보했음에도 신기술금융 투자에 적극적으로 나서지 않는 배경에는 신기술금융업이 당장 수익을 내기 어려운 사업이라는 점이 자리하고 있는 것으로 풀이된다.
신기술금융업은 투자받은 기업이 성장해서 이익을 내야 투자사들도 관련 수익을 낼 수 있는 것으로, 보유 기술이 아무리 뛰어나다고 해도 이를 사업화하고 수익을 내기까지는 상당한 시간이 걸릴 수밖에 없다. 최근 몇 년간 당장의 수익이 급급한 카드사 입장에서 긴 호흡을 유지해야 하는 신기술금융업은 부담스러울 수밖에 없는 실정이다.
현재까지 신기술금융에 따른 수익을 내는 곳은 신한카드가 유일하다. 그마저도 올해 1분기 신한카드가 신기술금융업을 통해 벌어들인 수익은 2000만원 수준에 불과하다. 여기에 신기술금융의 경우 외부 시장상황에 따라 손익이 영향을 많이 받는 사업인 만큼, 최근과 같은 비우호적인 업황에서는 투자를 늘리기가 어렵다는 입장이다.
이미 신사업 확대 여력이 없는 상황에서 카드사들은 당혹스러울 수밖에 없는 실정이다. 카드사들은 최근 몇 년간 내부 비용 절감에 나서며 간신히 순익 개선을 이어왔다. 하지만 국내외 경기 불확실성이 지속되며 대손비용 부담이 이어지고 있는 가운데, 가맹점수수료율 인하의 영향까지 본격화되자 최근 들어서는 비용 절감의 효과마저 흐려지고 있는 상황이다.
금융권의 한 관계자는 “당국에서 요청하는 사항이 있으면 카드사들 역시 따라가야겠으나, 카드사 차원에서 여력이 있어야 새로운 사업을 펼칠 수 있을 텐데 최근 카드사의 이슈나 업황이 그럴 분위기는 아닌 게 사실”이라며 “전일 간담회에서 소비자 보호나 채널 구축 등의 사항이 더욱 강조된 만큼, 우선은 해당 사항에 초점을 맞춰 빠르게 개선해 나가지 않을까 싶다”고 내다봤다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.