


 입력 2025-09-17 17:59:01


흥국·ABL, 올해 상반기 운용자산이익률 4.1% 기록…작년에는 메트라이프 5.2%로 최상단
이지스자산운용 인수 ‘흥국·한화’ 2파전…삼성생명은 헤이핀캐피털매니지먼트 지분 인수
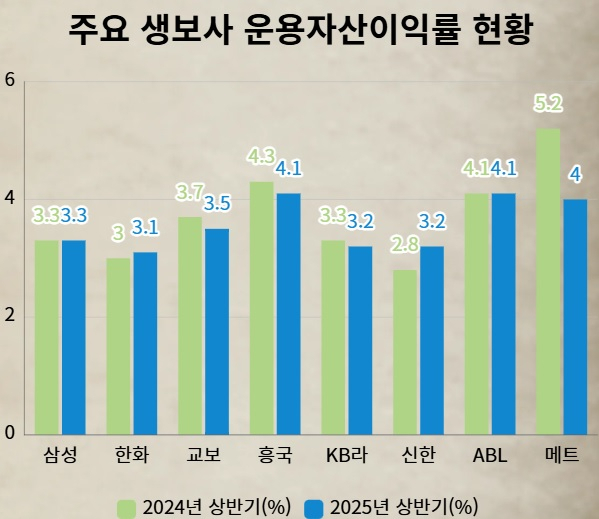
주요 생보사 운용자산이익률 현황. <그래프=CEO스코어데일리>
국내에서 영업 중인 생명보험사들 중에서 흥국생명과 ABL생명이 운용자산이익률에서 올해 상반기에 선전했다. 생보사들은 보유하고 있는 계약의 보험료 적립금 등을 기초로 운용자산을 굴려 투자수익을 창출한다.
17일 업계에 따르면 국내에서 영업 중인 생보사들의 운용자산이익률 평균은 올해 상반기 기준 3.3%다. 지난해 상반기에도 3.3%를 찍었다.
올해 상반기 기준으로 흥국생명과 ABL생명이 운용자산이익률에서 함께 선두에 섰다. 흥국생명과 ABL생명의 운용자산이익률은 업계 평균보다 0.8%포인트 높은 4.1%를 기록했다.
흥국생명 관계자는 “시장 상황을 고려해 수익증권 신규 투자를 늘리고 리밸런싱도 진행하면서 운용자산이익률을 높이고 있다”고 설명했다. 또 ABL생명 관계자는 “채권 투자에서 발생하는 안정적인 이자 수입과 더불어 당사만의 특화된 대체 투자로 인한 초과 수익을 기반으로 보험사의 특성에 최적화된 투자 포트폴리오를 운용하고 있다. 당사의 체계적이고 안정된 투자 이익은 향후에도 당사의 지속가능한 성장 기반의 큰 축이 될 것으로 생각한다”고 설명했다.
이들 다음으로 △메트라이프 4.0% △교보라이프플래닛 3.8% △BNP파리바카디프생명 3.7% △IBK연금보험 3.7% △동양생명 3.6% △교보생명 3.5% △AIA생명 3.5% △iM라이프 3.4% △처브라이프 3.4% △삼성생명 3.3% 등의 순서로 운용자산이익률이 높았다. 업계 최저 운용자산이익률은 KDB생명의 2.6%로 나타났다.
지난해 상반기에는 △메트라이프 5.2% △AIA생명 4.6% △흥국생명 4.3% △라이나생명 4.2% △ABL생명 4.1% △처브라이프 4.1% △동양생명 3.8% △교보생명 3.7% △푸본현대생명 3.6% 등의 순서로 운용자산이익률이 높았다. 업계 최저 운용자산이익률은 DB생명의 2.3%로 집계됐다.
이 가운데 생보사들은 운용자산이익률을 높이기 위해 분주한 움직임을 보이고 있다. 통상 보험사들은 안정적인 보험금 지급을 위한 목적으로 보유하고 있는 자산을 운용한다.
일례로 국내 최대 부동산 자산운용사로 분류되는 이지스자산운용 인수전이, 올해 상반기 운용자산이익률에서 좋은 모습을 보인 흥국생명과 생보사 빅3의 한 축인 한화생명으로 양립되는 모양새로 굳어가고 있다. 참고로 한화생명의 운용자산이익률 지난해 상반기 3.0%, 올해 상반기 3.1%로 업계 중하위 그룹에 머물러 있다.
흥국생명 관계자는 “장기 자산운용수익 확보를 위해 이지스자산운용 인수 예비입찰에 참여한 것”이라며 “부동산 등 대체투자 역량 확대가 목적이지만 아직 예비입찰 단계라 조심스럽다. 다만 만일 인수가 성사된다면 재무적 투자자가 아닌 전략적 투자자로서 장기 보유할 계획이며 그룹 내 타 금융 계열사와의 시너지 통해 견고한 성장과 수익성 개선을 기대하고 있다”고 언급했다.
이와 비슷한 취지에서 삼성생명도 최근 유럽계 주요 사모펀드(PEF) 운용사인 헤이핀캐피털매니지먼트의 지분을 인수했다. 삼성생명 측은 이번 헤이핀캐피털매니지먼트의 지분 인수는 해외투자를 보다 다변화하려는 데 있다고 봤다. 국내 저성장 환경을 극복하기 위한 글로벌 투자 포트폴리오 확대 전략의 일환으로 풀이된다.
다만 업계는 이런 운용자산이익률이 보험부채의 특성을 고려하지 않아 보험사들의 자산·부채관리능력(ALM) 수준을 정확히 평가하지 못하는 한계가 있다고 지적한다. 운용자산이익률은 보험금융손익을 반영하지 않아 보험사들이 갖고 있는 운용자산에 의해서만 산출된다는 특징이 있기 때문이다.
업계 관계자는 “운용자산이익률은 보험부채를 고려하지 않고 단지 운용자산에서 발생하는 수익률로서의 지표로 해석해야 할 것”이라며 “보험사별 당기손익공정가치측정금융자산(FVPL) 분류 현황을 고려해 운용자산이익률 변화를 비교할 필요가 있다”고 설명했다.
이어 “보다 근본적으로 보험사 자산운용 성과를 평가하기 위해서는 ALM을 고려하고 자산의 회계적 분류 방식에 따른 영향을 최소화해 보험사별 비교 가능성을 높일 수 있는 지표에 대한 검토가 필요하다”고 덧붙였다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.