

 입력 2025-09-01 07:00:00


저축은행 순익 2570억원…1분기比 흑자 규모 확대
건전성 지표도 개선세…연체율 9.00%→7.53%
리스크관리 강화…수익성·건전성 점차 개선 전망
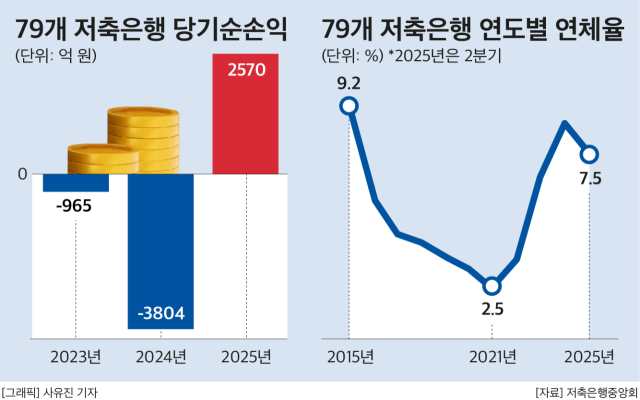
적자의 늪에서 허덕이던 저축은행업계가 2개 분기 연속 흑자를 기록했다. 특히 2분기 들어서는 1분기보다도 흑자 규모가 커지며 수익성이 점진적으로 개선되는 모습을 보였다. 선제적 대손충당금 적립 등 리스크관리 강화를 위한 자구 노력에 따른 결과다.
하지만 부동산시장 경기회복 지연, 가계부채 관리 강화 등 비우호적인 영업환경이 지속되고 있는 만큼 본격적인 실적 턴어라운드는 보다 지연될 것이라는 게 업계 시선이다. 이에 따라 저축은행업계는 부동산 PF 공동펀드 매각 및 개인·개인사업자 공동매각을 지속 추진하는 등 수익성·건전성을 모두 개선해 나갈 수 있도록 노력한다는 방침이다.
1일 저축은행중앙회에 따르면 올해 상반기 79개 저축은행의 당기순이익은 2570억원으로 집계됐다. 지난해 같은 기간 저축은행업권은 3804억원의 순손실을 기록했으나, 흑자 전환에 성공한 것이다.
당장 지난해 말까지만 해도 저축은행업권은 적자의 늪에서 헤어나오지 못했다. 하지만 올해 1분기 들어 440억원의 순이익을 기록하며 2년 만에 흑자 전환에 성공하더니, 올 2분기에도 2130억원의 순익을 내는 등 흑자 규모가 확대됐다.
이는 충당금 부담이 해소된 영향이다. 부실채권 정리 및 선제적 대손충당금 적립에 따른 대손충당금 전입액이 감소하며 직전 분기 대비 순이익 규모 증가했다는 것이 골자다. 실제로 대손충당금 전입액은 1분기 9000억원에서 2분기 7000억원으로 2000억 가량 줄었다.
대손충당금이란 금융기관이 대출을 내 줬을 때 발생할 손실을 평가한 금액이다. 이와 같은 대손충당금은 비용으로 잡히게 되며, 규모가 클수록 회사의 순이익도 깎아먹게 된다.
79개 저축은행의 상반기 이자비용은 1조7816억원으로, 전년 동기(2조1146억원)보다 15.75% 감소했다. 하지만 여신 축소 및 신규취급대출 평균금리 하락 등의 영향으로 이자수익이 전년(4조8870억원) 대비 8.15% 줄어든 4조4888억원을 기록하며 이자이익의 개선 효과는 미미했다.
전국 저축은행의 총자산은 6월 말 기준 118조8000억원으로, 직전 분기 대비 2000억원 늘었다. 여신은 적극적인 매·상각과 경기회복 지연에 따른 기업대출 취급 감소의 영향으로 1조6000억원 감소한 94조9000억원을 기록했다. 같은 기간 수신은 예금자보호 한도 상향, 하반기 수신 만기 집중 사전 준비 등에 따라 1000억원 줄어든 99조5000억원으로 집계됐다.
건전성 지표는 개선세를 보였다. 먼저 은행의 위기대응 능력을 살펴볼 수 있는 BIS비율은 15.60%로, 직전 분기 대비 0.32%포인트 상승했다. 이는 법정 기준 8%의 두 배 수준으로, 증자 등 자기자본 증가의 영향으로 전분기 대비 상승해 역대 최고 수준의 자본적정성을 지속 유지하고 있다는 설명이다.
연체율도 개선됐다. 6월 말 기준 79개 저축은행의 연체율은 평균 7.53%로, 직전 분기(9.00%) 대비 1.47%포인트 개선됐다. 부동산 프로젝트파이낸싱(PF) 공동펀드 매각 등 건전성 제고에 집중한 결과다. 구체적으로 기업대출 연체율은 10.82%로 2.84%포인트 감소했으며, 가계대출 연체율은 0.12%포인트 하락한 4.60%를 기록했다. 고정이하여신비율은 1.10%포인트 하락한 9.49%를 기록했다.
저축은행업권은 경기회복 지연 및 거래자 상환능력 저하 등 자산건전성 악화요인과 부정적 영업환경이 여전하다고 보고, 매각·상각 등 부실채권 정리를 통한 자산건전성 제고 노력을 지속한다는 방침이다.
저축은행중앙회 관계자는 “올해 2분기에는 수익성이 점진적으로 개선되는 가운데, 자본적정성을 비롯 자산건전성 및 유동성 모두 안정적으로 관리되고 있어 경영안정성은 양호한 상황”이라면서도 “경기회복 지연 및 거래자 상환능력 저하 등 자산건전성 악화요인과 부정적 영업환경은 여전히 상존한다고 보고, 건전성 지표 개선 등 경영안정성에 중점을 두고 경영전략을 수립 및 시행 중에 있다”고 말했다.
그러면서 “저축은행의 업황은 경기부양 정책 추진 및 기준금리 안정화 등 대외적 경제 여건의 긍정적 요인과 함께 적극적인 부실채권 정리, 선제적 대손충당금 적립 등 리스크관리 강화를 위한 자구노력의 결과로 수익성과 건전성은 점진적으로 개선될 전망”이라고 내다봤다.
다만 “부동산시장 경기회복 지연, 가계부채 관리 강화 등 비우호적인 영업환경이 지속되고 있으며, 영업 정상화를 통한 수익성이 개선됐다고 보기 어려운 상황인 만큼 본격적인 턴어라운드 시기는 다소 지연될 것으로 전망된다”면서 “향후 저축은행업권은 매각·상각 등 부실채권 정리를 통한 자산건전성 제고 노력을 지속하고 영업력 확충을 위한 다양한 시도를 추진할 것으로 예상된다”고 덧붙였다.
이 관계자는 “앞으로도 저축은행업계는 자산건전성 지표 관리 강화를 위해 부동산 PF 공동펀드 매각 및 개인·개인사업자 공동매각을 지속 추진하고, 하반기 가동되는 SB NPL 자회사를 통해 적극적으로 부실채권을 정리할 예정”이라고 강조했다.
이어 “온투업 연계대출 활성화, 신용평가 체계 개선 등 신성장동력 발굴 노력을 지속하는 한편 업계 본연의 역할인 햇살론, 사잇돌2 및 중금리 대출 등 서민금융은 지속 공급할 계획”이라고 부연했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.