


 입력 2025-08-29 12:00:00


금융위, 상생 상품에 신용보험 등 포함…300억 기금 조성해 보험료 지원
신용보험 수입보험료 2022년 80억 수준 불과…2018년 대비 45억 감소해
각종 규제로 판매 저조…“대출 실행 시 신용보험 소개 적극적으로 이뤄져야”
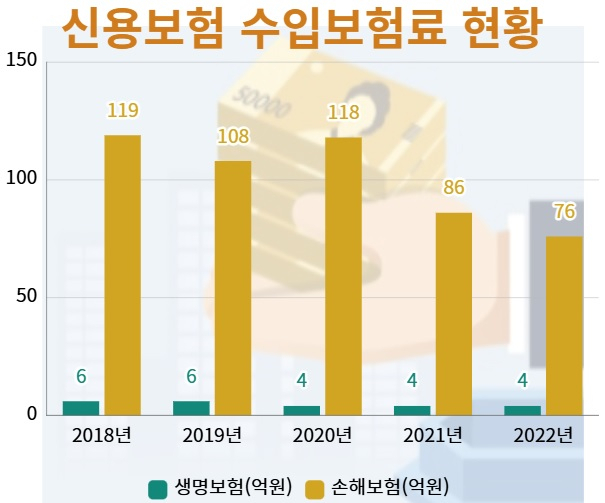
신용보험 수입보험료 현황. <그래프=CEO스코어데일리>
금융당국이 보험업권과 손잡고 서민경제 어려움 해소에 발 벗고 나섰다. 300억원 규모의 상생 기금을 조성해 선정된 상생 상품 보험료를 3년간 전액 지원할 방침이다. 상생 상품에는 신용보험, 상해보험, 기후보험, 풍수해보험, 화재보험, 다자녀 안심보험 등이 있다.
29일 업계에 따르면 금융위원회는 지난 26일 열린 ‘보험업권 상생 상품 활성화를 위한 협약식’에서 서민들과 소상공인들에게 꼭 필요한 보험 상품의 보험료를 전액 지원하는 운영 방안을 마련했다고 밝혔다.
권대영 금융위 부위원장은 이날 모두 발언을 통해 “보험업권의 상생 상품은 국민의 마음과 신뢰를 얻는 출발점이 될 것”이라며 “보험의 기본은 상호부조 정신에 있다. 상생 상품은 보험 개혁 작업 이후, 보험의 기본으로 돌아가는 수순”이라고 강조했다.
상생 상품 중에서 눈에 띄는 건 ‘신용보험’이다. 이는 은행 등 금융기관에서 대출을 받은 소비자가 우발적인 보험사고로 채무 상환을 이행할 수 없을 때 미상환 대출금액의 전부 또는 일부를 정해진 조건에 따라 대신 갚아주는 상품이다. 최근 ‘빚의 대물림’ 문제가 사회적 이슈로 떠오르면서 관심을 받고 있다.
신용보험 판매 실적은 2020년 이후 감소 추세이다. 국회입법조사처에 따르면 신용판매 수입보험료는 2018년 125억원(생보 6억원, 손보 119억원)에서 2022년 80억원(생보 4억원, 손보 76억원)으로 45억원(36.0%) 줄었다.
이와 관련해 국회입법조사처는 경기 불황과 채무자의 경제적 어려움이 겹치면서 신용보험 이용이 감소한 것이라고 분석했다. 또 은행의 보험 창구인 방카슈랑스 규제로 인한 고객 접근성 제한 및 플랫폼 규제 등으로 판매채널 확대도 어려워지면서 사실상 신용보험 판매망이 거의 막힌 상황이 지속되고 있다고도 봤다.
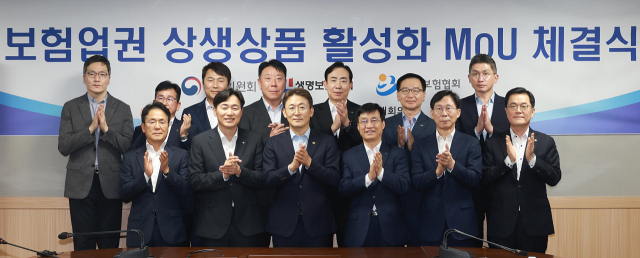
지난 26일 열린 ‘보험업권 상생 상품 활성화를 위한 협약식’에 참석한 금융당국 관계자, 보험협회 관계자, 보험사 CEO들이 기념 촬영을 하고 있다. <사진=금융위원회>
실제로 신용보험은 구속성 계약 이슈로 인한 간주 규제 및 대출과 보험의 창구 분리 규제로 인해 판매가 활발하지 못하다.
금융소비자 보호에 관한 법은 상품의 계약 체결과 관련해 소비자 의사에 반해 다른 상품의 계약 체결을 강요하는 것을 금지하고 있다. 대출성 상품의 계약을 체결한 뒤 계약의 이행 전후 각각 1개월 이내에 다른 상품의 계약을 체결했을 때 특정 조건에 부합할 경우 불공정 영업 행위로 간주되기 때문이다.
보험업법은 방카슈랑스와 관련해 금지 행위를 규정하고 있다. 대출 창구에서 채무자가 신용보험에 대한 자발적 의사에 의한 설명을 요구하면 안내할 수는 있지만 대출 담당 직원의 선제적인 상담 및 권유는 원칙상 금지된다. 이에 따라 대출 업무와 신용보험 가입을 위한 업무를 각각 다른 창구에서 처리해야 하는 불편함이 발생한다.
국회입법조사처 관계자는 “현행 규제는 대출 계약 시점에 신용보험 안내 및 설명이 불가해 소비자가 신용보험을 전혀 알지 못하는 상황이 초래될 수 있다”며 “신용보험이 적시에 안내되도록 하고 보험 가입 시 이자율 우대 등 신용보험의 효익을 누릴 수 있다는 점을 설명할 수 있도록 허용할 필요가 있다”고 언급했다.
업계도 신용보험의 효과를 긍정적으로 바라보고 있다. 소비자 채무불이행에 대한 위험 감소뿐만 아니라, 은행의 신용위험 완화와 금융당국의 가계대출 관리 및 금융 안정성 유지에 도움이 되는 상품으로 평가되기 때문이다. 일례로 은행은 채무자에게 사망 등의 사고가 발생했을 때 추가 대출 회수 비용 없이 대출을 회수할 수 있다.
업계 관계자는 “주요 선진국들은 이미 신용보험이 대출 고객과 대출 기관의 리스크를 효과적으로 관리하는 수단으로 활용되고 있다”며 “가계부채에 대한 안전망 역할을 충실히 수행하고 있는 것”이라고 말했다. 이어 “고객 입장에서 신용보험의 필요가 가장 높을 때가 바로 대출 실행 시점이라는 점을 고려하면 대출 과정에서 신용보험에 대한 소개가 적극적으로 이뤄질 필요가 있다”고 덧붙였다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.