


 입력 2025-08-26 07:00:00


중저신용자 비중 강화에 전략 전환 가속
자영업자·소상공인 자금 수요 확대에 적극 대응
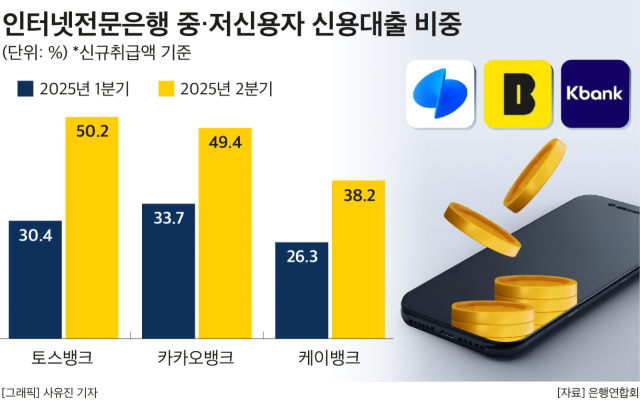
인터넷전문은행들이 중저신용자 대출 목표치를 초과 달성하며 포용금융의 전진기지로 자리매김하고 있다. 금융당국이 중저신용자 비중 평가 기준을 강화하는 동시에 가계대출 관리 기조를 지속하면서 인터넷은행들은 새로운 돌파구로 소상공인·자영업자 대출 지원에 집중하는 모습이다.
26일 금융권에 따르면 케이뱅크, 카카오뱅크, 토스뱅크 등 인터넷은행 3사 모두 올해 2분기 중저신용자 대출 비중이 당국의 목표치(30%)를 웃돌았다. 잔액 기준으로 케이뱅크는 34.4%, 카카오뱅크는 33.1%, 토스뱅크는 35%를 기록했다. 신규취급액 기준으로는 카카오뱅크와 토스뱅크가 각각 49.4%, 50.2%로 절반에 육박했다.
중저신용자 대상 신용대출은 KCB 기준 신용평점 하위 50% 차주에 대한 대출을 뜻한다. 금융당국은 인터넷은행이 연간 30% 이상의 중저신용자 신용대출 비중을 달성하도록 규제하고 있다.
인터넷은행들이 일제히 중저신용자 대출 비중을 늘릴 수 있었던 배경에는 정책 환경 변화가 자리한다. 금융당국은 지난해 평가 기준을 평균 잔액 30% 이상으로 변경한 데 이어, 올해 들어 ‘신규취급액 30% 이상’이라는 기준을 추가했다.
가계대출 억제 기조가 이어진 점도 인터넷은행 중저신용자 대출 확대에 영향을 미쳤다. 상대적으로 접근이 용이한 개인 신용대출 중심의 여신 확대 전략에 제약이 커지며 인터넷은행들은 자영업자와 소상공인까지 포용 대상을 넓히며 비중을 높여가고 있다.
케이뱅크는 정책·보증 상품을 다변화하는 전략을 내세우고 있다. 올해 들어 폐업지원대환대출, 리스타트대출, 햇살론15 등 취약계층 특화 상품을 선보였고, 10개 지역 신용보증재단과 손잡고 정책자금대출상품인 ‘사장님 보증서대출’을 확대했다. 2분기 전체 대출 실행 건 중 65%가 중저신용자에게 공급된 것으로 나타났다.
카카오뱅크는 금리 경쟁력을 전면에 내세웠다. 지난 6월 기준 신용점수 850점 이하 모든 구간에서 신용대출 평균금리가 시중·지방·인터넷은행 중 가장 낮았다. 여기에 음식업, 플랫폼 노동자, 온라인 셀러 등 업종별 특화 모형을 도입해 사업 역량까지 반영하는 정밀 평가를 진행하며 포용 대상을 넓혔다.
토스뱅크는 소상공인 대출 시장을 적극적으로 파고들고 있다. 개인사업자 중저신용 대출 잔액 비중은 68%에 달하고, 햇살론뱅크 누적 공급액은 1조원을 넘어섰다. ‘사장님새로든든대출’, ‘사장님새날대출’을 통해 폐업한 소상공인의 재기를 지원하는 한편, 신용보증기금 연계 ‘이지원 보증대출’을 보증기관 방문 없이 앱에서 간편하게 처리할 수 있도록 구현했다.
토스뱅크 관계자는 “제1금융권 은행 중 가장 나중에 출범한 신생 은행이지만, 주택담보대출 등 담보대출 상품을 갖추지 못한 상황에서도 경기불안 및 인플레이션 등 어려운 여건에 있는 중저신용자와 금융소외계층 포용에 적극적으로 나서고 있다”고 말했다.
이처럼 은행별 전략은 다르지만 공통적으로 소상공인과 영세사업자를 포용하는 방향으로 나아가고 있다는 점이 눈에 띈다. 경기 둔화와 인플레이션으로 자영업자의 자금 수요가 확대되는 가운데 가계대출 증가가 제한된 만큼, 인터넷은행들이 소상공인 대출을 새로운 성장 동력으로 삼으려는 의도로 풀이된다.
기술 기반의 신용평가모형(CSS) 고도화는 인터넷은행의 차별화된 무기다. 케이뱅크는 통신데이터를 활용한 대안신용평가모형 ‘이퀄(EQUAL)’을 도입했고, 카카오뱅크는 업종별 맞춤 모형을 확대했다. 토스뱅크는 KCB SOHO 최저 신용등급 차주까지 대출을 제공하며 폭넓은 포용을 실현하고 있다.
카카오뱅크 관계자는 “금융권 대출이 어려운 중저신용자를 대상으로도 적극적인 공급을 이어가고 있다”며 “경쟁력 있는 금리와 리스크 관리 역량을 바탕으로 포용금융 확대에 앞장서겠다”고 말했다.
이들 인터넷은행은 건전성 관리에도 힘을 기울이고 있다. 카카오뱅크의 2분기 총여신 연체율을 0.52%로 전년 말 수준을 유지했으며, 케이뱅크와 토스뱅크도 CSS 고도화와 채무조정 프로그램 등을 통해 위험 관리에 나섰다. 단순히 대출 공급에 그치지 않고 상환 지원, 채무조정 체계까지 병행하면서 지속 가능한 포용금융 모델을 구축하겠다는 방침이다.
인터넷은행의 중저신용자 대출 확대는 금융당국이 설정한 정책 목표를 넘어, 가계대출 규제 속에서 새로운 생존 해법을 찾는 과정으로 볼 수 있다. 대출 공급 규모와 비중의 수치 경쟁이 아니라, 각 은행이 어떤 방식으로 금융소외계층을 포용하며 리스크를 관리하는지가 향후 인터넷은행의 성패를 가를 전망이다.
케이뱅크 관계자는 “중저신용 고객을 위한 다양한 금융 상품과 서비스를 제공하기 위해 상시 노력 중”이라며 “CSS 고도화와 건전성 관리를 통해 지속 가능한 포용금융을 실천해 나갈 것”이라고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.