

 입력 2025-08-12 17:00:00


4대 은행 2분기 말 NPL 잔액 4.9조…전년 대비 26%↑
부실채권 느는데…충당금은 1.5% 증가하는 데 그쳐
NPL커버리지비율 1년새 46%p 급락…국민은행만↑
부진한 경기와 지속되는 고금리 상황에 채무자들의 상환 여력이 점차 약화되며 시중은행의 건전성 악화가 지속되고 있다. 3개월 이상 원리금을 돌려받지 못하고 연체돼 사실상 회수 가능성이 낮은 부실채권이 1년새 크게 증가한 가운데, 은행들의 위기 대응 역량은 되레 줄어든 것으로 나타났다.
이 가운데 KB국민은행의 경우 부실채권은 줄었으나, 충당금은 타 은행 대비 늘리며 위기 대응 역량이 오히려 개선된 것으로 확인됐다.
12일 금융권에 따르면 4대 시중은행(KB국민·신한·하나·우리은행)의 올해 2분기 말 고정이하여신(NPL) 잔액 총합은 4조9007억원으로 집계됐다. 이는 전년 동기(3조8933억원) 대비 25.9%(1조74억원) 증가한 수준이다.
고정이하여신은 담보처분을 통해 회수 가능한 것으로 예상되는 고정여신과 손실이 예상되는 회수의문, 회수불능이 확실해 손실처리가 불가피한 추정손실 여신의 합이다. 3개월 이상 원리금을 돌려받지 못하고 연체돼 사실상 회수 가능성이 낮은 부실채권으로 보고 있다.
이처럼 고정이하여신 잔액이 늘어난 배경에는 △경기 부진 장기화에 따른 상환 부담 확대 △부동산시장 침체 △내수 회복 지연 등이 복합적으로 작용한 것으로 분석된다. 특히 기업대출 부문에서는 중소기업의 이자 부담이 자금여력 부족과 맞물리며 연체로 이어지는 사례가 늘고 있다.
부실채권은 1년새 큰 폭 늘었지만, 부실채권에 대응하기 위한 충당금의 증가폭은 이를 따라가지 못했다. 4대 은행의 2분기 말 충당금 총합은 8조1010억원으로 집계됐다. 이는 전년 동기(7조9850억원)보다 1.5% 증가하는 데 그쳤다.
상황이 이렇다 보니 고정이하여신을 커버할 수 있는 능력 역시 떨어지는 추세다. 고정이하여신에 대비한 대손충당금 적립 정도를 나타내는 NPL커버리지 비율은 2분기 말 164.9%에 그쳤다. 이는 전년 동기(211.1%)보다 46.2%p(포인트) 급락한 수준이다.
은행별로 살펴보면 KB국민은행을 제외한 3개 은행의 위기 대응 여력이 일제히 떨어지는 모습을 보였다. 특히 하나은행과 우리은행의 NPL커버리지비율이 1년새 70%포인트 가량 하락한 것으로 나타났다.
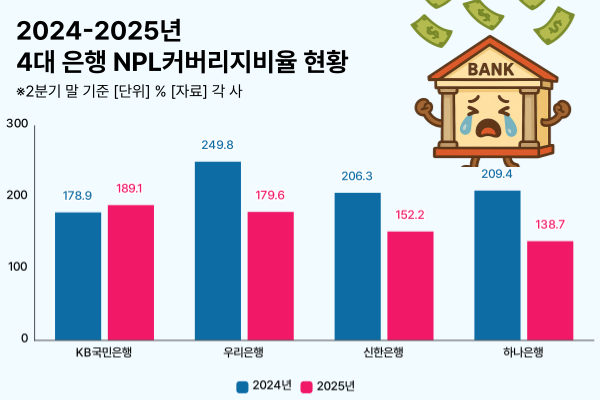
먼저 하나은행의 올해 2분기 말 NPL커버리지비율은 138.7%로, 전년 동기(209.4%)보다 70.7%포인트 떨어졌다. 하나은행의 경우 고정이하여신이 큰 폭 증가한 점이 대응 여력 저하에 영향을 미친 것으로 보인다.
실제로 하나은행의 고정이하여신은 1조2395억원으로, 1년 전보다 51.4%(4208억원) 늘었다. 고정이하여신비율도 0.23%에서 0.35%로 0.12%포인트 상승하며 4대 은행 중 가장 높은 수준을 기록했다. 이에 반해 충당금 규모는 1조7190억원으로, 전년(1조7150억원)보다 0.2% 증가하는 데 그쳤다.
우리은행의 NPL커버리지비율은 70.2%포인트 하락한 179.6%를 기록했다. 해당 기간 우리은행의 고정이하여신은 1조508억원으로 39.8%(2990억원) 늘었다. 반면 충당금은 1조8870억원으로 전년(1조8780억원) 대비 0.5% 오르는 데 그쳤다.
신한은행의 NPL커버리지비율은 152.2%를 기록했다. 이는 전년 동기(206.3%)보다 54.1%포인트 하락한 수준이다. 같은 기간 고정이하여신은 1조1956억원으로 38.2%(3303억원) 늘었으나, 충당금은 1.96% 증가한 1조8200억원에 그쳤다.
전체 시중은행의 NPL커버리지비율이 하락한 가운데, KB국민은행은 되레 개선된 모습을 보였다. 고정이하여신이 전년 대비 줄어든 데 이어 충당금 규모는 4대 은행 가운데 가장 큰 폭 늘어난 영향이다.
구체적으로 살펴보면 KB국민은행의 NPL커버리지비율은 189.1%로, 전년 동기(178.9%)보다 10.2%포인트 늘었다. 이는 전체 은행 가운데 가장 높은 수준이다.
같은 기간 KB국민은행의 고정이하여신은 전년 동기 대비 2.9%(427억원) 줄었으며, 고정이하여신비율은 0.37%에서 0.35%로 소폭 개선됐다. 이에 반해 충당금은 2.6% 증가한 2조6750억원을 기록했다.
KB국민은행 관계자는 “대손충당금 부담이 예측 가능한 수준에서 관리되면서 전반적인 영업 환경이 안정적으로 유지돼 견고한 자산건전성을 확보할 수 있었다”고 말했다.
이어 “최근 환율 변동성 증가, 국제 통상 불확실성 증대로 국내 경기악화 및 저성장이 지속될 것으로 우려됨에 따라 추가적 건전성 악화 방지와 여신 사업의 안정적 성장 지원을 위해 보다 면밀한 여신심사를 운영하며 리스크를 관리할 계획”이라고 덧붙였다.
이처럼 NPL 커버리지 비율이 하락한 데는 시장 전체적으로 신용 사이클 회복이 지연되며 NPL 잔액이 빠르게 늘어나고 있는 점이 영향을 미쳤다. 여기에 부실채권 정리 속도를 늦춘 점도 커버 여력을 낮추는 데 한 몫 했다.
금융권에서는 경기 회복이 지연되며 취약 차주를 중심으로 부실채권이 늘어나고 있다고 봤다. 이와 같은 건전성 지표가 개선되기 위해서는 경기 회복과 더불어 자산 포트폴리오의 질적 관리, 선제적인 리스크 대응 체계가 모두 병행돼야 한다는 것이 업계 중론이다.
금융권의 한 관계자는 “계속되는 내수부진과 미국의 상호 관세 조치 등으로 금융 취약계층의 어려움이 지속되면서 부실 채권이 빠른 속도로 증가하고 있는 것으로 생각된다”며 “이에 따라 금융권에서는 금융시장 전반의 영향을 면밀히 점검하고 있으며, 환율 및 산업 리스크 변동에 따른 다양한 시나리오를 분석하고 시장 모니터링을 강화해 신속한 대응방안을 논의 중”이라고 말했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.