


 입력 2025-07-30 17:54:05


적립 규모 커질수록 배당 여력 제한·유동성 저하·준비금 중복 부담
금융위, 비상위험준비금 환입 요건 완화 추진…“자본 활용성 제고”
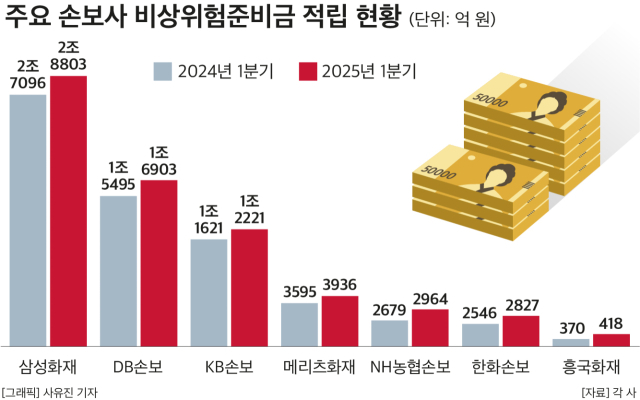
국내에서 영업 중인 손해보험사들이 쌓아둔 비상위험준비금 규모가 지난해 1분기 대비 5% 이상 늘면서 6000억원 이상 증가했다. 이 같은 준비금 증가로 경영부담은 물론 주주환원 등 다양한 문제점이 노출된 상황이다.
비상위험준비금은 자동차보험, 화재보험, 해상보험 등 손해보험사들이 예상치 못한 대규모 손실에 대비해 적립하는 자금이다. 이는 일반적인 위험에 대비하는 책임준비금과는 달리 지진, 항공기 사고, 원자력발전소 사고 등 이례적 재해에 대응하기 위한 목적이다.
30일 업계에 따르면 국내 13개 손보사(코리안리·SGI서울보증 포함)의 비상위험준비금은 올해 1분기 기준 12조1660억원을 기록했다. 이는 지난해 1분기 11조5474억원보다 6185억원(5.3%) 증가한 액수다.
13개 손해보험사 중 흥국화재가 1년간 비상위험준비금 증가율 12.7%(370억→418억원)로 가장 크게 늘었으며 한화손보(11.0%), NH농협손보(10.6%) 등이 뒤를 이었다. 금액 기준으로는 삼성화재가 1706억 원 증가해 가장 높은 증가폭을 기록했다.
삼성화재 관계자는 “비상위험준비금은 보험료를 기반으로 산정되므로 보험료가 늘어나면 자연스레 증가하는 구조”라고 설명했다.
비상위험준비금은 보험료의 일정 부분을 법적으로 적립하도록 규정돼 있어, 자동차보험 등 일반손해보험 시장 성장과 함께 증가세가 이어지고 있다. 그러나 업계에서는 비상위험준비금 적립 규모가 커질수록 배당 여력 감소, 자금 운용의 유동성 저하, 준비금 중복 부담 등의 문제가 발생할 수 있다고 지적한다.
한 업계 관계자는 “비상위험준비금은 이익잉여금의 일종이나, 비상시에 대비해 묶어두기 때문에 자금 운용의 유연성이 떨어진다”며 “책임준비금, 대손충당금 등과 함께 과도한 자본 압박 요인이 되고 있다”고 말했다.
이에 금융위원회는 지난 4월 보험업법 시행령 및 감독규정 일부 개정안을 통해 비상위험준비금 환입 요건 완화를 추진 중이다. 환입이란, 이미 적립된 준비금을 다시 자본으로 돌려받아 활용하는 것을 의미한다.
이는 국제회계기준(IFRS17)와 국내 자본 건전성 평가제도(K-ICS)에서 이미 대재해위험액을 반영해 이중규제 문제를 해소하기 위한 조치다.
금융위 관계자는 "환입 요건 완화로 비상위험준비금 적립액이 약 1조 6000억 원 감소할 것으로 예상되며, 보험사 자본 활용성이 개선될 것으로 기대한다"고 밝혔다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.