

 입력 2025-07-25 17:10:40


상반기 순익 신한은행이 800억 우세…2분기 순익은 국민은행에 밀려
비이자이익 늘리는 시중은행…신한은행, 반기 비이자이익 66% 급증
이자이익, KB국민은행 5조 넘어서…증가폭은 우리은행 2.71% 최대
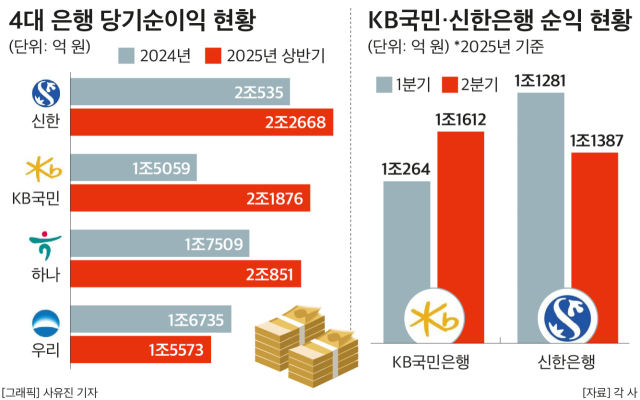
올해 상반기 리딩뱅크는 신한은행이 차지했다. 핵심 이익이라고도 불리는 이자이익과 비이자이익이 함께 증가하며 은행의 성장세를 끌어올린 것으로 분석된다. 다만 2분기만 떼어놓고 보면 KB국민은행이 신한은행의 순익을 앞선 만큼, 향후 은행권의 리딩뱅크 싸움은 점차 치열해질 전망이다.
25일 금융권에 따르면 4대 은행(KB국민·신한·하나·우리은행)의 올해 상반기 당기순이익은 8조968억원에 달하는 것으로 집계됐다. 이는 전년 동기(6조9838억원) 대비 15.94% 증가한 수준이다.
은행별로 살펴보면 신한은행의 반기 순익이 2조2668억원으로 4대 은행 가운데 가장 높았다. 이는 전년 동기(2조535억원)보다도 10.39% 증가한 수준이다.
신한은행 관계자는 “투자금융(IB) 수수료 등 수수료이익 개선과 유가증권 관련 손익의 증가로 영업이익이 증가했다”며 “전년 동기 발생했던 일회성 비용 소멸에 따른 영업외이익 증가 영향으로 상반기 당기순이익이 증가했다”고 설명했다.
신한은행의 뒤를 이어 KB국민은행이 바짝 쫓고 있었다. KB국민은행의 반기 순익은 2조1876억원으로, 전년 동기(1조5059억원)보다 45.27% 가량 크게 증가한 것으로 집계됐다.
앞서 지난해 1분기 KB국민은행은 홍콩 H지수 ELS 배상을 위해 8260억원에 달하는 규모의 충당부채를 설정한 바 있다. 이는 시중은행 중 최대 규모로, 충당부채에 따라 당기순이익 역시 급감한 것이다. 하지만 올해 들어서는 홍콩 H지수 ELS 배상 부담이 사라지며 실적이 크게 뛴 것으로 분석된다.
KB국민은행 관계자는 “시장금리 하락에 따른 순이자마진(NIM) 축소에도 전년도 ELS 충당부채 적립 영향 소멸과 방카슈랑스판매수수료 및 투자금융수수료 이익 확대 등이 반영되며 전년 대비 순익이 늘었다”고 말했다.
이미 신한은행과 KB국민은행의 순익이 1000억원 미만의 격차를 두고 있는 가운데, 2분기만 떼어놓고 보면 이미 KB국민은행이 신한은행의 순익을 앞선 만큼 올해 리딩뱅크는 쉽게 점칠 수 없게 됐다.
실제로 올해 1분기에는 신한은행의 순익이 1조1281억원으로, KB국민은행(1조264억원)을 1000억원 가량 앞섰다. 하지만 2분기 들어서는 KB국민은행이 1조1612억원을 순익을 거두며 신한은행(1조1387억원)을 약 300억원 차이로 제치는 데 성공했다.
여기에 하나은행까지 바짝 따라붙으며 신한은행과 KB국민은행, 하나은행간의 3파전은 당분간 지속될 전망이다. 하나은행의 상반기 순익은 2조851억원으로, 전년 동기(1조7509억원)보다 19.09% 증가했다.
하나은행 관계자는 “기업금융, 외국환, 자산관리 등 은행 핵심 사업역량의 상호 시너지 발휘를 통해 △투자금융 자산 확대 △트레이딩 실적 개선 △퇴직연금 적립금 금융권 최대 증가 △공모펀드 판매 점유율 은행권 1위 달성 등 견조한 영업력을 유지한 결과”라고 밝혔다.
3개 은행의 순익이 1년새 모두 증가한 가운데, 우리은행은 전년 대비 역성장한 성적표를 받아들었다. 우리은행의 반기 순익은 1조5573억원으로, 전년 동기(1조6735억원)보다 6.94% 줄었다.
한편 시중은행의 순익은 여전히 이자이익이 견인하고 있는 것으로 나타났다. 4대 은행의 상반기 이자이익은 17조4230억원으로, 전년 동기(17조1466억원)보다도 1.61% 증가했다.
은행 가운데 이자이익 규모가 가장 큰 곳은 KB국민은행이었다. KB국민은행의 이자이익은 5조2043억원으로, 전년 동기(5조1328억원)보다 1.39% 증가했다. 4대 은행 가운데 이자이익 규모가 5조원을 넘어선 곳은 KB국민은행이 유일했다.
뒤이어 △신한은행 4조4652억원(전년 대비 1.95% 증가) △하나은행 3조9003억원(0.46% 증가) △우리은행 3조8532억원(2.71% 증가) 등 일제히 증가했다.
다만 비이자이익은 규모 역시 1년새 모두 늘어난 점은 긍정적으로 꼽힌다. 특히 신한은행의 비이자이익 증가폭이 두드러졌다. 신한은행의 올해 상반기 비이자이익 규모는 6732억원으로, 전년 동기(4061억원)보다 65.77% 급증한 것으로 나타났다. 수수료이익과 유가증권 관련 이익 증가하며 비이자이익이 늘었다는 설명이다.
이밖에 우리은행의 비이자이익 규모가 6597억원으로 신한은행과 나란히 6000억원대의 비이자이익 규모를 기록했다. 이는 전년 동기(6118억원)보다 7.83% 증가한 수준이다.
기준금리가 하향 기조와 정부의 가계부채 총량관리 정책이 맞물리면서 대출 중심의 성장 전략은 한계에 직면했다. 현재 은행의 영업 모델에서 이자이익이 절대적인 비중을 차지하고 있는 만큼, 시장금리가 지속 하락할 것으로 전망되는 시점에서 근본적인 전략 변화가 필요하다는 시선도 나오는 이유다.
이병윤 한국금융연구원 선임연구위원은 “향후 시장금리가 하락세를 보이며 대출의 수익성인 순이자마진도 낮아질 것으로 보인다”며 “은행들은 수익 창출에서 대출 의존도를 줄이고 비이자이익 증대 및 신탁·자산운용 등 인구 고령화에 대비한 비즈니스 확대, 성장률이 높고 젊은 국가로의 진출 확대 등 근본적인 전략 변화를 적극적으로 추진해야 할 것”이라고 강조했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.