


 입력 2025-07-22 07:00:00


2분기 카드 모집인 수 3552명…반 년 만에 500명↓
비용 효율화 속도 카드업계…모집비용 1년새 17%↓
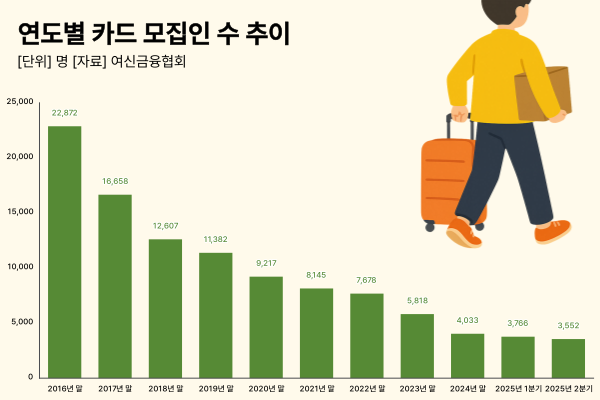
수익성 악화의 늪에 빠진 카드업계가 모집비용을 줄이는 등 비용 효율화에 여념이 없는 것으로 나타났다. 업계에서는 카드 모집인을 둬 내부적인 비용을 지출하는 것보다는, 상업자 표시 전용 신용카드(PLCC) 출시를 통해 비용 줄이기에 속도를 내고 있는 상황이다. 실제로 한때 2만명을 넘어섰던 카드 모집인 수는 최근 3000명대까지 내려앉은 것으로 집계됐다.
22일 여신금융협회에 따르면 올해 2분기 말 기준 8개 전업 카드사(신한·현대·삼성·KB국민·롯데·우리·하나·BC카드)의 모집인 수는 3552명으로 집계됐다. 이는 직전 분기(3766명)보다도 214명 가량 줄어든 수준이다.
한때 2만명을 넘어섰던 카드 모집인 수는 최근 몇 년간 감소세를 유지하더니, 올해 들어서는 3000명 규모까지 줄어든 상황이다.지난 2016년 말 카드 모집인 수는 2만2872명에 달했으나, 2017년 말께 1만6658명으로 1년 만에 약 6000명 가량 급감하며 1만명대 선으로 내려앉았다.
이후 2018년 1만2607명, 2019년 1만1382명으로 줄어들더니 2020년 들어서는 몇 년간 지켜왔던 1만명대 선마저 붕괴됐다. 신종 코로나바이러스 감염증(코로나19)가 본격화된 2020년 말부터는 인터넷이나 모바일, 텔레마케팅 등 비대면 채널을 통한 회원 모집에 집중한 영향이다.
그 이후로도 카드 모집인 수는 △2020년 9217명 △2021년 8145명 △2022년 7678명 등 1년에 1000여명 가량씩 감소하며 몸집을 줄여나갔다. 특히 지난 2023년 들어서는 △1분기 7378명 △2분기 6931명 △3분기 6535명 △4분기 5818명으로 1년 동안 2000여명 가량 줄어들며 가파른 감소세를 유지했다.
지난해 말에는 4033명까지 줄어들며 위태롭게 4000명선을 지켰던 모집인 수는 올해 1분기 3766명으로 3000명대 수준으로 내려앉더니, 2분기에는 3552명으로 또 한 번 줄었다. 이와 같은 추세가 이어질 경우에는 올해 말께 2000명대 선으로 내려앉을 개연성도 존재하는 상황이다.
이처럼 카드 모집인 수가 나날이 줄어드는 이유는 카드사들이 비용 절감이 절실한 상황에 놓여 있기 때문이다. 전업 카드사 7곳의 올 1분기 당기순이익 총합은 5677억원으로 집계됐다. 이는 전년 동기(6733억원)보다 15.68% 감소한 수준이다.
카드 모집인은 발급 건수당 카드사로부터 15만원 가량의 수당을 받는다. 여기에 카드사들이 모집인 관리를 위해 점포 운영에 투입하는 비용까지 고려할 경우, 카드 모집인 1명에 들어가는 비용은 약 40만원에 달한다.
반면 카드 발급을 비대면으로 진행할 경우 대면 영업 관련 인건비, 점포 운영비 등을 절감할 수 있다. 상황이 이런 만큼 카드 모집인을 통해 고객을 유치하는 것보다 비대면을 통해 비용을 절반 수준으로 아낄 수 있다는 것이 업계 설명이다.
실제로 모집인 수가 줄어들며 모집비용 또한 감소했다. 금융감독원에 따르면 올 1분기 8개 카드사의 모집비용은 1394억2200만원으로 집계됐다. 이는 전년 동기(1669억7500만원)보다 16.50% 감소한 수준이다.
이미 카드사들이 비용 효율화를 통해 불황형 흑자를 지속하고 있는 상황에서, 수익성마저 감소하며 돈 벌 구멍을 잃고 있는 실정이다. 이에 따라 카드사들은 모집비용 등 내부 비용을 줄이며 수익성을 보전하는 데 여념이 없는 상황이다.
카드업계의 한 관계자는 “최근 카드사들은 모집비용이나 마케팅비용 등 내부적인 비용에서 효율화를 꾀하며 순익을 겨우 지키고 있다”며 “당분간은 내실경영을 통해 혹시 모를 시장 악화에 대비하는 것이 중요할 것으로 보고 있다”고 밝혔다.
이를 위해 카드사가 택한 방법은 상업자 표시 전용 신용카드(PLCC) 출시다. PLCC는 카드사가 특정 브랜드와 계약을 맺고, 해당 브랜드에 집중된 혜택이나 서비스 등을 담아 만드는 카드다. 제휴 브랜드의 충성도 높은 고객을 확보하는 것은 물론, 신규 회원을 유치하는 데 드는 별도의 모집비용을 줄일 수 있다는 장점도 존재한다.
이 때문에 카드사 입장에서는 설계사를 통해 회원을 모집하는 것보다 PLCC를 통해 고객들을 자연스럽게 카드 회원으로 유치하는 방식을 이용이 비용 절감 차원에서 효과적이다.
실제로 신한카드는 이달 들어서만 △카카오뱅크 줍줍 신한카드 △GS ALL 신한카드 △넥센타이어 신한카드 등 3종의 PLCC를 출시했다. 아울러 현대카드는 이달 초 현대차의 전기·수소차 전용 PLCC인 ‘Hyundai EV카드’의 혜택을 강화하기도 했다. 이밖에도 롯데카드는 올해 4월 롯데그룹 통합 PLCC인 ‘롯데멤버스 카드’와 ‘롯데멤버스 카드 프리미엄’ 등 2종을 출시했다.
하나카드는 새마을금고와 손잡고 간편결제 특화 ‘MG+S 하나카드’를 선보였다. 앞서 하나카드는 지난해 10월 말 새마을금고와 손잡고 첫 번째 PLCC카드 출시한 이후, 2종의 PLCC카드를 추가로 선보이기도 했다. 이에 따라 하나카드는 7개월 만에 PLCC 카드 고객 10만명을 모집했다는 설명이다.
전문가들 또한 카드사의 PLCC 출시를 통한 모집비용 축소를 긍정적으로 바라보고 있다. 한국신용카드학회가 지난 5월 진행한 ‘카드사의 비용 효율화와 신수종 사업전략’ 세미나에서 한국신용카드학회 학회장 서지용 상명대학교 경영학부 교수는 “이미 카드사들은 모집비용 줄이기에 여념이 없는 상황”이라며 “PLCC가 늘어나며 홍보·모집비용이 줄어드는 효과가 있었고, 판매관리비 중 광고선전비 절감에도 큰 영향을 미쳤다”고 설명했다.
그는 “PLCC는 특별한 홍보나 광고 없이도 하나의 프리미엄 카드로 인식되는 경향이 있어 모집비용을 줄일 수 있는 효과가 있다”면서 “기존의 충성 고객들이 이탈하지 않기 때문에 일반 회원들의 소비 행태를 분석하는 것보다 높은 신뢰성을 지닌 데이터 기반 타겟팅이 가능하고, 신용률 제고에도 긍정적인 영향을 미쳐 비용 절감에 탁월한 효과가 있다”고 했다.
이어 “현재 PLCC 시장의 78.4%를 점유하고 있는 현대카드의 경우 PLCC를 통해 회원당 모집비용이 시행 초기인 지난 2019년 약 9만9000원에서 1년간 23% 절감하는 데 성공했다”면서 “다만 국내 카드사의 PLCC 비중은 약 4.4% 수준에 그치며 여전히 미미한 상황인 만큼, 업계에서도 적극적으로 PLCC 출시를 늘려야 한다고 본다”고 덧붙였다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.