

 입력 2025-07-21 17:57:14


1분기 기준 ‘삼성 1조9032억·한화 8244억·교보 5949억’ 보유
작년 말, 장기임대주택 사업 참여 길 열려…“활용도 커질 것”
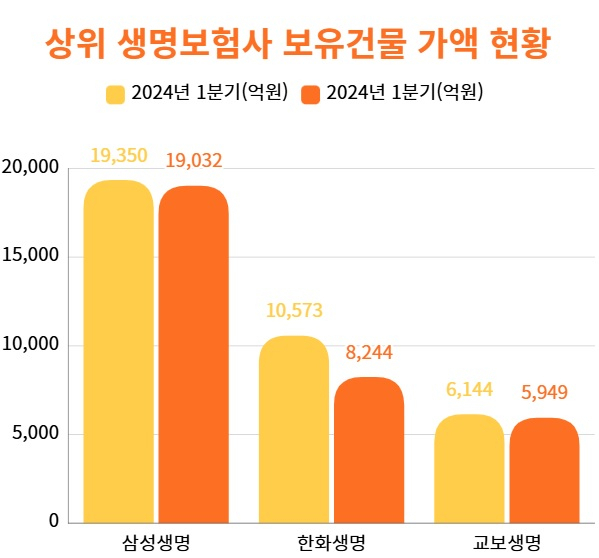
상위 3개 생명보험사(삼성·한화·교보생명)가 보유하고 있는 건물 자산 가액이 1년 동안 3000억원 가까이 줄어든 것으로 집계됐다. 이는 건물 가치평가 변동, 신지급여력(K-ICS, 킥스)비율 도입, 자산매각 등에 따른 영향으로 풀이된다.
이중 새 보험회계 제도인 IFRS17 하에서 유동성이 낮은 부동산은 현금 회계상 리스크가 큰 자산으로 분류돼 온 점이 보유건물 가액 하락을 부추겼다는 분석이 나온다.
또 금융업계 전반에서 강화된 건전성 규제와 자산 가치 하락 위험에 대응하고자 부동산 자산의 효율화를 추진 하는 모습이다.
21일 업계에 따르면 올해 1분기 기준 삼성·한화·교보생명이 보유한 건물 자산 가액의 합산액은 3조3226억원이다. 이는 지난해 1분기 3조6038억원보다 2812억원(7.8%) 줄어든 액수다.
보험사별 감소 폭은 △한화생명 2328억원(1조573억원→8244억원) △삼성생명 317억원(1조9350억원→1조9032억원) △교보생명 165억원(6114억원→5949억원) 순으로 컸다.
생보사는 지급여력비율(RBC) 제고가 필수적인데, 부동산 자산은 가치 변동 위험이 있어 유동화 대상이 되는 경우가 잦다. 한화생명 역시 이런 부분이 건물 자산 변동에 영향을 미쳤다. 부동산 매각으로 확보한 유동성으로 재무 건전성 강화 및 핵심사업 투자에 집중할 수 있게 됐다는 평가다.
한화생명 관계자는 “지난해 7월, 한화생명이 한화리츠에 장교동 한화빌딩을 넘긴 바 있다”며 “해당 이벤트로 인해 당사 보유 건물 자산 가액의 감소 폭이 상대적으로 크게 나타난 것으로 보인다”고 설명했다.
이들 상위 3개 생보사를 비롯한 국내·외국계 생보사 22곳이 보유한 건물 자산 가액은 점진적으로 내림세를 보이고 있다.
지난해 3월 말 4조6789억원에서 6월 말 4조6519억원, 9월 말 4조4265억원, 12월 말 4조3903억원을 거쳐 올해 3월 말 4조3637억원을 찍었다. 실제로 보험사 총자산에서 보유 부동산이 차지하는 비중은 1999년 3월 말 9.4%로 정점을 찍은 뒤 계속 하락해 올해 3월 말 기준 0.83% 수준까지 떨어졌다.
보험연구원에 따르면 이런 현상은, 무엇보다 생보사들이 건전성을 나타내는 킥스비율 개선을 위해 부동산 투자를 줄여온 데다가 부동산펀드 등 간접 투자가 활발해지면서 보험사 입장에서 부동산을 직접 보유하기보다 부동산펀드 등을 통해 간접 운용하는 사실에 기인한다.
보험업법상 현재 보험사에 적용되는 일반계정의 부동산 보유 한도는 15%다. 특히 새 보험회계 제도인 IFRS17 하에서 현금 유동성이 낮은 부동산은 현금 회계상 리스크가 큰 자산으로 분류된다.
때문에 부동산을 많이 보유할수록 그만큼 적립금도 많이 쌓아야 해서 보험사 입장에서 부동산 보유 유인이 낮았다. 이 가운데 지난해 말, 보험사가 집주인 자격으로 장기임대주택 사업에 참여할 길이 열리면서 부동산 활용도는 앞으로 높아질 전망이다.
금융위원회·기획재정부·국토교통부 등은 작년 11월 14일 열린 경제관계장관회의를 통해 ‘보험사 장기임대주택 사업 참여’ 등을 골자로 한 부동산PF 개선안을 합동으로 발표했다. 해당 부동산PF 개선안에 따를 경우 보험사 자회사를 통한 부동산 보유가 허용된다.
이전까지 보험사는 업무용 목적 외로 부동산을 보유할 수 없었다. 특히 생보사의 경우 책임준비금 즉, 보험부채 듀레이션이 길어 저성장 위기 속에서 장기적인 안정자산 운용 수단이 긴요한 상황이라는 게 맞물렸다.
업계 관계자는 “IFRS17 등 새로운 회계 제도와 자본 규제 환경에서 보험사의 부동산 직접 보유는 여전히 신중할 수밖에 없다”며 “인센티브가 조금 있더라도 킥스비율 고려 시 운용자산 내 부동산 PF 비율을 늘리기 힘든 상황이고, 수도권 부동산 신규 부동산 PF딜 매물도 많지 않은 편이어서 영향이 크지 않을 것”이라고 설명했다. 이어 “다만 최근 제도 개선을 계기로 장기적인 운용자산으로서의 부동산 활용도는 점차 커질 것으로 기대된다”고 덧붙였다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.