

 입력 2025-07-02 17:51:17


주담대 중심 여신 성장…하반기 정반대 흐름 예고
규제 강화에 수익 위축 불가피…기업·비이자 눈 돌리나
금융당국이 고강도 가계부채 관리 조치를 본격 시행하면서 국내 은행의 여신 확대 전략이 변화가 불가피할 것으로 보인다. 이자이익 비중이 80%를 넘는 수익 구조 특성상 가계여신 위축은 곧 실적 압박으로 이어질 수 있어, 은행권의 대응 전략에 이목이 쏠리고 있다.
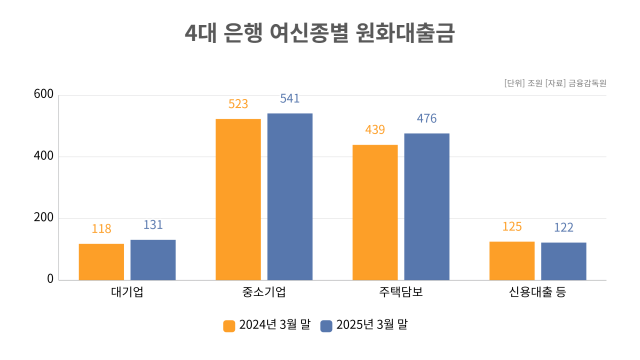
2일 금융감독원 금융통계정보시스템에 따르면 KB국민·신한·하나·우리은행 등 4대 시중은행의 원화대출금은 지난 3월 말 기준 총 1287조원으로 전년 동기 대비 65조원(5.4%) 증가했다.
이 가운데 가계자금은 599조원으로 35조원(6.3%) 이상 늘어 전체 증가분의 절반 이상을 차지했다. 특히 주택담보대출이 38조원(8.6%) 증가한 반면, 신용대출은 2조원(1.9%) 감소해 금리 인하 기조 속에서 견조한 주담대 수요가 확인됐다.
그러나 하반기에는 이러한 증가 흐름에 제동이 걸릴 가능성이 크다. 금융위원회는 지난달 27일 ‘긴급 가계부채 점검회의’를 열어 수도권 주담대 한도 6억원으로 제한하고 가계대출 총량관리 목표를 50%로 줄이는 등 강도 높은 관리 방안을 시행했다.
또 지난 1일부터 모든 가계대출에 대해 스트레스 총부채원리금상환비율(DSR) 3단계가 적용되면서 대출 심사 문턱이 한층 높아졌다. 금융당국은 향후 대출 동향 등을 지켜보면서 필요 시 규제 지역 주택담보대출비율(LTV) 추가 강화, 전세·정책대출로 DSR 적용 대상 확대, 주담대 위험가중치 조정 등 추가적인 조치를 시행한다는 방침이다.
은행권은 가계대출 위축에 따른 수익 공백을 메우기 위해 기업대출로 방향을 전환할 것으로 보인다. 4대 은행의 대기업 대출은 지난 3월 말 기준 131조원으로 1년 전보다 11.2%(13조원) 증가하며 여신 성장을 견인했다. 신한은행은 대기업 대출을 21.9% 확대했고, 우리은행과 국민은행도 각각 12.2%, 7.2%의 증가율을 기록했다.
다만 4대 은행의 중소기업 대출은 3.4%(17조원) 증가하는 데 그쳤다. 특히 개인사업자 대출 증가율은 0.1%(2000억원)에 불과했다. 우리은행과 하나은행은 개인사업자 대출을 각각 8.8%, 4.1% 줄이며 방어적 운용을 택했다. 이는 경기 둔화 속에서 여신 건전성 리스크가 해소되지 않았기 때문으로 풀이된다.
금융감독원에 따르면 지난 4월 말 기준 국내은행의 개인사업자 대출 연체율은 0.74%로 전월 대비 0.03%포인트, 전년 동기 대비 0.13%포인트 상승했다. 개인사업자 연체율은 올해 들어 0.7%대를 유지하고 있어 고금리·고비용 구조에 따른 신용위험이 점차 확대되고 있다는 분석이다.
이자이익 의존도를 낮추기 위한 비이자 확대 전략도 병행되고 있다. 자산관리(WM), 외환, 카드·보험 상품 등 수수료 기반 사업을 강화하거나, 플랫폼 채널을 활용한 신규 서비스 연계를 확대해 수익 다변화에 나선 모습이다. 특히 디지털 전환과 맞물려 비이자 비중 확대는 단순한 보조 전략을 넘어 하반기 실적 방어의 핵심으로 작용할 가능성이 크다.
금융권 한 관계자는 “가계대출을 통한 외형 성장이 제한된 상황에서 수익 구조를 다변화하고 자산 효율성을 높이는 것이 실적 방어의 핵심 과제가 될 것”이라며 “하반기에는 비이자 부문 강화와 함께 전략사업 중심으로 자원을 재조정하려는 움직임이 본격화할 전망”이라고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.