


 입력 2025-07-01 07:00:00


4대 금융 반기 순익 10조원 전망…1년새 6.11% 증가
리딩 금융 KB금융이 챙긴다…홍콩 H지수 ELS 부담↓
4대 금융지주가 올해 상반기 10조원에 달하는 순익을 올리며 역대급 성적을 또 한 번 갈아치울 전망이다. 지난해와 달리 홍콩 H지수 주가연계증권(ELS) 손실 보상 부담이 해소된 것은 물론, 대출 확대에 따라 이자이익이 증가한 덕분이다.
하지만 7월부터 시행될 3단계 스트레스 총부채원리금상환비율(DSR)과 더불어 최근 급증하고 있는 가계부채 관리를 위해 금융당국이 본격적으로 나선 만큼, 하반기에는 4대 금융의 호실적도 주춤할 것으로 전망된다.
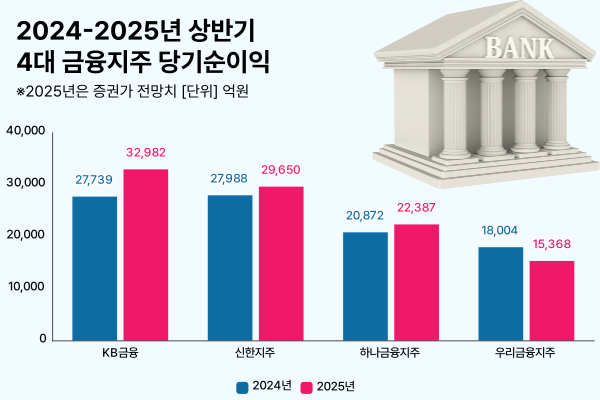
1일 증권사 컨센서스에 따르면 4대 금융지주(KB국민·신한·하나·우리금융지주)의 올해 상반기 당기순이익은 10조387억원으로 집계됐다. 이는 역대 최대치로, 전년 동기(9조4603억원)보다도 6.11% 증가한 수준이다.
구체적으로 살펴보면 KB금융의 올 1분기 순익이 3조2982억원으로 전망되며 리딩금융 자리를 차지할 것으로 전망된다. 전년 동기(2조7739억원)보다도 18.90% 가량 급증할 것으로 전망된다. 이처럼 KB금융이 전년 대비 가장 큰 폭의 증가폭을 기록할 것으로 전망되는 것은 홍콩 H지수 ELS 손실 보상 부담이 해소됐기 때문이다.
KB금융의 핵심 계열사인 KB국민은행은 지난해 1분기 홍콩 H지수 ELS 배상을 위해 8260억원에 달하는 규모의 충당부채를 설정한 바 있다. 이는 시중은행 중 최대 규모로, 충당부채에 따라 당기순이익 역시 급감한 것이다. 하지만 올 1분기에는 홍콩 H지수 ELS 배상 부담이 사라지며 실적이 크게 뛸 것으로 전망된다.
KB금융의 뒤를 이어 신한지주가 2조9650억원의 순익을 거둘 것으로 전망된다. 이는 전년 동기(2조7988억원)보다 5.94% 증가한 수준이다. 수신금리 관리가 적극적으로 이뤄지고 있으며, 시중금리 하락에도 불구 순이자마진(NIM) 관리가 순조롭게 이뤄졌기 때문이다.
하나금융 역시 전년 동기(2조872억원)보다 7.26% 증가한 2조2387억원의 순익을 기록할 것으로 보인다. 강승건 KB증권 연구원은 “시중금리 하락에도 불구하고 수신금리 관리와 낮은 대출 성장으로 예상보다 우수한 NIM 관리가 예상되며, 채권금리 하락과 주식시장 상승, 환율 하락에 따라 환차익 등으로 인해 비이자이익도 증가할 것”이라고 내다봤다.
4대 금융지주 가운데 우리금융지주 정도만이 전년보다 역성장한 순익을 거둘 것으로 보인다. 증권가 컨센서스에 따르면 우리금융지주의 올해 1분기 순익은 1조5368억원으로 전망된다. 이는 전년 동기(1조8004억원)보다 14.64% 감소한 수준이다.
강 연구원은 “지난해 약 600억원 규모의 충당금 환입과 약 1000억원 규모의 대출채권 매각 이익 등의 기저효과에 따라 올 1분기 이익이 감소할 것으로 전망된다”고 했다.
금융지주 대부분이 전년 대비 개선된 순익을 기록하며 10조원 가량의 역대 최대 규모 순익을 낼 것으로 전망되는 가운데, 이와 같은 호실적은 지난해 1분기 호실적에 따른 기저효과의 영향이 큰 것으로 분석된다. 지난해 1분기 홍콩ELS 손실에 따른 배상비용 부담이 상당했던 만큼, 이를 덜어낸 점이 영향을 미친 것이다.
여기에 자산 증가와 함께 예대금리차가 확대되며 이자이익도 크게 늘어난 것으로 보인다. 실제 1분기 4대 금융의 이자이익은 10조6419억원에 달했다. 올 상반기 전체로 계산했을 때는 20조원을 웃돌 전망이다.
다만 하반기 역시 호실적이 지속될지는 불투명한 상황이다. 현재 4대 금융은 은행의 대출에 따른 이자이익을 통해 실적을 견인하고 있다. 하지만 당장 7월 1일부터 가계대출 관리를 위한 3단계 스트레스 DSR 제도가 시행되며 대출 한도가 줄어드는 만큼, 관련 이자이익 역시 줄어들 전망이다.
여기에 금융당국이 가계대출에 대한 관리 수준을 강화하기 위해 본격적으로 나선 점도 4대 금융의 실적을 끌어내릴 요소가 될 전망이다. 이달 27일 금융당국이 긴급 가계부채 점검회의를 통해 가계부채 관리 강화 방침을 발표했기 때문이다.
주요 내용은 △가계대출 총량관리목표 50% 감축 △수도권·규제지역 추가 주택구입 목적 주담대 금지 △수도권·규제지역 주담대 한도 6억원 제한 △수도권·규제지역 생애최초 LTV 80%→70% 강화 및 6개월 내 전입의무 등이다.
정준섭 NH투자증권 연구원은 “정책 시행에 따라 은행권 가계대출 성장폭은 이전보다 축소될 예정”이라며 “정부는 이번 정책에 앞서 은행권 주택담보대출 대해 자본비율 규제 강화를 검토한 바 있으며, 여기에 이번 조치까지 더해졌기 때문”이라고 말했다.
그러면서 “정부 정책에 따라 하반기 총량이 50%(연간 기준 약 25%), 정책대출 연간 공급계획이 25% 감소하면서 4대 시중은행의 금년 연간 가계대출 성장률은 기존 예상(3~5%) 대비 0.5~1%포인트 가량 줄어들 것으로 보인다”고 덧붙였다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.