


 입력 2025-06-25 17:58:59


신한카드, 해외법인 순익 1년새 2116% ‘급증’
여전사만의 강점 발휘할 수 있는 전략 마련 必
여신금융세미나 개최…“여신업 강점 활용해야”
신한카드를 제외한 대부분의 카드사가 글로벌 시장에서 적자를 지속하고 있다. 카드사들의 경우 한국과 가깝고 성장 가능성 높은 동남아시아 시장을 기회의 땅으로 점찍었으나, 경쟁이 점차 심화되며 적자의 늪에서 헤어나오지 못하고 있는 것으로 나타났다. 이러한 상황에서 전문가들은 성공 사례를 면밀히 살피고, 여신업 강점을 활용하는 등 전략을 다시 짤 필요가 있다고 제언했다.
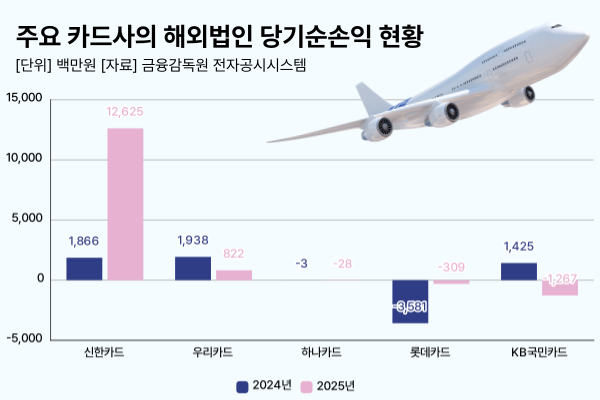
25일 금융감독원에 따르면 해외법인을 영위하고 있는 5개 카드사(신한·KB국민·롯데·우리·하나카드)가 지난 1분기 11개 해외법인을 통해 벌어들인 순익은 65억5500만원으로 집계됐다. 이는 전년 동기(1억1000만원)보다 5859.09% 가량 급증한 수준이다.
다만 이는 신한카드 홀로 견인한 성장세인 것으로 확인됐다. 올 1분기 신한카드가 두고 있는 4개의 해외법인은 총 73억3700만원의 흑자를 냈다. 이는 전년 동기(3억3100만원)보다도 2116.62% 급증한 수준이다.
이에 반해 신한카드를 제외한 4개사의 해외법인 순익은 전년 대비 줄어들거나, 적자를 유지하는 모습을 보이며 신한카드와 반대되는 행보를 보였다.
카드사별로 살펴보면 4개 카드사 중 2개의 해외법인을 둔 우리카드의 지난 1분기 해외법인 순익이 8억2200만원으로 흑자를 기록하며 비교적 선방했다. 하지만 전년 동기(19억3800만원)과 비교하면 57.59% 가량 떨어지며 반토막 난 것으로 나타났다.
이밖에 하나카드와 롯데카드, KB국민카드는 일제히 적자를 기록했다. 먼저 3개의 해외법인을 둔 KB국민카드가 1분기 12억6700만원의 순손실을 냈다. 이어 롯데카드의 경우에는 올 1분기 3억900만원의 순손실을 기록하며 전년 동기(-35억8100만원)보다는 적자폭이 줄었으나, 여전히 적자의 늪에서 헤어나오지 못했다. 하나카드의 해외법인 순손실은 2800만원 수준으로 규모가 크지 않았다.
카드사들은 금융당국의 영세 및 중소가맹점 우대수수료율 인하와 적용 범위 확대로 본업인 신용판매 수익이 감소하고 있으며, 지난 몇 년간 이어져 온 고금리 상황과 신용도 하락에 따른 조달비용 증가 부담도 커진 상황이다.
이처럼 카드사들은 부족한 수익성을 메우기 위해 해외시장으로 눈을 돌리고 있다. 특히 카드업계에서는 인구가 많고 지리적으로 가까우며, 문화적 특성이 유사한 동남아시아 시장을 새로운 활로로 삼고 집중적으로 진출하고 있다. 하지만 부족한 사업 모델과 불안정한 시장 상황 등으로 인해 해외에서도 적자를 면치 못하고 있는 실정이다.
다만 여전사의 전체 해외점포 중 동남아시아의 비중이 약 60%에 달하는 만큼 지역의 경쟁심화 문제는 물론, 여전사 전체의 포트폴리오 집중에 따른 리스크 발생 가능성은 여전히 존재한다. 이러한 상황에서 경쟁우위 확보를 위해서는 진출지역 다양화 및 현지화 등이 요구되는 상황이다.
이와 같은 상황에서 수익성이 크게 확대된 신한카드와 같이 성공 사례는 물론, 실패 사례까지도 분석할 필요가 있다는 시선도 나온다. 25일 열린 ‘2025년 여신금융세미나’에서 박태준 여신금융연구소 실장은 “최근 몇 년간 큰 성장을 이뤄온 신한카드의 인도네시아 법인을 살펴보면 현지 대기업과의 전략적 파트너십은 물론, 신한금융그룹과의 연계와 협력을 통해 시너지를 꾀한 것으로 보인다”며 “또 유통·제조업 등과 제휴해 차별화된 마케팅 전략을 선보인 점이 성공요인으로 작용했던 것으로 분석된다”고 말했다.
그러면서 “이에 반해 해외진출에 실패한 사례를 보면 리스크 관리를 못하다 보니 현지화에 어려움을 겪었으며, 현지 파트너사와 관계를 형성하지 못해 제휴와 협력이 부족한 상황도 있었을 것”이라면서 “여기에 경쟁 심화에 따른 시장 진입 타이밍을 놓친 경우도 있었을 것이라 본다”고 덧붙였다.
이와 같은 상황에서 여신금융업이 갖고 있는 핵심 능력과 강점을 활용해야 한다는 것이 전문가들의 시선이다. 금융당국의 해외진출 활성화를 위한 규제개선과는 별개로, 여전사만의 강점을 십분 발휘할 수 있는 명확한 해외진출 전략 마련이 필요하다는 게 골자다.
그는 “카드사들은 현지 수요를 반영한 소비자 중심의 상품 및 서비스(소액대출과 할부금융·리스)를 개발하고, 여신금융업이 갖고 있는 전통 상품들을 통해 현지 수요를 공략할 필요가 있다”며 “뿐만 아니라 현지 핀테크사는 물론 국내 핀테크사와의 파트너십을 통해 신용평가 및 디지털 접근성을 강화해야 될 필요가 있을 것으로 본다”고 강조했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.