


 입력 2025-06-06 07:00:00


금리 인하에 시장 여건 회복…대형 저축은행 순익 90%↑
SBI 제외 4개사 모두 NPL비율 악화…충당금 부담 커진다
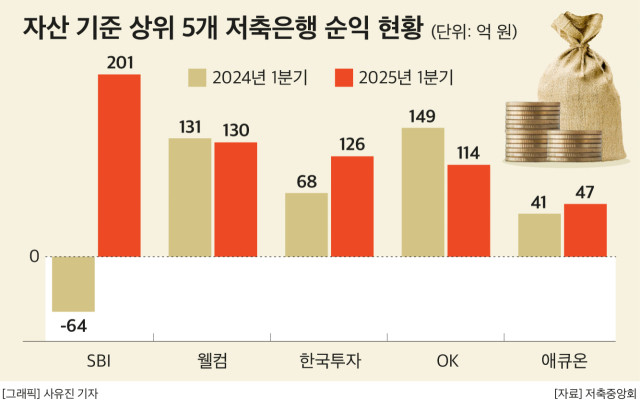
금리 인하에 따른 업황 부진이 점차 완화되며 대형 저축은행의 수익성 역시 1년새 개선됐으나, 각 회사별로 희비가 크게 엇갈린 것으로 나타났다. 지난해 1분기 적자로 돌아섰던 SBI저축은행은 탁월한 건전성 관리와 함께 흑자 전환에 성공하며 수익성 1위 탈환에 성공했지만, OK저축은행과 웰컴저축은행은 건전성 지표 악화와 함께 충당금 부담이 커지며 수익성이 악화된 모습을 보였다.
6일 저축은행중앙회에 따르면 자산 상위 5개 저축은행(SBI·OK·한국투자·웰컴·애큐온저축은행)의 올 1분기 순익 총합은 618억원으로 집계됐다. 이는 전년 동기(325억원)보다 90.15% 개선된 수준이다.
다만 대형 저축은행별로 희비가 엇갈리는 모습을 보였다. 먼저 5개 저축은행 가운데 지난해 유일하게 적자를 기록했던 SBI저축은행은 올해 큰 폭의 성장을 거두며 다시 한 번 순익 규모 1위에 올라섰다.
SBI저축은행의 올해 1분기 순익은 201억원으로, 대형 저축은행 가운데 유일하게 200억원대의 순익을 올렸다. SBI저축은행의 경우 지난 1분기 64억원의 적자를 냈으나, 1분기 기준 1년 만에 흑자 전환한 것이다.
상대적으로 낮은 부동산 프로젝트파이낸싱(PF) 대출 비중이 충당금 완화에 도움을 준 것으로 분석된다. 5대 저축은행의 건전성이 1년새 뒷걸음질 친 가운데, SBI저축은행 홀로 건전성 지표가 개선된 모습을 보였기 때문이다.
실제로 올해 1분기 5대 저축은행의 고정이하여신(NPL)비율은 평균 9.21%를 기록했다. 이는 전년 동기(8.11%)보다 1.10%p(포인트) 상승한 수준이다. 5대 저축은행 대부분의 NPL비율이 1년새 악화된 가운데, SBI저축은행의 경우 홀로 0.67%포인트 개선된 6.30%를 기록한 것이다.
뒤이어 한국투자저축은행 역시 순익이 큰 폭 성장한 것으로 나타났다. 한국투자저축은행의 올해 1분기 순이익은 126억원으로, 전년 동기(68억원)보다 85.29% 증가했다. 햇살론 등 중·고금리 신용대출 취급을 늘린 것과 더불어, 선제적으로 늘려왔던 충당금 부담이 줄어들며 순익 개선에 영향을 미친 것으로 풀이된다.
애큐온저축은행 역시 1년새 순익이 소폭 늘었다. 애큐온저축은행의 올 1분기 순익은 47억원으로, 전년 동기(41억원)보다 14.63% 증가했다. 저축은행 본업 중심의 자산 성장 과제를 추진하며 부동산 프로젝트 파이낸싱(PF) 등 부동산 관련 기업 여신을 축소하고, 모바일 경쟁력 강화를 기반으로 가계신용을 확대한 점이 순익 개선에도 영향을 미쳤다는 평가다.
이에 반해 OK저축은행과 웰컴저축은행의 경우 1년새 순익이 줄어든 모습을 보였다. 특히 지난 1분기 수익성 측면에서 1위를 기록했던 OK저축은행의 경우 1년 만에 순익이 20% 넘게 빠지며 5개사 중 4위에 불과한 모습을 보였다.
먼저 OK저축은행의 1분기 순익은 114억원으로, 전년 동기(149억원)보다 23.49% 감소했다. 전반적인 이자수익이 1년새 감소한 점이 영향을 미친 것으로 보인다.
OK저축은행의 이자수익은 지난해 1분기 3649억원에서 올해 3131억원으로 1년새 14.20% 줄었다. 같은 기간 총비용은 3530억원으로, 전년(4009억원)보다 11.95% 감소한 것으로 나타났다. 총수익의 감소 속도가 비용 감소 속도를 뛰어넘은 것이다.
같은 기간 웰컴저축은행은 0.76% 감소한 130억원의 순익을 올렸다. 전년 동기(131억원)와 비슷한 수준이나, NPL비율이 1년새 크게 오르며 충당금 적립 부담은 당분간 지속될 것으로 보인다.
웰컴저축은행의 경우 올 1분기 NPL비율이 12.98%로, 5개 저축은행 중 유일하게 10%대까지 치솟은 것으로 나타났다. 전년 동기(9.64%)보다도 3.34%포인트 가량 오르며 악화폭 역시 가장 컸다.
웰컴저축은행의 뒤를 이어 △한국투자저축은행 9.97%(전년 대비 2.42%포인트 악화) △OK저축은행 9.85%(0.37%포인트 악화) △애큐온저축은행 6.97%(0.04%포인트 악화) 등의 NPL비율이 일제히 악화된 것으로 나타났다.
올해 역시 경제성장률 둔화, 내수침체 등의 악재가 계속되며 업황을 저축은행의 업황은 불안정한 모습을 이어갈 것으로 보인다. 다만 안전자산 위주의 운용기조, 안정적인 기준금리 유지 및 지속적인 부실채권 정리를 바탕으로 수익성과 건전성은 꾸준히 개선될 것이란 게 업계 시선이다.
저축은행중앙회 관계자는 “부동산시장 회복 지연, 소비위축 및 물가변동 등 대내외적인 불확실성으로 영업환경의 부정적 변수는 여전한 상황”이라며 “저축은행업권은 당분간 경영안정성을 중심으로 한 리스크 관리 강화 기조를 지속한다는 방침으로, 이를 통해 연말께부터는 본격적인 실적 턴어라운드에도 성공할 것으로 보인다”고 말했다.
이 관계자는 “연체율 등이 전분기 대비 다소 악화돼 경영안정성에 대한 금융시장의 우려가 있으나, 손실흡수능력은 충분한 상황”이라며 “부동산 PF 공동펀드 추진, 매각 및 상각 등 적극적인 자구노력을 통해 관리 중인 만큼 향후 경기 회복세에 따라 꾸준히 개선될 것으로 기대된다”고 내다봤다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.