


 입력 2025-06-01 07:00:00


저축은행업권, 1분기 순익 440억…충당금 부담 완화 영향
수익성 개선에도 건전성은 후퇴…10년 만에 9%대까지 올라
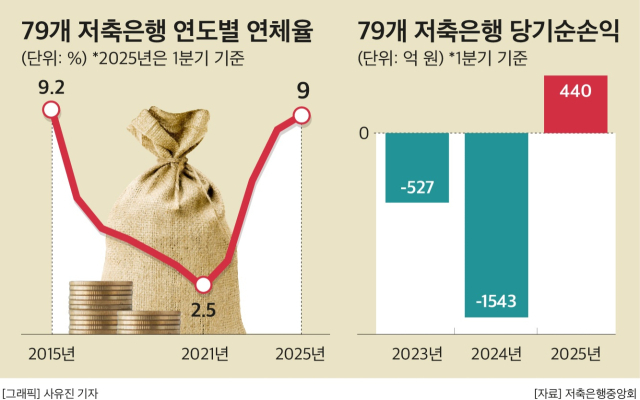
저축은행업권이 2년 만에 1분기 흑자를 기록했다. 지난해까지 부동산 프로젝트파이낸싱(PF) 부실화에 따른 충당금 부담이 실적을 끌어내렸으나, 올해 들어서는 부담이 소폭 완화되며 흑자 전환에 성공한 것으로 분석된다. 이에 반해 연체율은 적극적인 자구 노력에도 불구, 부동산 PF 부실화의 영향을 한 몸에 받으며 10년 만에 최고 수준까지 올랐다.
1일 저축은행중앙회에 따르면 올해 79개 저축은행의 당기순이익은 440억원으로 집계됐다. 전년 동기 1543억원의 손실을 낸 바 있으나, 흑자 전환에 성공한 것이다. 이로써 저축은행업권은 2년 만에 1분기 흑자를 기록하게 됐다. 79개 저축은행은 지난 2023년 1분기 527억원의 순손실을 내며 적자 수렁에 빠지더니, 이듬해인 2024년 1분기에는 1543억원의 손실을 기록하며 적자의 골이 깊어진 바 있다.
적자 수렁에 빠졌던 저축은행업권이 2년여 만에 흑자를 기록하게 된 배경에는 충당금 부담 해소가 자리한 것으로 보인다. 그간 선제적으로 대손충당금을 적립해 온 만큼, 올 1분기에는 충당금 전입액이 전년 대비 감소했다는 것이 골자다.
실제로 올 1분기 79개 저축은행의 대손충당금 전입액은 9058억원으로 집계됐다. 이는 전년 동기(1조2292억원)보다 3234억원(26.31%) 감소한 수준이다. 대손충당금이란 금융기관이 대출을 내 줬을 때 발생할 손실을 평가한 금액이다. 이와 같은 대손충당금은 비용으로 잡히게 되며, 규모가 클수록 회사의 순이익도 깎아먹게 된다.
1분기 총자산은 118조6000억원 규모로 집계됐다. 지난해 말 120조9000억원 대비 2조3000억원(1.9%) 감소한 수준이다. 구체적으로 여신은 1조4000억원(1.4%) 줄어든 96조5000억원으로 집계됐다. 기업대출은 48조2000억원으로 1조2000억원(2.4%) 감소했다. 가계대출은 40조4000억원으로 동일한 수준을 유지했다.
수신은 보수적인 영업기조와 수신 만기구조 조정에 따른 여유자금이 쪼그라들며 전년 말 대비 2조6000억원(2.5%) 감소한 99조6000억원으로 집계됐다. 자기자본은 14조5000억원으로 동일한 수준을 유지했다.
수익성은 개선됐으나, 건전성은 되레 후퇴한 것으로 확인됐다. 올해 1분기 저축은행업권의 연체율은 9.00%를 기록했다. 이는 지난해 말(8.52%)보다 0.48%p(포인트) 상승한 수준이다.
이로써 저축은행업권의 연체율은 10년 만에 9%대에 접어들게 됐다. 지난 2015년 9.2%까지 올랐던 연체율은 2016년 5.8%로 떨어졌다. 이후 △2017년 4.6% △2018년 4.3% △2019년 3.7% △2020년 3.3% △2021년 2.5% 등 지속 하락했다. 하지만 2022년 들어 3.4%로 소폭 오르기 시작하더니 △2023년 6.6% △2024년 8.5%까지 오르며 상승폭에 속도가 붙었다. 끝내 올 1분기에는 9.00%를 기록하며 10년 만에 최고 수준으로 오른 것이다.
부실채권 감축을 위해 1조3000억원 규모의 매각·상각 등 적극적인 자구 노력에도 불구하고, 연체 여신 증가와 여신규모 감소에 따른 모수효과로 연체율이 악화된 것으로 분석된다.
구체적으로 살펴보면 기업대출 연체율은 올 1분기 13.65%로, 전년 말(12.81%)보다 0.84%포인트 오르며 상승세를 견인했다. 같은 기간 가계대출 연체율은 0.19%포인트 상승한 4.72%를 기록하며 비슷한 수준을 유지했다.
저축은행중앙회 관계자는 “올 1분기에는 흑자 전환으로 수익성이 제고되고 자본적정성(BIS비율) 및 유동성도 안정적으로 유지관리되고 있다”면서도 “다만 거시적 불확실성 지속, 경기회복 둔화 등에 따른 비우호적 영업환경으로 건전성 지표 개선이 지연되는 상황”이라고 설명했다.
그러면서도 “높은 자본충실도를 바탕으로 경영안정성은 이상없이 유지·관리중에 있으며, 부실채권 해소를 위한 매·상각 등의 자구노력이 지속되고 있어 향후 건전성지표의 개선도 가시적으로 이뤄질 것으로 예상된다”고 덧붙였다.
국제결제은행(BIS) 기준 자기자본비율은 15.28%로 전년 말(15.02%) 대비 0.26%포인트 상승했다. 위험가중자산이 축소된 것은 물론, 자기자본이 증가한 것이 영향을 미쳤다. BIS비율이 전년 말 대비 상승하며 법정기준 대비 2배 수준을 유지했다. 법정기준 BIS비율은 자산 1조원 이상 8%, 1조원 미만 7%다.
유동성 역시 자금 변동성에 대비해 법정기준을 충분히 초과해 보유하고 있었다. 유동성비율은 207.30%로, 법정기준(100%) 대비 107.30%포인트 초과한 것으로 나타났다. 대손충당금적립률은 112.60%로 법정기준(100%) 대비 12.60%포인트 초과했다. 79개 저축은행은 모두 법정기준 대손충당금적립률을 초과해 적립한 것으로 확인됐다.
저축은행중앙회 관계자는 “안전자산 운용기조의 영향에 따른 수신감소 및 예금보장한도 확대로 인한 머니무브 등 대외적 우려에도 불구하고 유동성비율은 법정기준의 2배를 초과한 207%로 충분한 유동성을 보유하고 있다”고 밝혔다.
그러면서 “즉시 현금화가 가능한 가용유동성도 약 18.2%를 보유하고 있어 예상치 못한 유동성 리스크에 충분히 대응 가능한 상황”이라며 “중앙회 자금차입한도 상향 조정 등 유동성 공급 지원방안을 확대 시행해 예상치 못한 예금인출 상황에 대비한 제도적인 안전장치를 지속적으로 보완 중”이라고 강조했다.
올해 역시 경제성장률 둔화, 내수침체 등의 악재가 계속되며 업황을 저축은행의 업황은 불안정할 전망이다. 다만 안전자산 위주의 운용기조, 안정적인 기준금리 유지 및 지속적인 부실채권 정리를 바탕으로 수익성과 건전성은 꾸준히 개선될 것으로 분석된다.
다만 부동산시장 회복 지연, 소비위축 및 물가변동 등 대내외적인 불확실성으로 영업환경의 부정적 변수는 여전한 상황인 만큼, 업권은 당분간 경영안정성을 중심으로 한 리스크 관리 강화 기조를 지속한다는 방침이다. 이를 통해 연말께부터는 본격적인 실적 턴어라운드에도 성공할 것으로 보인다.
이 관계자는 “연체율 등이 전분기 대비 다소 악화돼 경영안정성에 대한 금융시장의 우려가 있으나, 손실흡수능력은 충분한 상황”이라며 “부동산 프로젝트파이낸싱(PF) 공동펀드 추진, 매각 및 상각 등 적극적인 자구노력을 통해 관리 중인 만큼 향후 경기 회복세에 따라 꾸준히 개선될 것으로 기대된다”고 내다봤다.
실제 중앙회에서는 △부동산 PF대출 부실정리 △NPL자회사 설립 △공동매각 등 적극적인 건전성 개선 노력을 펼치고 있다. 우선 사업성 평가 결과 유의 및 부실우려로 분류된 사업장에 대해서는 경·공매 등을 통해 정리하는 한편, 중앙회에서는 저축은행 공동펀드를 조성해 부실 PF대출을 정리하는 등 건전성을 관리해 나갈 계획이다.
아울러 업계 부실채권(NPL) 매입 지원을 위한 자회사를 상반기 내 설립하고, 하반기 내 업무를 개시해 회원사 건전성 관리채널을 확대한다는 방침이다. 마지막으로 개인신용대출 및 개인사업자대출에 대해서는 중앙회 중심의 공동매각 지속 추진으로 부실채권 해소를 지원한다는 복안이다.
저축은행중앙회 관계자는 “2025년에도 저축은행업계는 지속적으로 경영안정성을 견고히 유지하는 한편, 정책·감독당국과의 긴밀한 협조를 통해 영업실적 및 건전성지표를 개선하는 등 금융시장의 신뢰도 제고를 위해 노력하겠다”고 강조했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.