


 입력 2025-05-30 08:00:00


생보사 대출채권 연체액, 작년 말 4289억…연체율 평균 0.29%
“대출금 상환유예 종료로 연체율↑…기업대출 건전성 하락”
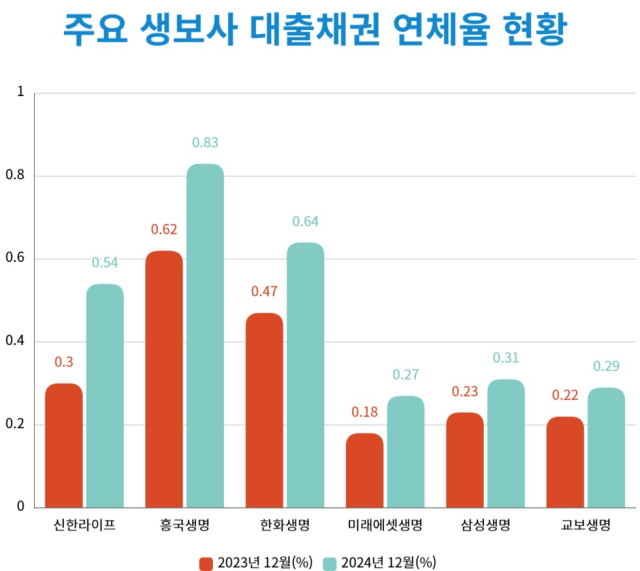
주요 생명보험사 대출채권 연체율 현황. <그래프=CEO스코어데일리>
생명보험사들이 취급하고 있는 대출채권의 연체액이 1년 동안 500억원 넘게 불어난 것으로 집계됐다. 부동산담보대출, 신용대출 등 생보사 대출채권에 대한 이자나 원금을 제때 갚지 못하는 기업이나 사람이 늘어난 것으로 분석된다.
30일 업계에 따르면 국내에서 영업 중인 생보사들의 대출채권 연체액은 지난해 말 기준 4289억원이다. 이는 2023년 말 기준 3738억원보다 551억원(14.7%) 증가한 액수다.
이때 생보사 별로는 삼성생명 대출채권의 연체액 증가분이 239억원(1080억원→1319억원)으로 가장 많았다. 참고로 삼성생명이 취급 중인 대출채권의 규모는 지난해 말 기준 약 43조원으로, 생보사 중에서 가장 덩치가 크다.
다음으로 △한화생명 210억원(775억원→985억원) △교보생명 141억원(417억원→558억원) △신한라이프 44억원(108억원→152억원) △미래에셋생명 18억원(56억원→74억원) △흥국생명 3억원(303억원→306억원) 등으로 나타났다.
같은 기간 생보사들의 대출채권 연체율 평균도 0.27%에서 0.29%로 0.02%포인트 상승하며 악화했다. 주요 생보사 중에서는 신한라이프의 연체율 상승 폭이 0.24%포인트(0.30%→0.54%)로 가장 컸다.
이어△흥국생명 0.21%포인트(0.62%→0.83%) △한화생명 0.17%포인트(0.47%→0.64%) △미래에셋생명 0.09%포인트(0.18%→0.27%) △삼성생명 0.08%포인트(0.23%→0.31%) △교보생명 0.07%포인트(0.22%→0.29%) 등으로 나타났다.
특히 신한라이프의 경우 DB손보에 이어, 신용대출 신규 판매를 최근 들어 전면 중단한 것으로 알려졌다. 대출채권 연체율이 상승하면서 리스크 관리에 더욱 힘을 쓰는 모양새다. 신한라이프 관계자는 “대출 사업 운영정책의 변경으로 신규 신용대출을 중단했다”며 “장기적인 관점에서 집중이 보다 더 필요한 부문에 역량을 강화할 예정”이라고 설명했다.
이와 관련해 한국금융연구원 관계자는 “코로나19 팬데믹 기간에 자영업자·소상공인 등에 제공됐던 대출 원리금 상환유예 조치가 2023년 9월 종료되면서 이에 따른 연체율 상승 압력이 증대되고 있다”며 “경기둔화로 인한 실적 약화로 기업대출의 건전성이 하락할 가능성도 배제할 수 없는 상황”이라고 평가했다.
한편 저신용등급(7∼10등급) 차주가 차지하는 비중은 캐피탈사 20.7%, 카드사 15.4%, 보험사 14.3%, 은행 7.4%, 상호금융 7.9% 등이다. 보험사의 경우 가계대출 차주 중 저소득층(소득 1∼2분위)이 차지하는 비중은 40.2%로 은행 30.7%, 상호금융 36.5%, 캐피탈 38.5%보다 높다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.