


 입력 2025-05-29 09:00:00


보험사 가중부실자산 규모 1년새 4000억 늘며 1.8조 육박
생보 2619억·손보1413억 각각 늘어…지급여력 저하 초래
보험사 가중부실자산이 작년기준 1조8000억원 규모로 덩치가 불어난 것으로 집계됐다.
가중부실자산은 채권, 보험미수금, 받을어음 등 자산건전성분류자산 중 회수 불능 등 위험이 큰 자산을 뜻한다.
28일 업계에 따르면 국내에서 영업 중인 보험사 가중부실자산 규모는 지난해 말 기준 1조7974억원을 기록했다. 이는 전년 말 1조3942억원보다 4032억원(28.9%) 증가한 액수다.
이중 생보사 가중부실자산 규모는 7170억원에서 9789억원으로 2619억원(36.5%) 증가했다. 또 손보사 가중부실자산 규모는 6772억원에서 8185억원으로 1413억원(20.8%) 불어났다.
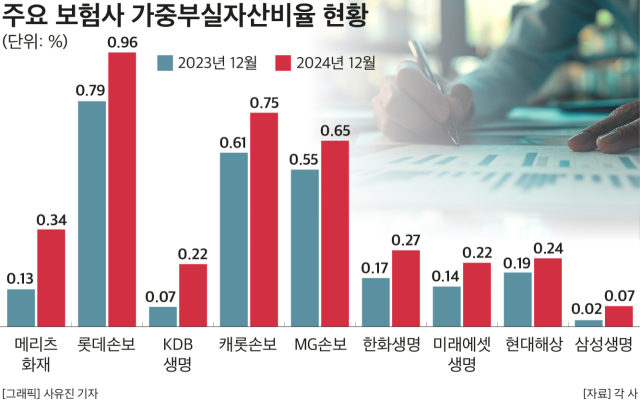
자산건전성분류자산 내 ‘가중부실자산비율’을 살펴 보면, 지난해 말 기준으로 롯데손보가 0.95%로 최상단에 위치했다. 롯데손보는 전년 말에도 0.79%로 최상단에 이름을 올렸다.
이에 롯데손보 관계자는 “2024년 12월 말 기준 PF로 인해 부실자산비율이 일시적으로 높아졌다”며 “해당 PF는 올해 1월, 해당자산 할인 매각돼 현재 부실자산비율은 지난해 말보다 감소된 상태”라고 설명했다.
이어 △캐롯손보 0.75% △MG손보 0.65% △하나생명 0.63% △흥국화재 0.47% △처브라이프 0.35% △메리츠화재 0.34% △DB손보 0.29% △iM라이프 0.28% △한화생명 0.27% △현대해상 0.24% △ABL생명·KB손보·AXA손보 0.23% 등으로 나타났다.
가중부실자산비율이 2023년 말에서 2024년 말을 거치면서 가장 많이 늘어난 보험는 메리츠화재로 가중부실자산비율이 2023년 말 0.13%에서 2024년 말 0.34%로 0.21%포인트 상승했다.
이어 △롯데손보 0.16%포인트 (0.79%→0.95%) △KDB생명 0.15%포인트 (0.07%→0.22%) △캐롯손보 0.14%포인트 (0.61%→0.75%) △MG손보 0.10%포인트 (0.55%→0.65%) △한화생명 0.10%포인트 (0.17%→0.27%) △미래에셋생명 0.08%포인트 (0.14%→0.22%)△SGI서울보증 0.07%포인트 (0.13%→0.20%) △현대해상 0.05%포인트 (0.19%→0.24%) △삼성생명 0.05%포인트 (0.02%→0.07%) 순으로 상승 폭이 컸다.
이처럼 가중부실자산비율이 높아지면 부실 위험이 증가해 가용자본이 감소하게 된다. 이는 보험사 자본 건전성을 나타내는 신지급여력(K-ICS, 킥스)비율에 부정적인 영향을 끼치는데 실제 킥스비율은 최근 하향 곡선을 그리고 있다.
금감원에 따르면 지난해 말 기준으로 경과조치를 적용한 보험사 킥스비율은 2024년 3분기 말 218.3% 대비 11.6%포인트 하락한 206.7%를 기록했다. 이때 킥스 가용자본은 248조1000억원으로 2024년 3분기 말 대비 10조8000억원 감소한 반면 같은 기간 킥스 요구자본은 1조4000억원 증가한 120조원을 기록했다.
금감원 관계자는 “보험사는 양질의 자본을 충분히 확보하는 한편, 효과적으로 위험을 관리해 중·장기적 지급여력을 강화할 필요가 있다”며 “금융시장의 불확실성이 지속되고 있는 만큼 취약 보험사를 중심으로 충분한 지급여력을 확보할 수 있도록 철저히 감독할 계획”이라고 강조했다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.