

 입력 2025-05-22 07:00:00


4월 말 카드론 잔액 42.5조…전년 대비 2.5조↑
금융당국, 2금융권에도 스트레스 DSR 적용 예정
금융권 대출한도 축소 예정…카드론도 영향 받을 듯
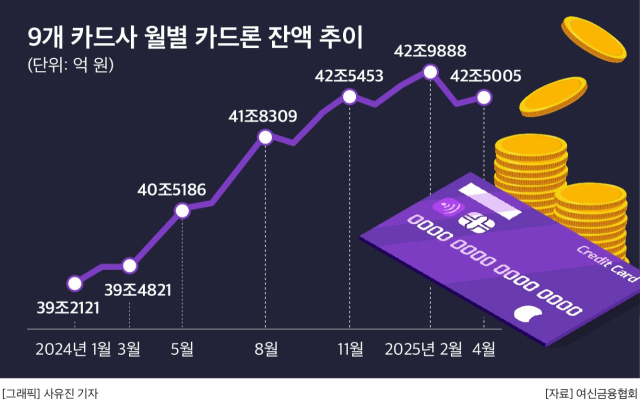
한 차례 주춤했던 카드론 잔액이 지난달 또다시 증가세로 돌아섰다. 지난 3월에는 분기 말마다 진행되는 카드사의 부실채권 정리 시기와 맞물리며 카드론 잔액이 일시적으로 축소됐으나, 식지 않는 카드론 수요에 따라 한 달 만에 다시 증가한 것이다. 다만 올 7월부터 당국이 3단계 스트레스 총부채원리금상환비율(DSR)을 시행할 것이라 밝힌 만큼 업계에서는 향후 카드론 잔액 역시 줄어들 것으로 전망하고 있다.
22일 여신금융협회에 따르면 국내 전업 카드사 9곳(신한·현대·삼성·KB국민·롯데·우리·하나·BC·NH농협카드)의 지난 4월 말 기준 카드론 잔액은 42조5005억원을 기록했다. 이는 지난 3월 말(42조3720억원)보다 1285억원(0.30%) 늘어난 것으로, 전년 동월(39조9644억원)과 비교하면 2조5361억원(6.35%) 가량 늘어난 수준이다.
1년새 카드론 잔액 증가율을 카드사별로 살펴보면 우리카드의 카드론 잔액이 가장 큰 폭 증가한 것으로 나타났다. 우리카드의 지난 4월 말 카드론 잔액은 4조388억원으로, 전년 동기(3조3611억원)보다 20.16% 늘었다.
뒤이어 △현대카드 5조8856억원(전년 대비 15.27% 증가) △하나카드 2조8906억원(7.33% 증가) △BC카드 430억원(7.27% 증가) △롯데카드 5조1163억원(5.88% 증가) △NH농협카드 3조1135억원(5.76% 증가) △삼성카드 6조3587억원(4.15% 증가) △신한카드 8조3264억원(2.31% 증가) 등의 순으로 증가폭이 컸다.
전체 카드사의 카드론 잔액이 증가한 가운데, KB국민카드의 경우 유일하게 0.24% 줄어든 6조7346억원을 기록하며 카드론 대출 공급을 조절하고 있는 것으로 나타났다.
카드업계의 카드론 잔액은 지난해 12월 소폭 감소한 뒤 올해 2월 말까지 지속 증가했다. 실제로 지난해 12월 42조3873억원을 기록했던 카드론 잔액은 올해 1월 42조7310억원, 2월 42조9888억원으로 나날이 역대 최고 수준을 다시 쓰기도 했다.
하지만 3월 한 차례 감소하며 주춤하는 모습을 보이더니, 한 달 만에 증가세를 이어가게 됐다. 지난 3월 말 카드론 잔액은 42조3720억원으로, 전월 말보다 6168억원(1.43%) 가량 줄어든 것으로 나타났다.
이는 분기 말 카드사들이 채권의 상·매각을 진행하며 카드론 잔액이 일시적으로 줄어든 점이 전체 잔액 감소에 영향을 미친 것으로 풀이된다. 여기에 당국의 가계대출 관리 방안 실행으로 감소폭이 조금 크게 나타났다는 것이 업계 중론이다.
카드론 잔액이 지속 증가하자 금융위원회는 지난해 말 카드사 등 제2금융권에도 연간 계획을 수립할 것을 주문했다. 지난 2021년 상호금융권과 저축은행을 포함한 제2금융권에 가계대출 관리를 강화토록 통보한 이후 3년 만이다.
은행권의 가계대출 규제에 따른 풍선효과로 2금융권 가계대출이 급증한 가운데, 은행권에서만 제출받던 연간 가계대출 관리 방안을 2금융권에도 확대 적용토록 한다는 것이다. 이에 따라 카드사들은 당국이 기준으로 삼고 있는 명목 경제성장률(추정치 3.8%)에 맞춰 올해 카드론 증가율을 잔액 대비 3~5% 내외로 제시한 것으로 알려졌다.
이 가운데 금융당국이 오는 7월 1일부터 저축은행과 상호금융,보험 등 2금융권의 모든 가계대출에 스트레스 DSR을 적용한다고 밝히며 카드사의 카드론 잔액에도 영향을 미칠 것으로 보인다. 스트레스 DSR이 적용되면 대출 심사 시 1.50% 가산금리가 더해져 대출 한도가 줄어들기 때문이다.
카드업권의 카드론 대출한도가 줄어들며 카드론 증가세 역시 둔화될 것으로 전망되는 가운데, 악화일로를 걷고 있는 카드업계의 연체율도 내림세를 보일 것이란 기대도 커지고 있다.
금융감독원 전자공시시스템에 따르면 전업 카드사 7곳의 올해 1분기 대환대출을 포함한 1개월 이상 연체채권비율(실질 연체율)은 평균 1.88%로 집계됐다. 이는 전년 동기(1.81%)보다 0.07%포인트 악화된 수준이다.
특히 1년새 카드론 잔액 증가폭이 컸던 카드사의 경우 연체율 악화세도 거셌다. 카드사별로 살펴보면 카드론 잔액이 20%대로 증가했던 우리카드의 실질 연체율이 1년새 가장 큰 폭 악화된 것으로 나타났다. 우리카드의 올 1분기 실질 연체율은 2.62%로, 전년 동기보다 0.34%포인트 상승했다. 이에 따라 우리카드의 연체율은 전체 카드사 중 가장 높아졌다.
뒤이어 현대카드와 하나카드의 상승폭도 두드러졌다. 먼저 현대카드는 전년 동기(1.04%)보다 0.17%포인트 오른 1.21%를 기록했다. 같은 기간 하나카드의 경우 0.14%포인트 오른 2.44%의 실질 연체율을 기록하며 우리카드의 뒤를 잇게 됐다.
카드업계의 한 관계자는 “오는 7월 시행 예정인 3단계 스트레스 DSR로 금융권의 대출한도가 전반적으로 축소될 예정”이라며 “카드업권 역시 대출한도가 축소됨에 따라 카드론 증가세 역시 둔화될 것으로 보고 있다”고 말했다.
그러면서 “중장기적으로 봤을 때 대출한도 확대를 제어하는 효과가 있어 건전성 관리 및 잠재적 부실 위험을 줄이는 데 기여할 것으로 보인다”고 덧붙였다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.