

 입력 2025-05-19 17:54:02


6곳 1분기 20억 적자 기록…충당금 부담 커지며 순익↓
우리금융저축은행, 전년比 순익 185%↑…유일 선방
금융지주계 저축은행이 올해 적자를 이어갔다. 이미 지난 2023년과 2024년 연간 적자를 기록한 데 이어, 올해 역시 적자 기조를 유지한 것이다.
부동산 프로젝트파이낸싱(PF) 사업을 늘렸던 것이 충당금 적립 부담으로 돌아오며 수익성에 독으로 작용한 가운데, 올해 역시 부동산 시장이 위축된 분위기를 이어갈 것으로 전망되며 저축은행업계의 수익성 부진은 당분간 지속될 것으로 전망된다.
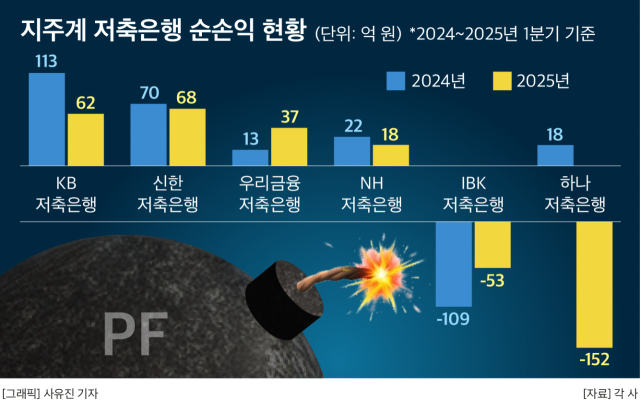
19일 금융권에 따르면 금융지주계 저축은행 6곳(KB·신한·하나·우리금융·NH·IBK저축은행)의 순손익을 단순 합산한 결과, 올 1분기 6개 은행의 순손실은 20억원에 달하는 것으로 나타났다. 이는 전년 동기 127억원의 순익을 냈던 것과 비교해 1년 만에 적자로 돌아선 수준이다.
하나저축은행의 부진이 전체 지주계 저축은행의 순익을 끌어내린 것으로 나타났다. 하나저축은행은 올 1분기 152억원의 순손실을 기록했다. 이는 지주계 저축은행 6곳 가운데 순익면에서 가장 낮은 수준이다. 하나저축은행은 지난해 1분기 18억원의 순익을 냈으나, 1년 만에 적자로 돌아서게 됐다.
이와 같은 하나저축은행의 실적 부진에는 충당금 문제가 두드러진 것으로 풀이된다. 실제 하나저축은행은 올 1분기에만 324억원의 대손충당금을 쌓았다. 이는 전년 동기(163억원)보다도 98.77% 증가한 수준이다.
하나은행의 뒤를 이어 IBK저축은행 역시 적자를 기록했다. 다만 IBK저축은행의 올 1분기 순손실은 53억원으로, 전년 동기(-109억원)보다 순익이 개선되며 적자폭이 줄어든 것으로 확인됐다.
이밖에 4개 은행은 모두 흑자를 내긴 했으나, 전년 동기와 비교했을 때보다는 순익이 줄어든 것으로 나타났다. 특히 KB저축은행의 순익이 1년새 큰 폭 내렸다. KB저축은행의 1분기 순익은 62억원으로, 전년 동기(113억원)보다 45.13% 줄어들며 절반 가량 반토막 났다.
같은 기간 NH저축은행과 신한저축은행 또한 전년 대비 순익이 줄었다. 먼저 NH저축은행의 1분기 순익은 18억원으로, 전년 동기(22억원)보다 18.18% 감소했다. 신한저축은행의 1분기 순익은 68억원으로, 전년(70억원)보다 2.86% 가량 소폭 줄어드는 데 그치며 비교적 선방한 모습을 보였다.
전체 6개 저축은행 가운데 비교적 선방한 곳은 우리금융저축은행 한 곳에 불과했다. 우리금융저축은행의 올해 1분기 순익은 37억원으로 집계됐다. 전체 지주계 저축은행 가운데 3위에 달하는 수준으로, 전년 동기(13억원)보다는 184.62% 가량 크게 증가한 금액이다.
이에 대해 우리금융저축은행 관계자는 “우리금융저축은행은 안정적인 대출자산 운용을 기반으로 이자이익이 개선된 가운데, 비용 구조 효율화와 보수적인 리스크 관리 기조가 수익성 제고에 긍정적으로 작용했다”면서 “앞으로도 건전성 중심의 내실 경영을 통해 지속 가능한 실적 흐름을 이어갈 수 있도록 노력할 계획”이라고 설명했다.
한편 지주계 저축은행의 올 1분기 순익이 줄줄이 떨어진 데는 충당금 문제가 컸던 것으로 분석된다. 부동산 시장의 불황에 따라 그간 늘려왔던 부동산 프로젝트파이낸싱(PF)의 부실 문제가 커지며 혹시 모를 리스크에 대비해 대손충당금 적립 규모를 늘린 게 영향을 미친 것이다.
대손충당금은 금융사가 향후 돌려받지 못할 가능성이 큰 부실 채권에 대비해 수익의 일부를 미리 쌓아 두는 비용을 말한다. 비용으로 잡히기 때문에 충당금을 늘리면 수익성을 감소시키게 된다.
부동산 PF 부실이 저축은행의 건전성 지표를 끌어내리고 있는 가운데, 이와 같은 부동산 PF 부실의 영향을 최소화하기 위해 충당금 적립 규모를 점차 늘리고 있는 것이 저축은행의 수익성에 반영된 것이다.
실제로 오화경 저축은행중앙회 회장은 올 3월 열린 ‘2024년 저축은행 결산 설명회’에서 “건전성의 가장 큰 문제는 부동산 PF”라며 “특히 기업대출 부문의 연체율이 크게 올랐는데, 이 역시 부동산과 관련된 것”이라고 설명했다.
그러면서 “부동산 경기 회복이 지연되며 매각에 관련된 부분에서 제대로 소화를 하지 못한 것이 크고, 또 저축은행 업권의 고객들이 은행보다 상대적으로 열위한 고객들이 많기 때문에 채무자들의 상환 능력이 떨어진 것도 영향을 미친 것으로 보인다”고 덧붙였다.
오 회장은 올해 연말까지는 저축은행 업권이 흑자를 내기 어려울 것이란 전망도 내놨다. 오 회장은 “업권이 부동산 PF 및 브릿지론과 관련된 자산을 줄여나가고 있는데, 현재 부동산 시장이 좋지 않아 추가적으로 충당금을 쌓을 부분이 있을 것”이라면서 “리테일 부문의 강화도 더욱 필요하기 때문에 부동산 매각 속도에 따라 (실적의) 플러스 요인이 일부 나타나지 않을까 본다”고 부연했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.