


 입력 2021-03-24 07:00:08


유상증자·두산인프라코어 매각대금에 재무구조 대폭 개선 기대
두산중공업(대표 정연인)이 잇따른 그룹 차원의 자구안 덕에 체질을 크게 개선할 것으로 점쳐진다.
지난해 말 단행한 유상증자, 올 상반기께 마무리될 두산인프라코어 사업부문 매각으로 차입구조를 일부 정상화할 것으로 기대를 모은다. 여기에 두산퓨얼셀 지분 확보로 신사업을 키우는 한편 배당 등 가외 수익도 기대할 수 있게 됐다.
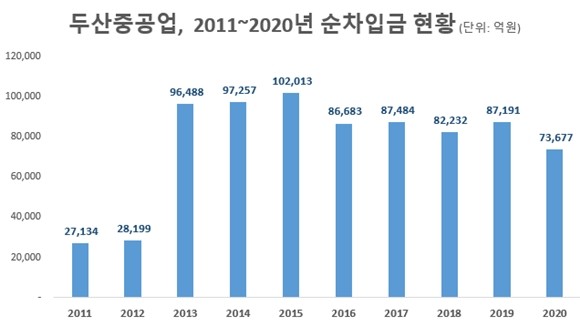
24일 업계에 따르면 두산중공업의 지난해 말 연결기준 순차입금은 7조3677억원으로 전년 말 대비 15.5% 감소했다. 이 회사의 순차입금 규모가 8조원 밑으로 내려온 것은 2012년 이후 8년만이다.
이는 지난해 12월 24일자로 단행한 유상증자 영향이 컸다. 두산중공업 모회사인 ㈜두산은 지난해 3조원 규모의 재무구조 개선계획을 이행하기 위해 지난해 두산솔루스와 모트롤사업부, 두산타워 등 주요 계열사와 자산 매각에 집중했다. ㈜두산은 이렇게 마련한 현금으로 지난해 말 두산중공업 유상증자에 참여해 1조2000억원을 지원했다.
두산중공업의 차입 규모는 올 들어 더욱 축소될 것으로 전망된다. 현대중공업에 팔기로 한 두산인프라코어 매각대금 8500억원이 상반기 중 입금되면 순차입금이 6조5000억원 수준까지 줄어들기 때문이다.
두산중공업은 사업적 측면에서도 체질개선에 나선다. 우선 두산중공업은 두산인프라코어 매각에서 캐시카우인 두산밥캣을 제외해 그룹에 남겨두면서 이익 방어에 어느 정도 성공했단 평가를 받고 있다.
여기에 두산중공업은 지난해 11월 오너일가 등 ㈜두산 대주주로부터 두산퓨얼셀 지분 15.6%를 받은 데 이어 내달에는 ㈜두산 보유 지분 14.7%까지 유상증자 형식으로 손에 쥐게 된다. 유증 이후 두산중공업이 보유할 두산퓨얼셀 지분율은 30.3%에 달한다.
두산중공업은 지분 확보를 계기로 수소에너지 분야를 강화할 전망이다. 두산중공업은 창원에 국내 첫 수소액화플랜트를 건설 중이며, 두산퓨얼셀은 국내 연료전지시장에서 압도적 1위 사업자로 꼽히고 있다.
두산중공업이 수소를 생산한 뒤 이를 두산퓨얼셀로 공급하고, 두산퓨얼셀은 가정이나 건물 발전용 수소연료전지를 생산·판매할 수 있다. 두산 계열이 수소 생산부터 유통까지의 체인을 완성하는 셈이다.
두산퓨얼셀은 커지는 수소연료 수요에 힘입어 향후 매출과 순이익이 동반 성장할 가능성에 무게가 실리고 있다. 두산퓨얼셀이 호실적에 힘입어 배당을 실시한다면, 최대 주주인 두산중공업은 적잖은 수익도 챙기게 된다.
㈜두산 관계자는 “두산중공업을 살리고자 하는 그룹 오너일가의 의지가 매우 강하다”며 “탈원전과 ESG(환경·사회·지배구조) 강화에 따라 두산중공업은 국내 유일의 자체 기술을 보유한 해상풍력과 가스터빈, 두산퓨얼셀과의 수소사업 강화로 성장을 이어갈 것”이라고 말했다.
[CEO스코어데일리 / 김보배 기자 / bizbobae@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.