


 입력 2021-01-08 07:00:16


향후 상환능력 악화 가능성도 제기…실적개선 최대 과제로 지목
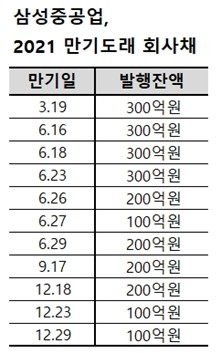
8일 업계에 따르면 삼성중공업의 올해 만기가 도래하는 회사채는 총 2300억원이다. 3월 19일 사모사채 300억원을 시작으로 △6월 1400억원 △9월 200억원 △12월 400억원 등으로, 상반기에만 1700억원의 회사채 만기가 도래한다.
삼성중공업은 2016년 이후 사모채로만 자금을 조달하고 있다. 2015년부터 매년 적자를 기록하며 재무구조가 악화하자 장기신용등급이 ‘BBB+/부정적’까지 하향 조정되면서 공모채 시장 발길을 끊었다.
삼성중공업의 단기신용등급은 ‘A3+’로, 이는 단기적인 채무상환능력이 있지만 향후 환경변화에 따라 저하될 가능성이 있다는 것을 의미한다. 삼성중공업의 단기신용등급은 2017년 ‘A2-’에서 ‘A3+’로 하향돼 현재까지 유지되고 있다.
삼성중공업은 2015년 -1조5019억원을 비롯해 △2016년 -1472억원 △2017년 -5242억원 △2018년 –4093억원 △2019년 –6166억원 등 매년 적자를 내고 있다. 지난해 3분기까지 영업손실액도 5539억원을 기록하며 6년째 적자를 기록 중이다.
재무구조 개선도 요원한 상황이다. 2015년 305.6%까지 치솟았던 부채비율은 2016년 174.4%로 낮아졌지만 이후 △2017년 138.3% △2018년 111.7% △2019년 159.1% △지난해 9월 말 208.6% 등 여전히 높은 수준을 나타내고 있다.
삼성중공업의 2010년대 초반 13조~14조원대에 이르던 매출액이 수주잔고 감소로 2017년 7조원대로 급감했고, 시황 악화에 따라 대규모 영업손실이 이어지면서 재무구조가 악화했다. 지난해 9월 말 기준 삼성중공업의 순차입금은 역대 최고 기록이던 2016년(3조4978억원) 규모를 뛰어 넘은 3조5892억원을 기록했다.
이러한 사정에도 삼성중공업의 회사채 발행과 상환에는 문제가 없을 것으로 업계는 보고 있다. 지난해 9월 말 현재 현금성자산은 1조4804억원으로 2019년 말 대비 5643억원 확대됐다. 올해 만기가 도래하는 회사채를 모두 갚고도 남는 규모의 현금을 확보한 상태다.
삼성중공업이 단기신용등급 ‘A3+’를 유지하면서 회사채 차환에 무리가 없고, 삼성그룹 계열사로서 그룹의 지원 여력도 충분하다는 평가다. 이러한 자신감을 바탕으로 삼성중공업은 이달 7일 100억원 규모의 1년6개월물 회사채를 발행했다. 운영자금 조달이 목적으로, 올해 첫 사모사채 시장을 두드린 것이다.
삼성중공업은 지난해 말 정진택 부사장을 대표이사 사장에 임명하며 수장을 교체했다. 정 대표는 설계, 영업, 생산, 경영지원 분야의 폭넓은 지식과 경험을 갖춘 현장전문가로 평가받고 있다. 정 대표와 함께 배진한 CFO(최고재무책임자)도 부사장으로 승진, 재무구조 개선에 집중할 전망이다.
정진택 대표는 올해 신년사를 통해 “저성장이 뉴노멀(새로운 표준)인 시대에 맞춰 최적화된 조선소로 거듭나야 한다”며 “외부 변화에 기대지 말고 혁신을 통해 저비용 고효율 조선소로 탈바꿈해야 한다”고 말했다.
[CEO스코어데일리 / 김보배 기자 / bizbobae@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.