

 입력 2020-08-19 07:00:11


그룹 차원 수백억 지원에도 실적은 부진…재무건전성 개선 효과도 미미
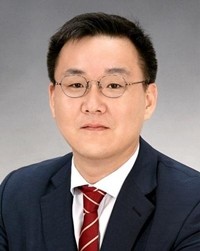
DB메탈(대표 김경덕)의 실적 부진이 장기화하고 있다. DB메탈은 올 5월 김남호(사진) DB그룹 회장의 전폭적인 지원 아래 워크아웃(기업재무구조개선)을 졸업했다. 그러나 업황 불황에 따라 실적이 더욱 악화하며 경영정상화까지는 시간이 걸릴 것이란 전망이 나오고 있다.
DB메탈 실적이 좀처럼 개선되지 않고 있다. DB메탈은 DB하이텍 분할 첫해인 2008년 가장 뛰어난 성과를 거둔 이후 역성장하고 있다. 2008년 DB메출은 연간 기준 4572억 원의 매출을 올린 가운데 1396억 원의 영업이익을 거두며 이익률은 전년(29.9%) 대비 0.6%포인트 높아진 30.5%를 기록했다.
그러나 업황 불황과 함께 회사 성장세도 주춤해졌다. DB메탈은 2009년부터 2014년까지 연평균 5394억 원의 매출을 올렸다. 양호한 매출에도 매출원가가 2008년 65%에서 2009~2014년 88%까지 치솟으며 같은 기간 연평균 이익률도 5% 아래로 떨어졌다.
DB메탈은 2014년 292억 원의 영업적자로 DB하이텍 분할 이후 처음 손실을 냈고, 이듬해 워크아웃에 돌입했다. 2015년 상반기 만기가 도래하는 회사채 970억 원을 상환할 여력이 없었기 때문이다.
DB메탈은 올해 5월 5년간의 워크아웃을 졸업했다. 김남호 회장을 비롯해 그룹사가 DB메탈 유상증자에 참여로 571억 원을 지원, 채권금융기관과 체결한 경영정상화 조건을 충족한 결과다.
당시 DB금융연구소 부사장이던 김남호 회장은 DB하이텍(165억 원), DB인베스트먼트(160억 원)에 이어 많은 149억 원을 출자했다. 이 외 DB Inc.(54억 원), DB스탁인베스트(44억 원)도 유증에 참여했다.
김 회장은 DB인베스트먼트와 DB스탁인베스트의 출자금까지 부담해 총 353억 원의 개인 돈을 DB메탈 살리기에 썼다. DB그룹 내 제조계열사가 DB하이텍과 DB메탈 두 곳밖에 남지 않은 상황에서 제조부문 사업을 유지하려는 의지가 반영된 것으로 분석된다.
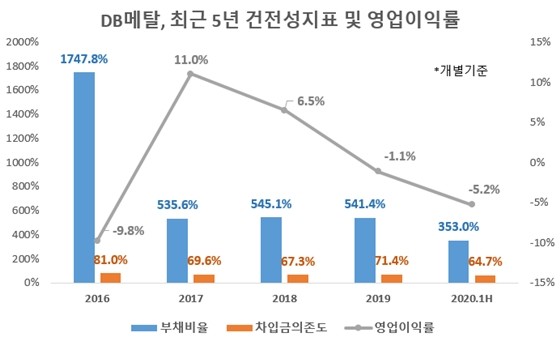
DB메탈의 재무구조는 성공적인 유상증자 덕에 다소 개선됐다. 작년 말 기준 541.4%에 달한 부채비율은 6월 말 현재 353%로 낮아졌고 자기자본비율은 15.6%에서 22.1%로 높아졌다. 차입금의존도도 작년 말 71.4%에서 올 6월 말 기준 64.7%로 작아졌다.
그러나 이들 지표는 여전히 재무건전성을 가늠하는 기준인 부채비율 200% 이하, 자기자본비율 50% 이상, 차입금의존도 30% 이하에는 크게 못 미친다. 실적 또한 지난해 42억 원의 영업적자로 3년 만에 다시 손실을 낸 데 이어 올해도 적자를 이어가면서 단기간 내 경영정상화를 이루기는 어려울 것이란 분석이 나오고 있다.
한편 DB메탈(구 삼척산업)은 합금철 부문 국내 1위, 정련 합금철 부문 세계 2위 회사로 1976년 DB그룹에 편입됐다. 이후 2008년 DB하이텍이 합금철 사업부문을 물적분할하면서 동부메탈로 새롭게 출발했고 2017년 DB메탈로 사명을 바꿨다.
[CEO스코어데일리 / 김보배 기자 / bizbobae@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.