


 입력 2020-02-17 07:00:04


두산그룹의 ‘효자 계열사’ 역할을 톡톡히 해온 두산밥캣의 영업이익이 최근 2분기 연속 감소한 것으로 나타났다. 2018년에 10%를 훌쩍 넘는 높은 성장률을 기록한 데다 지난해 상반기까지도 성장세가 이어져 기대감이 높았지만 하반기부터 이 같은 흐름이 꺾였다는 지적이다.
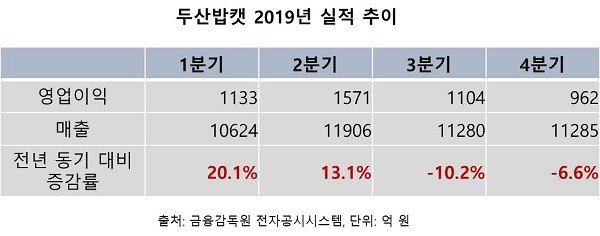
17일 금융감독원 전자공시시스템에 따르면 두산밥캣의 4분기 영업이익은 962억 원으로 전년 동기(1030억 원) 대비 6.6% 감소했다. 전 분기인 3분기 영업이익 1104억 원과 비교하면 12.8% 감소한 수치다.
지난해 1분기와 2분기 영업이익이 각각 전년 동기 수준을 넘어서며 1000억 원대를 유지했지만 3분기부터는 대폭 감소했다. 지난해 3분기 영업이익은 전년 동기(1229억 원) 대비 10.2% 줄었고 전 분기(1571억 원)와 비교해서는 29.8%나 감소했다. 1분기 영업이익은 전년 동기(943억 원) 대비 20.1%, 2분기는 같은 기간(1389억 원) 대비 13.1% 증가했다.
이에 따라 상반기 실적 호조에도 불구하고 2019년 연간 영업이익은 4770억 원으로 전년(4590억 원) 대비 3.9% 증가하는 데 그쳤다. 2018년 영업이익 성장률이 16.3%를 기록했던 것과 대조적이다.
두산밥캣 관계자는 “미국과 유렵 시장이 매출에서 차지하는 비중이 90% 이상이고, 신흥시장의 영향은 미미한 수준으로 지난해 시장 상황은 좋았다”며 “다만 지난해 3분기부터 소형 트랙터와 인도 백호로더 출시가 이어지면서 신제품 관련 비용이 발생해 이익이 줄어든 것처럼 보이는 것”이라고 설명했다.
올해 두산밥캣의 영업이익은 지난해와 비슷한 수준을 유지할 전망이다. 두산밥캣은 올해 영업이익 전망에 대해 4738억 원을 제시했다. 미국 달러로 환산하면 4억1200만 달러로, 지난해 영업이익 4억900만 달러에서 0.7% 증가한 수치다.
특히 두산밥캣은 올해 투자규모를 설비투자(CAPEX) 기준 1억4000만 달러로 계획하고 있어 지난해보다 비용 지출이 더 클 것으로 보인다.
두산밥캣 관계자는 “매출 전망치가 지난해 매출보다 5~6% 높은 것과 비교하면 영업이익은 큰 차이가 없다고 보는 게 맞다”며 “2018년부터 사업 확장에 집중하고 있어 신제품 출시와 딜러망 확장 등으로 비용 지출이 많아졌고 올해 관련 지출이 더욱 집중되고 수익성 개선은 2021년부터 이뤄질 것으로 예상한다”고 말했다.
[CEO스코어데일리 / 김유진 기자 / yujin@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-02-17 07:00:04 송고







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.