

 입력 2020-01-09 07:00:09


두산중공업의 주가가 1년 만에 절반 수준으로 내려앉았다. 그룹 내 ‘폭탄’ 두산건설에 돈을 쏟아붓고도 효과를 보지 못하고 완전 자회사로 전환하기로 결정한 데다 탈원전 정책으로 실적이 악화된 것이 주가를 끌어내리는 악재가 됐다.
두산중공업의 주가는 8일 전날보다 3.98% 내린 5310원으로 장을 마감했다. 이는 1년 전인 지난해 1월 8일 9920원(종가 기준)보다 46.47% 떨어진 가격이다.
두산중공업의 주가는 2018년만 해도 1만 원대를 유지했다. 2018년 상반기에는 종가 기준 2만 원 선을 돌파하기도 했지만 2019년에 들어서면서 주가는 계속 하락해 5000원을 조금 넘는 수준이다.
주가는 두산중공업이 자회사인 두산건설을 돕기 위해 대규모 자금을 투입한다고 발표한 지난해 2월 1만 원 아래로 떨어져 다시 회복하지 못하고 있다.
같은 해 5월 두산중공업과 두산건설은 동시 유상증자를 단행해 9483억 원을 조달해 재무구조 개선에 나섰지만 큰 효과를 보지 못했다. 오히려 두산과 두산중공업의 신용등급이 한 단계씩 강등되고 두산의 유동성 악화만 초래했다.
두산중공업은 지난해뿐 아니라 이전에도 여러 차례 두산건설에 대규모 자금 지원을 했지만 정상화 궤도에 오르지 못해 ‘밑 빠진 독에 물 붓기’라는 지적만 받았다. 두산건설은 지난해 3분기 누적 별도 기준 400억 원의 순손실을 기록했고 2018년과 2017년에도 5807억 원, 1856억 원의 적자를 냈다.
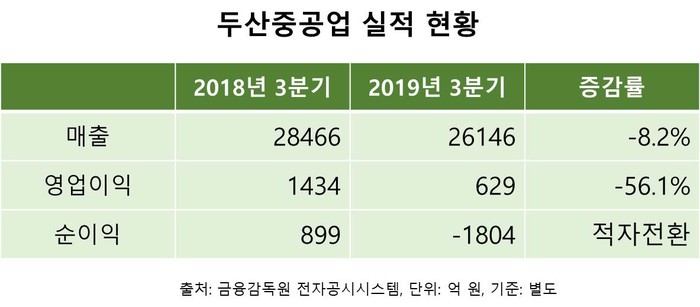
두산중공업도 정부의 탈원전 정책으로 실적 부진을 겪고 있어 상황이 좋지 않다. 두산중공업은 지난해 3분기 누적 별도 기준 1804억 원의 순손실을 기록했다. 2018년 3분기에 899억 원의 순이익을 냈지만 지난해 적자전환한 것이다. 영업이익도 1434억 원에서 629억 원으로 56.1% 감소했고 매출도 2조8466억 원에서 2조6146억 원으로 8.2% 줄었다.
두산중공업은 지난해 말에는 두산건설의 지분을 100% 확보해 완전 자회사로 전환하기로 했다. 기존에 두산중공업이 보유한 두산건설 지분은 89.74%로 잔여 주식을 확보 중이다. 두산중공업은 이번 결정으로 경영 효율성을 높이고 재무구조 개선을 지속할 계획이다.
두산중공업 관계자는 “이미 90%에 가까운 지분을 보유하고 있는 상황이었기 때문에 두산건설을 완전 자회사로 전환한다고 해서 크게 달라지는 건 없다”며 “효율성 차원에서 긍정적인 효과를 기대하고 있다”고 말했다.
[CEO스코어데일리 / 김유진 기자 / yujin@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-01-09 07:00:09 송고







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.