


 입력 2019-04-12 07:05:14


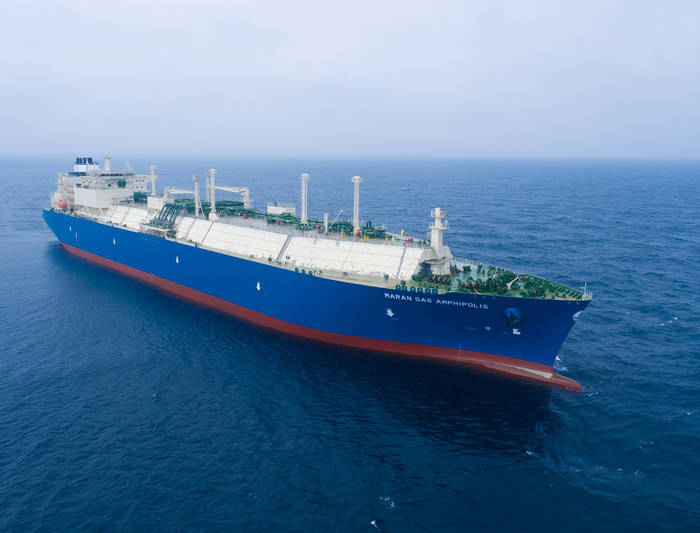
대우조선해양(사장 이성근)이 조선 빅3 중 나홀로 흑자경영을 유지 중인 상황에서 투자 역시 두배 이상 늘렸다. 조선업황 회복 속에 미래를 위한 투자를 확대한 셈인데 현대중공업과의 인수합병을 앞둔 올해에도 투자가 확대될지 관심이 쏠린다.
12일 기업 경영성과 평가사이트 CEO스코어(대표 박주근)가 공정거래위원회에서 지정한 60개 대기업집단 계열사 중 사업보고서 및 감사보고서를 제출한 855개 기업의 투자내역을 조사한 결과, 대우조선해양이 지난해 투자에 지출한 비용은 총 1518억 원으로 전년 750억 원보다 102.1%(767억 원) 급증했다. 대우조선해양의 투자 증가율은 전체 조사대상 기업의 투자증가율이 -3%로 오히려 감소세를 나타낸 것과 대조됐다.
특히 같은 기간 빅3로 불리는 현대중공업과 삼성중공업은 조선업황의 더딘 회복 속에 여전히 투자 감소세를 지속했다. 현대중공업은 △2016년 2547억 원 △2017년 2250억 원 △2018년 1205억 원으로, 삼성중공업은 △2016년 1524억 원 △2017년 687억 원 △2018년 579억 원으로 투자를 줄여왔다. 현대중공업과 삼성중공업의 투자액은 전년 동기 대비 각각 46.4%(1044억 원), 15.7%(108억 원) 감소했다.
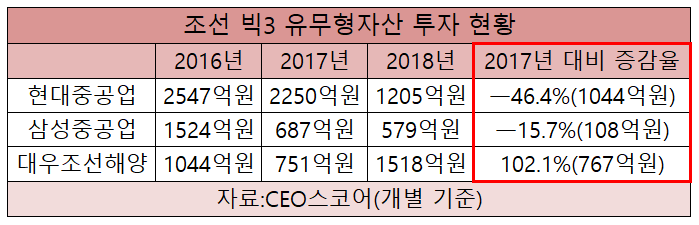
대우조선해양이 현대중공업, 삼성중공업과 달리 투자를 확대한 것은 나홀로 흑자경영을 유지하고 있는 것과 무관치 않아 보인다. 또 향후 조선업황 회복세 속에서 설비투자와 연구개발(R&D) 강화를 통해 실적 개선을 이어가겠다는 강한 의지로 풀이된다.
대우조선해양은 조선업황이 최악이었던 2016년 적자를 낸 이후 2년 연속으로 흑자 경영을 유지 중이다. 대우조선해양은 지난해 개별 기준 9조5998억 원의 매출과 1조444억 원의 영업이익, 9461억 원의 당기순이익을 기록했다. 매출은 업황 침체 여파로 전년 동기 대비 9.7% 줄었지만 영업이익과 순이익은 각각 45.8%, 28% 증가하면서 수익성을 강화했다. 지난해 흑자를 기록한 조선사는 빅3 중 대우조선해양이 유일하다.
수 년간 독자생존을 위해 경영정상화에 사활을 걸어온 대우조선해양은 최근 현대중공업으로의 매각이 결정된 상황이다. 대우조선해양은 작년 실적 기준으로 현대중공업보다 매출이 더 많을 뿐 아니라 현대중공업과는 달리 흑자를 기록 중이다. 이 때문에 채권단인 KDB산업은행은 흑자 기업인 대우조선해양을 적자 기업인 현대중공업에 매각한다는 측면에서 헐값매각과 재벌특혜라는 비판을 받았다. 현대중공업이 큰 인수 비용 없이 국민의 세금이 들어간 세계 2위 조선사를 품에 안게 됐기 때문이다.
노동단체와 시민사회단체들은 "현대중공업이 이 회사 인수를 위해 지출하는 금액은 고작 6500억 원"이라며 인수가 이뤄질 경우 대부분의 이윤은 설비투자나 연구개발 등이 아닌 정씨 일가의 승계자금으로 쓰이게 될 것이라고 지적했다.
이성근 대우조선해양 신임 사장은 이달 초 취임사에서 이같은 우려를 해소시키려는 듯 “그 어떤 환경 변화에도 흔들리지 않고 독자경영을 할 수 있는 역량을 갖추는데 온 힘을 쏟겠다”며 자율경영체제를 강조했다.
[CEO스코어데일리 / 이혜미 기자 / h7184@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.