


 입력 2019-02-12 07:04:44


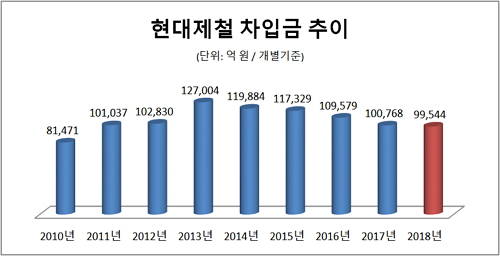
현대제철(부회장 김용환)의 차입금 규모가 8년 만에 10조 원 밑으로 줄어 신용등급 상향에 대한 기대감도 높아졌다.
12일 철강업계에 따르면 지난해 말 기준 현대제철의 차입금(별도 기준)은 9조9544억 원으로 전년 말 10조768억 원 대비 1.2%(1224억 원) 감소했다. 현대제철 차입금이 10조 원 밑으로 떨어진 것은 2010년(8조1471억 원) 이후 8년 만이다.
현대제철은 현대자동차그룹 계열사 중 유일하게 10조 원 이상 차입금을 보유했던 곳으로 수년간 차입금 감축에 노력을 기울여왔다.
지난 2010년 이후 지속적인 설비투자에 현대하이스코 냉연사업부문 합병 등이 현대제철 차입금 증가 원인이다.
현대제철 차입금은 2011년 10조1037억 원에서 △2012년 10조2830억 원 △2013년 12조7004억 원으로 2013년 최대치를 기록한 후 △2014년 11조9884억 원 △2015년 11조7329억 원 △2016년 10조9579억 원 △2017년 10조768억 원으로 지속 감소세를 보였다.
지난해 현대모비스와 현대글로비스 분할합병을 통한 그룹 지배구조 개편이 발표된 후 현대제철이 보유한 현대모비스 주식 처분 대금으로 차입금을 상환할 계획이었지만 분할합병 계획이 철회되면서 현대제철의 제무지표 개선 가능성도 무산됐다.
당시 현대제철은 보유한 현금을 비롯 영업활동을 통해 유입되는 현금으로 차입금 상환은 지속해 나가겠다고 밝혔고 결국 연내 소기의 성과를 거두게 된 것이다.
현대제철의 차입금 감축을 통한 재무지표 개선에 관심이 높았던 이유는 신용등급 상향 여부가 달린 것이기 때문이다.
현대제철의 회사채 신용등급은 한국기업평가와 한국신용평가, 나이스신용평가 등 3사 모두 'AA(안정적)'로 평가했다. 지난 2010년 이후 변동 없이 동일한 신용등급이다.
해외 신용평가사는 조금 다르다. 무디스와 스탠더드 앤 프어스(S&P)는 2016년BBB-(10등급)에서 BBB(9등급)로 한 단계 상향조정했다.
해외 신평사들은 현대제철이 차입금을 지속 줄이고 대규모 투자가 완료되면서 양호한 현금흐름을 유지, 향후 재무건전성이 점진 개선될 것을 근거로 등급을 상향했지만 국내 신평사들은 차입금 감소폭이 부족하다며 기존 신용등급을 고수했다.
국내사들은 연결기준 '총차입금/EBITDA 3.0배 하회', '순차입금 의존도 30% 이하'(이상 나이스신평), '순차입금/EBITDA 3.0배 이하' '차입금의존도 30% 이하 유지'(이상 한기평), 'EBITDA/매출액 12% 이상' '순차입금/EBITDA 2.5배 미만'(이상 한신평) 등의 조건을 충족해야 신용등급을 올릴 수 있다고 밝혔다.
현재 개별기준으로 현대제철의 순차입금 의존도는 29.3%이다.
현대제철 관계자는 "순천공장 제3 용융아연도금(CGL) 투자 등 굵직한 투자 건들이 대부분 마무리 단계에 접어들며 가용 자금을 차입금 상환에 집중한다"며 "올해도 차입금 감축 기조에는 변함이 없다"고 밝혔다.
[CEO스코어데일리 / 이성희 기자 / lsh84@ceoscore.co.kr]
무단 전재-재배포 금지> 2019-02-12 07:04:44 송고





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.