


 입력 2018-09-28 07:03:43


두산중공업(회장 박지원)이 실적부진 등 거듭된 악재속에 재무건전성 악화가 지속됐다.
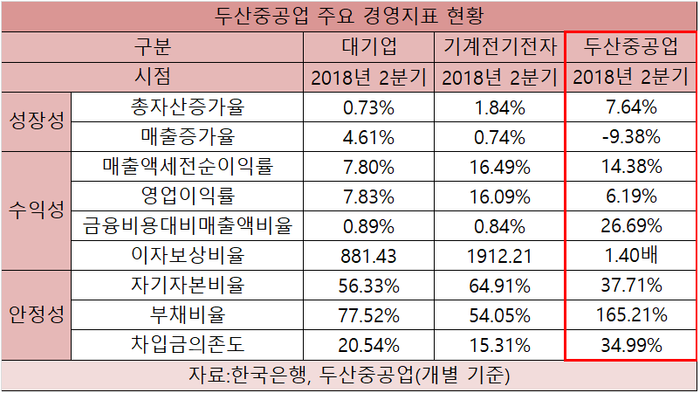
28일 두산중공업 반기보고서에 따르면 올 2분기 개별 기준 회사의 매출증가율은 -9.38%로 전년 동기 -1.82% 대비 더욱 악화됐다. 한국은행이 같은 시기 집계한 대기업 평균(4.61%)을 훨씬 밑도는 데다 같은 업종으로 구분된 기계전기전자 평균치(0.74%)에도 미치지 못했다.
두산중공업은 정부의 탈원전 정책에 따른 주력 사업의 실적 부진을 면치 못한 상황이다. 수주 회복을 통한 실적 증가가 절실한 상황에서 국내 원전사업 차질이 불가피해진 것이다.
두산중공업의 중공업 관련 부문의 경우 지난해 매출액 5조 7442억 원, 영업이익은 1903억 원으로 각각 전년 대비 7.4%, 33.8% 감소했다. 중공업 실적은 올해도 악화됐다. 올 상반기 2조 5812억 원의 매출과 1288억 원의 영업이익으로 전년 동기 대비 각각 8.45%, 6.96% 더 줄었다.
두산중공업의 실적 부진이 계속되면서 수익성 지표도 대기업과 업종 평균치를 밑돌았다. 두산중공업의 2분기 영업이익률은 6.19%로 대기업(7.83%)과 기계전기전자(16.09%) 보다 낮았다.
안정성 지표가 가장 우려되는 부분이다. 두산중공업의 올 2분기 자기자본비율은 37.71%로 대기업 56.33%, 기계전기전자 64.91%보다 크게 낮았다. 부채비율은 무려 165.21%로 대기업 77.52%과 기계전기전자 54.05%를 크게 밑돌았다.
두산중공업의 차입금의존도는 34.99%로 같은 시기 대기업 20.54%, 기계전기전자업종 15.31%보다 높았다.
두산그룹 주력 계열사인 두산중공업은 보유 계열사 지분을 매각하는 등 재무개선에 힘을 쏟지만 상황은 좋지 않다. 두산중공업은 재무구조 개선을 위해 올 초에는 두산엔진, 지난 달에는 두산밥캣 지분까지 팔았지만 재무구조 정상화까진 상당한 시간이 필요할 것이라는 전망이 우세하다. 과거 계열사 실적 부진으로 어려움을 겪을 당시 그룹 맏형 역할을 했지만 올해는 계열사 실적 두각 속에서도 본업의 업황 부진으로 고개를 들지 못했다.
두산중공업은 여전히 높은 부채비율과 대규모 차입금을 기록 중인 상황에서 차입금 만기 도래에 또다시 차입금을 빌리는 상황이 이어졌다. 2분기 말 두산중공업의 차입금은 4조 4396억 원에 달한다.
재무구조 개선 기반인 실적반등도 요원한 상황이다. 최근 친환경사업 확대 전략으로 반전을 꾀하지만 단기간에 성과를 내기 쉽지 않다는 전망이 나온다.
[CEO스코어데일리 / 이혜미 기자 / h7184@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.